


Дизлайк, отписка
Как человек из маркетинга я понимаю, зачем нужны подписки. Как пользователь — иногда хочу найти человека, который их придумал, и посмотреть в глаза его бесстыжие спросить: «Ты серьёзно?»
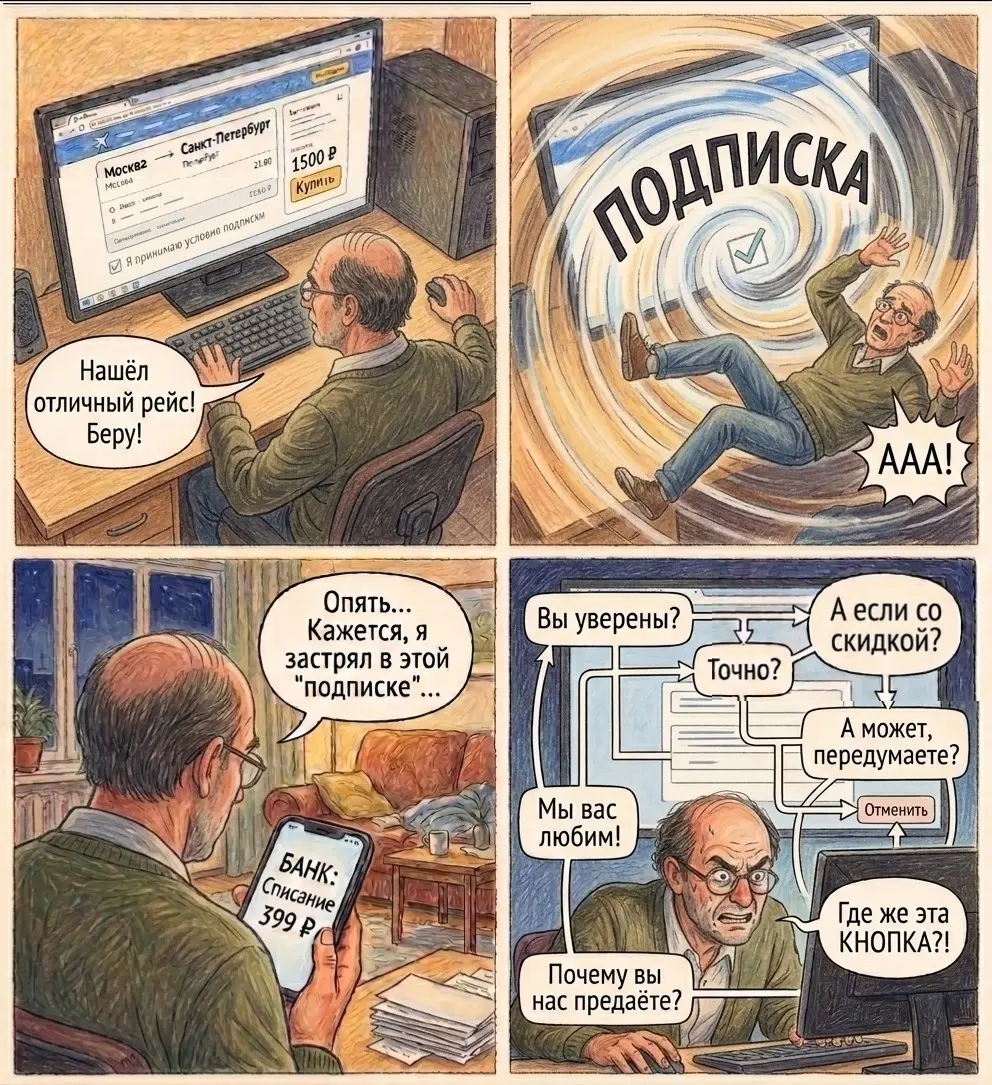
Вы просто покупаете билет. Или вызываете такси. Или берёте в аренду тачку. Где-то между «Оплатить» и «Спасибо за покупку» вы каким-то магическим образом соглашаетесь ещё на одну подписку.
Галочка была где-то рядом. Очень маленькая. Текст — где-то там же. Зато кнопка «Получить скидку» (подставьте своё) — огромная, яркая и очень убедительная.
И вот уже вы не просто получили услугу. Вы стали счастливым обладателем подписки, о которой не просили.
Дальше начинается второй уровень игры: «Мы просто продлили вашу подписку ❤️»
Без громкого предупреждения. Без вопроса «Вы точно хотите продолжить?». Просто из банковского приложения приходит уведомление: 399 ₽ списано.
И начинается квест.
Найти подписку. Понять подписку. Найти настройки. Найти раздел «Управление». Найти кнопку отмены. Понять, почему после нажатия «Отменить» появляется ещё три экрана с вопросами: «Вы уверены?» «Точно?» «А скидка?» «А может, передумаете?» «Мы вас любим…»
Нет. Я просто хочу перестать платить. 😤
Особенно забавно это выглядит с точки зрения маркетолога.
Мы годами говорим о customer experience, доверии, лояльности, заботе о клиенте. Рисуем CJM, ищем точки контакта, строим воронки.
А потом кто-то говорит: — А давайте сделаем так, чтобы человек случайно подписался, не заметил автопродление и потом не смог найти кнопку выхода.
— Гениально. Когда в прод?
🙃
Мне кажется, хорошая подписка должна работать ровно наоборот: пользователь должен её выбрать, должен понимать, на что он соглашается, видеть реальную выгоду и иметь возможность спокойно уйти, если она ему больше не нужна.
Именно поэтому мне особенно нравится продукт, который на этой неделе мы запустили в Fix Price — «Фикс +». Это подписка без навязываний и неприятных сюрпризов: без автопродлений и с реальной финансовой выгодой для пользователя.
Потому что подписка должна быть отношениями по любви. А не лабиринтом, из которого потом часами пытаются найти выход.

















· 17.09
У этого явления в России есть название «формула банка Русский Стандарт». Это он первым сделал массовым явлением пассивное согласие с платной услугой. Было это задолго до соцсетей, активного развития Интернет, и зумеры только успели родиться.
Банк РС прямой адресной рассылкой (услуга вроде доступна до сих пор в Почта России) отправил по почте гражданам России конверт с кредитной картой с лимитом то ли 20, то ли 50 тысяч рублей. О том, что карта кредитная, было написано где-то на сайте, а не в конверте. Листовка же в конверте уверяла, что деньги на карте принадлежат любому, кто получил карту. Для снятия денег надо только пройти регистрацию на сайте банка.
А в условиях, которые никому заранее не сказали, было, что эта регистрация на сайте есть акт заявления на кредит. А позже, задним числом (ибо мало кто поддался) изменил условия и стал считать получение самой карты согласием на кредит.
Десятки тысяч людей стали должниками, даже не открыв конверт с картой. Появились многочисленные сообщества борьбы с банковским произволом. Но таков был тогда закон, что банк смог получить сверхдоход на примитивной адресной рассылке.
В СМИ писали о суицидах из-за долгов перед БРС, многочисленные банкротства, потери работы, разводы и прочие несчастья. ЦБ значительно позже изменил условия выдачи кредитов, чтобы исключить такую практику. К тому времени по такой схеме успели нажиться Home Credit Bank, Совкомбанк, Альфа-банк и другие.
Так что подписка вслепую это не самое страшное, что может случиться с человеком, если за него возьмутся акулы маркетинга.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
коммент удалён
· 17.09
Это просто ужасно. Почитаю об этом, никогда раньше не слышала этой истории.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён