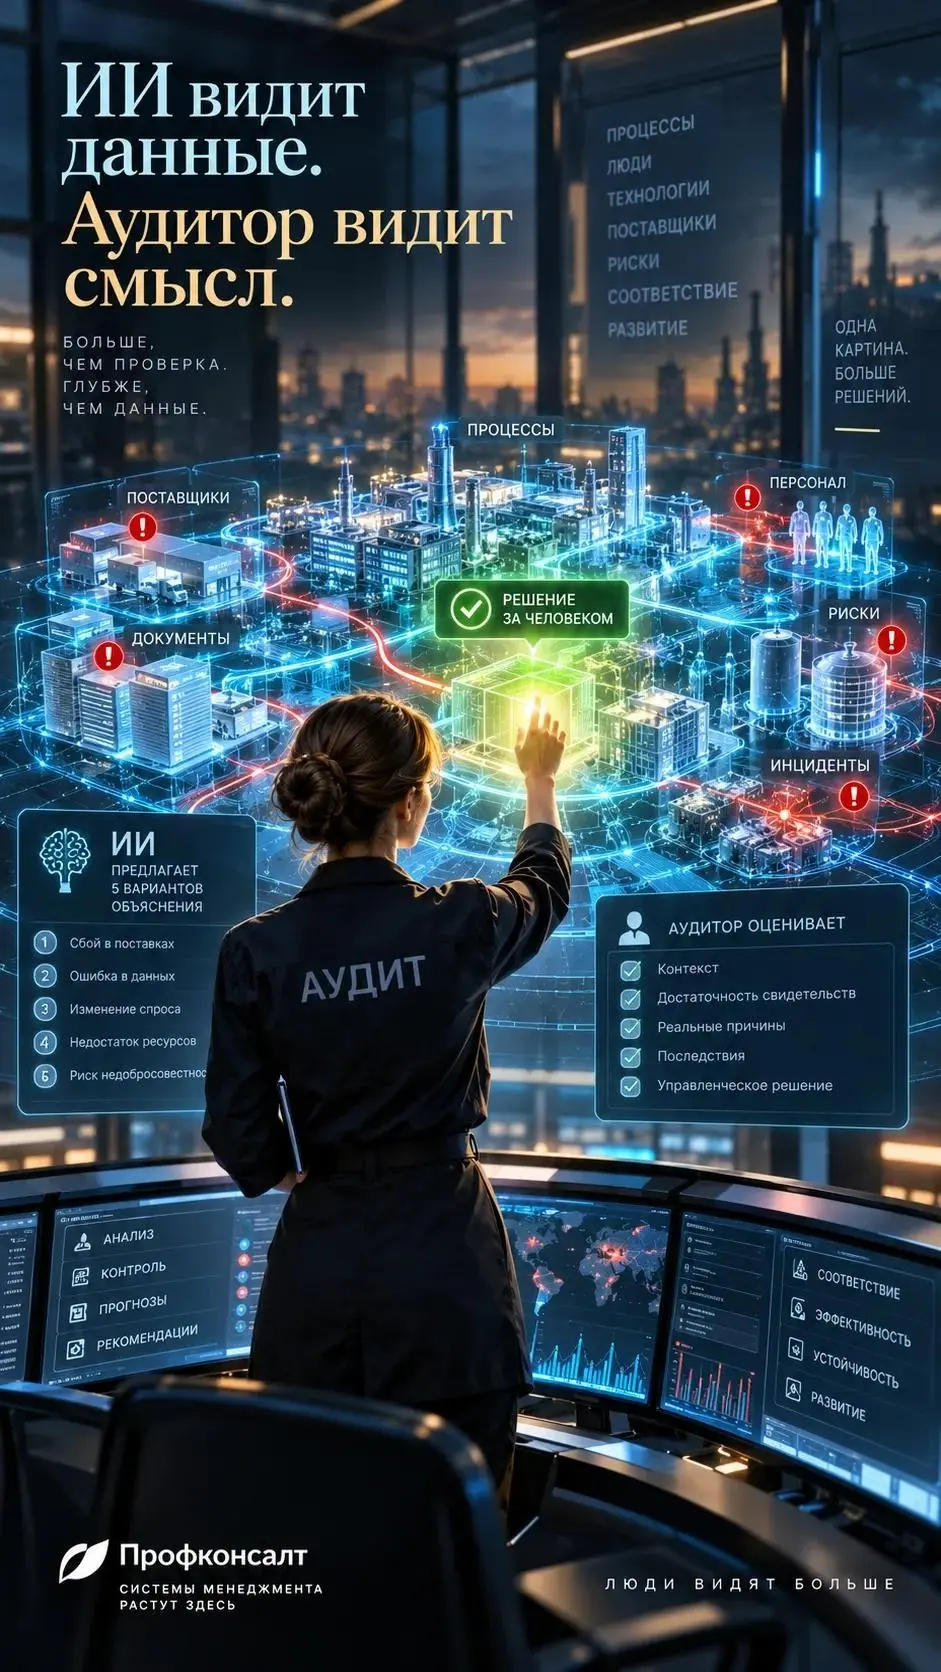
ИИ не заменит хорошего внутреннего аудитора. А плохого?
Ещё несколько лет назад этот вопрос звучал как провокация, сегодня он становится вполне практическим.
ИИ уже способен: — анализировать большие массивы данных; — сопоставлять документы с требованиями стандарта; — находить отклонения и повторяющиеся проблемы; — готовить вопросы для аудита и формировать проект отчёта; — проверять не выборку, а весь доступный массив информации.
Возникает закономерный вопрос: за что в таком случае компания платит внутреннему аудитору?
Аудит по сути это последовательная проверка требований ISO 9001, просмотр документов и записей и фиксация очевидных несоответствий. Значительная часть такой работы действительно может быть автоматизирована.
Настоящая ценность аудитора проявляется в другой ситуации: когда формально всё выглядит благополучно, но сам процесс продолжает сбоить.
Вроде и документы все есть, записи ведутся, показатели установлены, ответственность распределена, при этом сроки одни и те же проблемы повторяются, подразделения перекладывают ответственность друг на друга, а корректирующие действия не эффективны.
ИИ способен обнаружить эти противоречия, найти закономерность и предложить несколько объяснений, однако аудиторское суждение остаётся за человеком, поскольку именно человек оценивает контекст, достаточность свидетельств и последствия своих выводов, после чего принимает профессиональное решение и несёт за него ответственность.
Алгоритм ответственности не несёт.
Существует ещё одна граница применения ИИ, о которой говорят значительно реже, — конфиденциальность информации.
Чтобы получить действительно глубокий анализ, системе придётся предоставить данные о процессах, несоответствиях, поставщиках, сотрудниках, результатах проверок, производственных показателях, рисках и инцидентах, причём среди этой информации вполне могут оказаться персональные данные и коммерческая тайна.
Получается довольно неприятный парадокс: чем больше ИИ знает о компании, тем полезнее он может оказаться для аудита, однако тем серьёзнее становится вопрос, что именно компания готова ему доверить.
Поэтому спор о том, заменит ли ИИ внутреннего аудитора, постепенно теряет смысл. Гораздо важнее определить, какую часть аудита разумно передать технологии, какие данные допустимо использовать при работе с ИИ и где должна проходить граница, за которой профессиональное суждение и ответственность остаются исключительно за человеком.
Возможно, именно эта граница и будет определять профессию внутреннего аудитора в ближайшие годы.
Где, на ваш взгляд, она должна проходить?
#ПрофконсалтИСМ #ВнутреннийАудит #ISO9001 #СистемыМенеджмента #ИскусственныйИнтеллект #AI #InternalAudit