Видите «прибыль в отчёте», но не понимаете, где деньги?
Если расходы растут быстрее выручки, и, при этом, у Вас нет понимания, по каким статьям и в какие периоды возникают отклонения, значит, Вы столкнулись с проблемой «визуальной» прибыли, когда, в отчете одно, а по факту — совсем другое. Что с этим делать, будем выяснять дальше в этой статье.
Обычно, когда происходит такая ситуация, которая обрушивается на владельца бизнеса, как гром среди ясного неба, на самом деле имеет свои источники и причины. И основная причина проста: ген. директор, скорее всего «при помощи интуиции» вел управленческий учет — приблизительно, но не точно, закладывал прибыль, вот и получилось, что, по факту он упустил многие затраты, которые сейчас, в итоге, и выходят ему боком.
Я знала одного бизнесмена, который вел управленческий учет лично — сам. Он никому не доверял его вести. Дескать «все очень сложно, с этим могу справиться только я». Что в итоге? В бухгалтерских отчетах пестрела прибыль — на бумаге компания была процветающей и успешной. Однако, все чаще возникали кассовые разрывы — денег стало не хватать на выплату заработной платы работникам и уплату налогов. Что сделал владелец бизнеса? Начал искать виноватых. И видел виновных в своих работниках — плохо работаешь? Увольняем! Так сократился штат. Компания повисла на волоске. Теперь необходимы были инвесторы, которые бы «влили в предприятие» новые денежные потоки… А в чем же была настоящая причина? Все просто: не было фундаментального управленческого учета. Был учет, основанный «на интуиции».
Если вы никогда не вели управленческий учет или привыкли рассчитывать его «интуитивно», как наш герой, это знак, что пора начать строить не «интуитивный», а фундаментальный управленческий учет. И буквально все-все в нем отражать.
Любой бизнес базируется на трех координатах бизнеса — на бюджете доходов и расходов (БДР, который еще называют P&L), на бюджете движения денежных средств (или БДДС, который также называют Cash Flow — наличный поток — в дословном переводе с англ.), и на бюджете по балансовому листу (ББЛ).
Да, в бухгалтерской отчетности у нас эти три формы, которые составляются ежегодно. Мы же, ведя параллельно управленческий учет, должны подготовить также же три формы, но уже для целей управленческого учета. Суть управленческого учета проста — вы должны видеть цель, к которой идете. Не «как получается», а реальные цифры, которых Вы стремитесь достичь. Они и закладываются в план — тот самый бюджет, от которого мы будем отталкиваться. Наш герой строил только Cash Flow, и вот, к чему он пришел. Некоторые строят только БДР. Это неверно. Необходимы все три отчета.
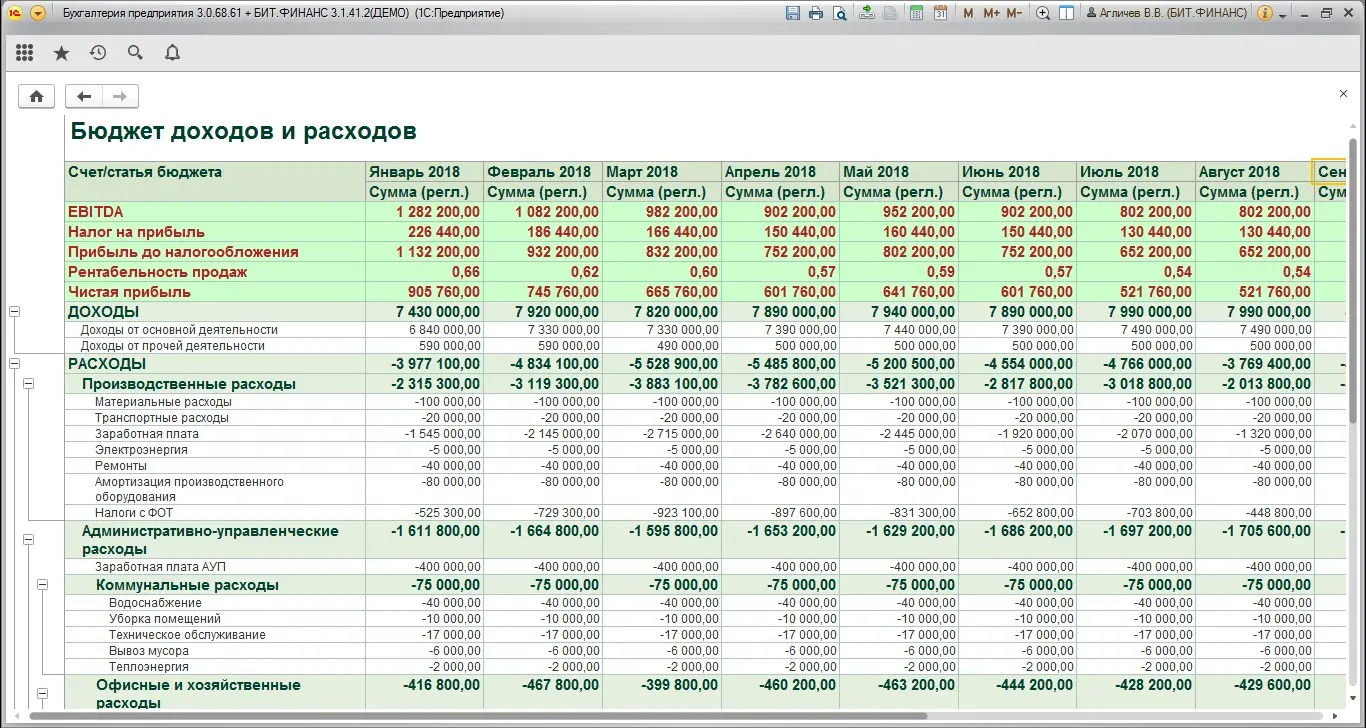
Но давайте начнем с малого. Начнем с первой координаты бизнеса — с БДР. С ваших доходов и расходов. Какими вы видите их (план), и какие они у Вас получаются по факту? Попробуйте составить вот такую таблицу: см. ниже. Таблица составляется в Эксель. Одна называется БДР — План. На следующей странице Вы должны составить точно такую же, но назвать «Факт». Туда вы заносите уже не плановые, а фактические данные.
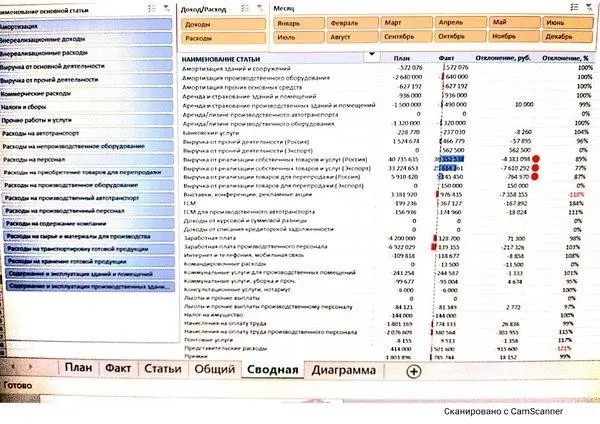
Далее нам необходимо создать так называемый дашборд — иначе говоря, интерактивную панель. Нажал кнопку на которой, и все ясно, как на ладони. Дашборд БДР должен получиться у Вас примерно вот такой: см. ниже Что удобного в таком дашборде? Нажал кнопку определенного месяца — и сразу понятно, какие были расходы, какие были доходы, а главное — где факт разошелся с планом. Красными значками у нас подсвечиваются «проблемные зоны», на которые мы должны обратить внимание. Так, здесь у нас расходы превысили 10 %, а не должны были превышать, например.
Таким образом, мы распознаем «проблемные зоны», и начинаем предпринимать конкретные шаги — управленческие решения по их устранению. По такому же принципу мы строим не только БДР, но и БДДС и ББЛ. Конечно, вы можете не вести управленческий учет, но тогда не удивляйтесь, если произойдет похожая история, как у героя нашей статьи.
Если Вам необходима помощь, обращайтесь, я, с радостью, помогу!