Реф с допсуммой
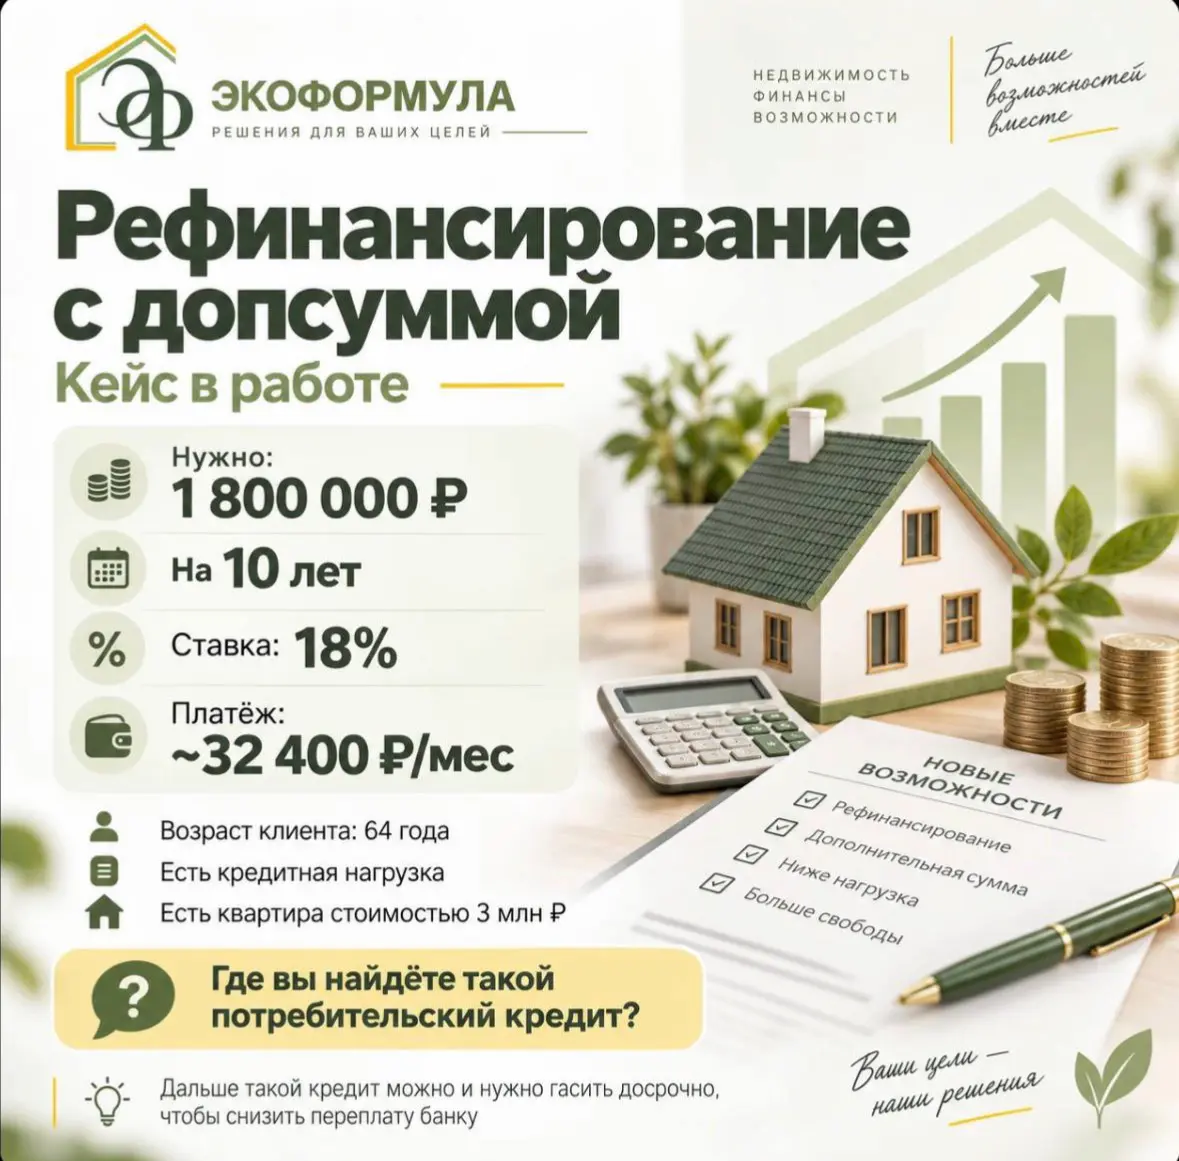
Очередной кейс по рефинансированию с дополнительной суммой — и снова не самый простой
К нам пришёл клиент с задачей:
остаток действующего кредита — около 800 000 ₽; нужно получить дополнительную сумму на покупку погрузчика; есть квартира стоимостью около 3 млн ₽.
И, конечно, есть нюансы.
Клиенту 64 года. Есть действующая кредитная нагрузка. По доходу в стандартных банках может просто не пройти.
Что делаем мы?
Не отправляем заявки куда попало.
Сначала сокращаем текущую нагрузку настолько, насколько это возможно. Затем выбираем банки, где требования к соотношению платёж/доход позволяют рассматривать более сложных клиентов.
То есть ищем не просто самую красивую ставку в рекламе, а банк, в который реально проходит именно этот человек.
Сейчас клиент в работе.
Предварительная конструкция — около 1,8 млн ₽ на 10 лет под 18% годовых.
Ежемесячный платёж при таких параметрах — примерно 32 400 ₽.
А теперь покажите мне, где вы сегодня найдёте обычный потребительский кредит на такую сумму, на 10 лет и примерно под 18%, тем более для клиента в 64 года с уже существующей нагрузкой.
Вот поэтому кредит под залог недвижимости и рефинансирование — это иногда вообще другой уровень возможностей для клиента.
Но есть важный момент.
Если берём длинный срок ради комфортного платежа — это не значит, что кредит нужно действительно платить все 10 лет.
Если доход позволяет, такой кредит можно и нужно частично гасить досрочно, сокращая срок и уменьшая переплату по процентам.
Наша задача — сначала дать клиенту посильный платёж и решить его текущую задачу, а дальше уже грамотно работать с кредитом.
Клиент пока в работе. Обязательно покажу итог, когда выйдем на сделку.
Если у вас есть недвижимость, действующие кредиты и нужна дополнительная сумма — оставляйте заявку. Будем искать решение именно под вашу ситуацию.