


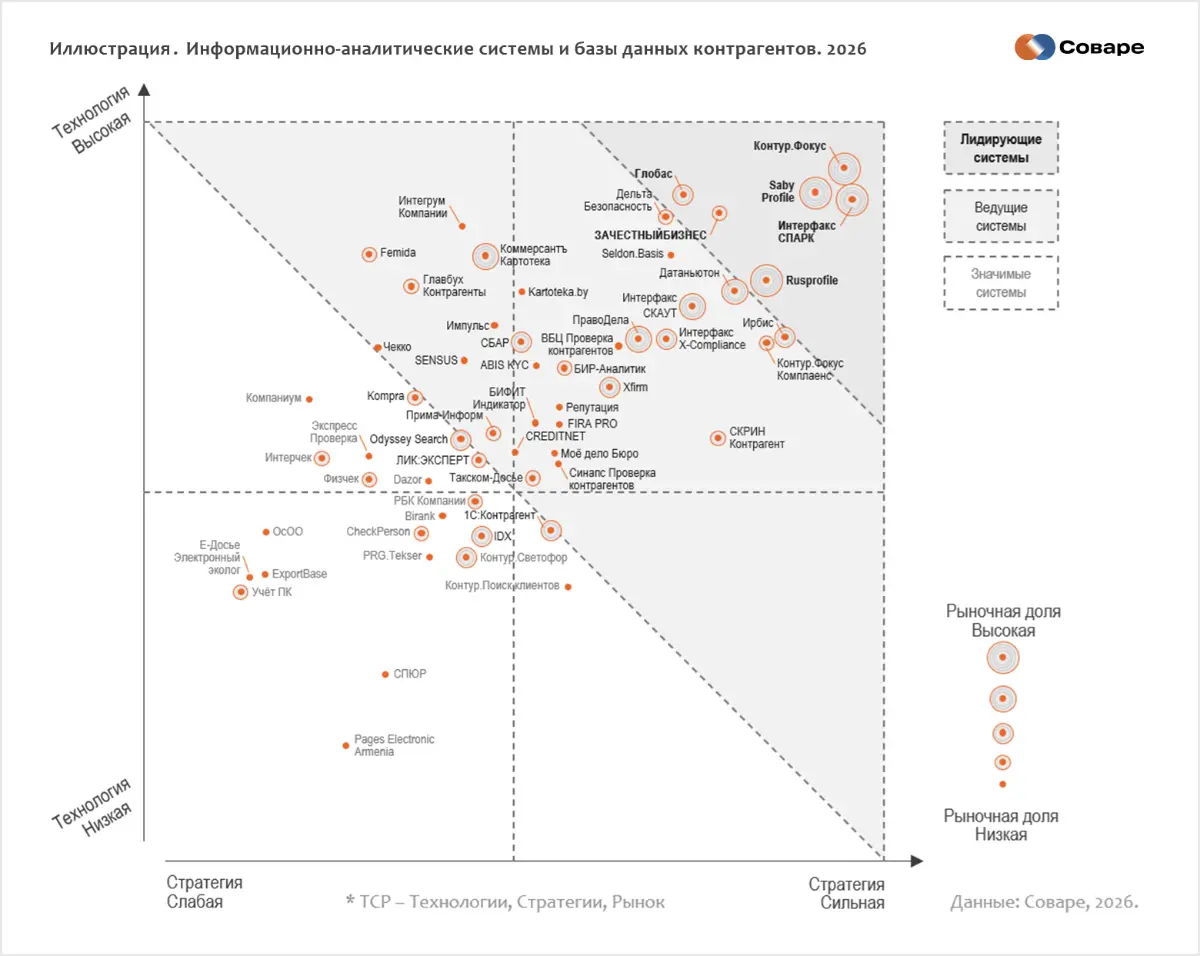
🔵 74 системы проверки контрагентов: Исследование и Рейтинг
Сегодня опубликовали рейтинг Информационно-аналитических систем и баз данных контрагентов — по методологии «Технологии, Стратегии, Рынок». Охват: весь ЕАЭС, 5 стран, 9 регионов в РФ.
Что сделали: • Оценили 58 систем — от СПАРК и Контур.Фокус до национальных лидеров Беларуси, Казахстана, Армении и Кыргызстана • Разложили каждую по 239 критериям: 6 срезов, 34 параметра, 198 характеристик • Впервые включили весь ЕАЭС, а не только Россию. Рассмотрели лидирующие глобальные системы. • Удвоили охват и глубину по сравнению с рейтингом 2021 года (тогда — 32 системы, 109 параметров).
Шесть систем получили высший ранг лидера — 5,0. Но главное: рынок созрёл для того, чтобы разные архитектуры лидерства одинаково побеждали. СПАРК-Интерфакс — корпоративный стандарт с крупнейшей долей. Контур.Фокус — мастер доступности. Rusprofile — глобальный №1 по аудитории. Глобас — мастер трансграничныого комплаенса. Не противоречие, но признак зрелости.
Отдельный фокус — ИИ. Оценили зрелость по 14 сценариям интеллектуализации проверки контрагентов. Объяснимый ИИ (XAI) уже не опция, а требование регулятора: без прозрачных алгоритмов банк не докажет обоснованность решения по 115-ФЗ.
Параллельно выпустили большой рыночно-технологический отчёт по системам проверки контрагентов — отдельным материалом. Вместе это 271 страница: детальные профили 74 систем, сравнительные таблицы по 198 характеристикам, анализ динамики рынка ЕАЭС, каталог правительственных и банковских сервисов, детальный анализ рейтинга.
Горжусь нашей командой. Получился не табель о рангах, а мощный инструмент для принятия решений, выбора и сравнения систем, скрининга и бенчмаркинга — масштабный, воспроизводимый, честный.
Про рейтинг тут: https://soware.ru/news/2026-09-16-soware-presented-the-2026-counterparty-check-systems-rating
Про исследование тут: https://soware.ru/news/2026-09-16-the-first-research-report-on-counterparties-check-market
#АналитикаSoware #ИАСБДКО #проверкаКонтрагентов #ЕАЭС #комплаенс #ИИ
















· 16.10
Работа масштабная, но в методологии оценки рынка есть несколько допущений, которые сильно поменяли реальную картину.
По моему мнению, реальный объём российского рынка не превышает 10 млрд рублей, а скорее находится в диапазоне 8–9 млрд рублей и в настоящее время переживает стагнацию.
Основных вопросов к оценке рынка два.
Первый - около 26% рынка отнесено к категории «Другие». В денежном выражении при заявленном объёме рынка в 14 млрд рублей это примерно 3,6 млрд рублей. Такая оценка представляется завышенной: практически все заметные коммерческие системы уже присутствуют и в исследовании, и на диаграмме крупнейших участников. Поэтому возникает вопрос, какие именно компании формируют ещё 3,6 млрд рублей выручки и за счёт каких продуктов.
Второй момент связан с методикой определения выручки участников рынка. Ряд юридических лиц, включённых в исследование, получает доход не только от систем проверки контрагентов, но и от рекламы, информационных, маркетинговых и других услуг, не относящихся к этому рынку. Если при расчёте долей учитывается вся выручка соответствующего юридического лица, это также приводит к завышению оценки общего объёма рынка.
Если пересчитать диаграмму с учётом этих двух нюансов — скорректировать категорию «Другие» и выделить из выручки участников только доходы, непосредственно относящиеся к проверке контрагентов, то изменится не только общий объём рынка, но и довольно существенно поменяются доли основных игроков.
В результате заявленные 14 млрд рублей, на мой взгляд, завышают реальный объём рынка примерно на 5 млрд рублей. Более реалистичной представляется оценка рынка в диапазоне 8–9 млрд рублей.
1
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
коммент удалён
· 19.10
Алексей, спасибо за содержательный разбор — это первый комментарий такого уровня, и именно такой диалог наша команда рассчитывала получить, опубликовав методологию в открытом доступе.
Позвольте ответить по существу: 1. По категории «Другие» — здесь в исследовании используется две отдельные величины. «Другие» (3,6 млрд, ~26%) в структуре долей рынка на схеме отчёта — это все участники вне Топ-10 данной схемы, включая 42 системы основного каталога, поименованные в исследовании. «Другие» (0,6 млрд) в методологии — это продукты и решения за пределами исследования: малые и нишевые продукты, собственные «карманные» разработки корпораций и ведомственные системы. Ваш вопрос «какие компании формируют 3,6 млрд» имеет явный ответ: а) 3,0 млрд из них — участники каталога с поимённым перечнем и расчётом выручки по продуктам «снизу-вверх»; б) методологическая категория «Другие» относится только к оставшимся 0,6 млрд, её состав описан в тексте методологии. Таким образом, поименованные в отчёте 58 продуктов «снизу-вверх» формируют рынок в 13,4 млрд рублей за счёт выручки, определённой по данным бухгалтерской отчётности, подтверждённым данным разработчиков и модельным оценкам для непубличных участников — с заявленными в методологии допусками. Точная разбивка приведена в отчёте, ключевые фрагменты — в открытой выдержке на лендинге.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 19.10
2. Выручка считается по продуктам, а не по юрлицам. Из общей выручки компаний выделяется только выручка ИАС-продуктов; смежные направления (другие продукты, информационные услуги, маркетинговые услуги и другое) в расчёт не включаются — это прямо зафиксировано в методологии. Для участников, предоставивших данные, расчёт выполнен по их подтверждённым показателям; для всех статус явно маркирован в таблицах как «подтверждённые»/«не подтверждённые» — официальные запросы от Соваре были инициативно направлены компаниям по 51 системе, включённой в исследование. Точный расчёт без данных вендоров невозможен по определению, поэтому для таких участников применены комплексные калиброванные мультипликативные модели на официальной полной бухгалтерской выручке и операционных индикаторах (цена проверки, тарифные сетки, клиентская база, трафик и поисковый спрос, тендерная активность, партнёрские каналы продаж) с кросс-анализом между параметрами. На наш взгляд, это наиболее точный из доступных путей оценки, когда официальных данных от части вендоров нет: ни один из вендоров — не располагающих данными о выручке других участников рынка — не может сам восстановить полную картину рынка иначе. При этом в методике учтены смещения в обе стороны. Помимо действительно сильного обозначенного Вами риска завышения за счёт атрибуции смежной выручки, существует и противоположный фактор: часть поставщиков может проводить продажи через дочерние и аффилированные системные интеграторы, что отражает рыночную стратегию организации каналов продаж, и тогда часть выручки продукта может не попадать в его бухгалтерскую отчётность, как относящаяся к данному продукту. Такие конкретные случаи на рынке ИАС нам известны и учитываются в модели. Это означает, что направление чистого смещения оценки не может быть утверждено без расчёта: завышение по одним рискам имеет обратный противовес занижения по другим.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 19.10
3. О границах оценки. Совокупная заявленная неопределённость модели по нашей методологии — ±10–15%, то есть коридор ~12–16 млрд рублей. Ваша оценка 8–9 млрд выходит за его пределы — это утверждение о системном смещении примерно на треть рынка. Но такая оценка требует опоры на расчёт по тем же параметрам по всем вендорам: конкретные более точные границы продуктовых групп, границы между источниками выручки, каналы дистрибуции, доля несистемной составляющей (в нашей оценке это ~4%).
Подытожу ответ по Вашим вопросам: объём рынка ИАС БДКО в ЕАЭС за 2025 год — 14 млрд рублей с допуском 12–16 млрд; эта оценка воспроизводима, а обозначенные вами углы — в первую очередь распределение выручки по каналам продаж — были в ней внимательно учтены, как раскрыто в пп.1-2. Более высокая точность может достигаться по мере того, как всё больше вендоров будут готовы открывать свои показатели независимым аналитикам.
Алексей, благодарю Вас за альтернативную оценку и разбор — диалог такого уровня делает рынок прозрачнее. Если разбор обретёт форму детального расчёта, с большим интересом рассмотрю его с командой; если выявим в нашем расчёте слабые места, обязательно скорректируем оценку.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 19.10
Владимир, и это правильный подход. И, если его придерживаться, то у Коммерсант-Картотеки будет сильно меньше. так как у них основной бизнес - это публикация объявлений. Так же есть аналогичные вопросы к СБАР (их физически нет на рынке), к SABY - у них структура выручки должна быть подобна СКБ Контур, но с некоторыми отличиями.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 24.10
Владимир, решил более детально посмотреть на расчеты по отдельным компаниям из Вашего исследования. На примере нескольких участников первой десятки видно, что в оценку рынка попала выручка от других направлений бизнеса, которые к проверке контрагентов отношения не имеют.
1. Коммерсантъ Картотека Общая выручка компании составляет 592 млн рублей, из которых 543 млн приходится на публикации в «Вестнике государственной регистрации», а непосредственно на проверку контрагентов около 25 млн рублей в год. Первоисточник информации - ФНС Основной бизнес Картотеки это публикация обязательных объявлений юридических лиц в бумажной и электронной газете. К проверке контрагентов этот бизнес отношения не имеет (https://www.nalog.gov.ru/rn52/related_activities/registration_ip_yl/15607583/)). Таким образом, доля компании составляет 0,18%, а не 4,2%. В расчетах использована вся выручка, хотя учитывать надо только доходы от продукта «Поисковая строка».
2. Rusprofile Rusprofile зарабатывает на рекламе и платном доступе к системе. До 2021 года основным источником доходов была реклама, а стратегию компания изменила в период пандемии (https://rb.ru/stories/startupwed-rusprofile/). На момент изменения стратегии оборот составлял около 200 млн рублей. Если предположить, что рекламное направление сохранило сопоставимый объем доходов, то из нынешних 884 млн рублей около 200 млн приходится на рекламу. В этом случае доля уменьшается с 6,3% до 4,9%.
3. ДатаНьютон У компании несколько направлений бизнеса. Это ДатаФильтры, ДатаНьютон, аналитика больших данных и заказная разработка (https://datanomica.org/). Давайте возьмем консервативный вариант и предположим, что на остальные направления приходится всего 25% выручки, хотя в описании деятельности компании много места отведено аналитике и разработке. В таком случае из 725 млн рублей на ДатаНьютон приходится около 544 млн рублей, а доля уменьшается с 5,17% до 3,88%.
4. Авторапорт Здесь в один сегмент объединили несколько бизнесов. Это проверка физических лиц, компаний и автомобилей по госномеру. Причем автомобильное направление, представленное сервисом (https://avtocod.ru/prices), к рынку проверки контрагентов отношения не имеет. Проверка компаний представлена Xfirm, а физических лиц CheckPerson. Поэтому учитывать надо выручку этих продуктов, а не всей экосистемы. Соответственно, заявленные 2,5% рынка требуют отдельного обоснования. Что получается в итоге? Только по четырем компаниям потенциальное завышение составляет около 1,3 млрд рублей. Причем это без анализа остальных участников первой десятки.
Отдельный вопрос к категории «Другие», на которую у Вас приходится 25,6% рынка, то есть около 3,6 млрд рублей. По моей оценке, основной хвост небольших решений составляет порядка 15 или 18 компаний с выручкой от 2 до 50 млн рублей. Даже при оптимистичном подходе можно набрать около 450 млн рублей. Но откуда тогда берутся оставшиеся 3 млрд?
На мой взгляд, основная проблема исследования в том, что в расчетах используется общая выручка юридических лиц, а не доходы непосредственно от проверки контрагентов. В результате в рынок попадают реклама, обязательные публикации, проверка автомобилей, заказная разработка и другие услуги. Если пересчитать диаграмму с учетом этих нюансов и скорректировать категорию «Другие», то изменится не только общий объем рынка, но и существенно поменяются доли основных игроков.
Поэтому заявленные 14 млрд рублей, на мой взгляд, существенно завышают реальный объем рынка. Я не вижу объективных предпосылок считать, что его размер может превышать 9 млрд рублей.
И еще вопрос по методике. В исследовании указано 100,5 млн проверок в год при средней стоимости 139,4 рубля. Перемножение дает практически ровно 14 млрд рублей. Это результат анализа реальной выручки участников или расчета количества проверок по средней цене? Ведь при корпоративных подписках и пакетном доступе через API стоимость одной проверки весьма условна и может снижаться до 10–14 копеек. При этом на сегмент API приходится до 30% рынка. Насколько корректно в таком случае использовать единую среднюю стоимость проверки?
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 26.10
Алексей, спасибо за детальный разбор — на большинство пунктов ответы уже даны в ответе от 19.10, поэтому часть комментария будет отсылкой, а часть — по существу.
1. О границе рынка — ключевой момент. Методология Соваре считает выручку по продуктам, а не по юридическим лицам — это зафиксировано в методологии и уже было упомянуто в нашем ответе. Но важно уточнить и периметр: рынок ИАС и БДКО по определению исследования — это не только функция «проверка контрагентов». Отчёт называется «Информационно-аналитические системы и базы данных контрагентов», а стандартная функциональная модель включает несколько десятков функциональных блоков — от поиска и скоринга до добровольного раскрытия сведений, доски объявлений и рекламы на страницах сервиса, подбора клиентов и поставщиков. Рынок формируется всем контуром функций вокруг данных о контрагентах и всеми легитимными форматами монетизации этого контура: подписки, отчёты, on-prem, API, продажи через интеграторов, кросс-экосистемные интеграции, монетизация аудитории платформы. И с учётом всего контура функций (а не только проверки), атрибутируется выручка. Аргумент «эта выручка не от функции проверки контрагентов, значит не от рынка» основан на сужении периметра до одной функции — это один и тот же аспект почти во всех разобранных примерах (кроме Авторапорт).
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 26.10
Владимир, это ответ от ИИ, а не от Вас :-)
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 26.10
2. О способах монетизации: почему разная структура выручки не выводит вендора с рынка. Все примеры продуктов и компаний, которые вы разбираете, иллюстрируют один и тот же экономический процесс — эволюцию моделей монетизации зрелых информационных платформ.
Классическая модель рынка — прямая монетизация: платёж за доступ к функции, поиск, отчёт, запрос по API. Она исторически была первой и до сих пор является базовой для большинства участников. Но по мере созревания рынка вендоры закономерно смещаются от продажи доступа к косвенным и смешанным моделям: freemium, при котором ядро продукта работает как витрина, а монетизация происходит на расширенных услугах; платформенная монетизация аудитории, при которой доход генерируют размещения и профили; экосистемная дистрибуция, при которой продукт продаётся в связке и через каналы интеграторов; value-added services, при которых вокруг ядра данных наращиваются сервисные надстройки — от проверки физлиц до автоматизации подачи юридически значимых документов.
Это не отклонение от рынка — это его зрелая фаза. Развитие экономической теории и практики последних двух десятилетий — экономика платформ и экосистемных продуктов, теория многосторонних рынков — хорошо объясняет используемые сейчас на рынке конструкции: продукт создаёт аудиторию и сценарий, монетизация приурочена к точкам максимальной ценности для клиента и не обязательно совпадает с первым платежом или одной центральной функцией продукта.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 26.10
3. Об общем принципе — слово вендорам. Каждый из разобранных участников — не пассивный объект оценки, а участник рынка, который сам знает, чем зарабатывает и что считает своим продуктом. Поэтому наша методология работает не только с собственной моделью атрибуции, но и напрямую с вендорами: в расчётах используются подтверждённые данные разработчиков, и по некоторым из разобранных вами компаний такие подтверждения получены. В частности, Rusprofile (ДИЦ) и ДатаНьютон (Датаномика) в наших анкетах подтвердили отнесение полной выручки компании к продукту — то есть рекламная модель Rusprofile и интеграционная составляющая ДатаНьютона атрибутированы самими вендорами как выручка их платформ, а не вами и не нами. В этой части ваши допущения «если предположить, что рекламное направление сохранило объём» и «предположим, что 25% выручки — прочие направления» вступают в противоречие как с оценкой аналитиков, так и с заявлениями самих участников рынка.
Для остальных разобранных компаний мы предлагаем тот же шаг: пусть вендоры (Коммерсантъ Картотека) публично скажут, как они сами атрибутируют свою выручку — что считают выручкой своей платформы и что нет. Если это выйдет за границы нашей модели атрибуции, мы будем менять оценку. Мы ранее пригласили, и далее приглашаем вендоров самим становиться участниками исследования. Именно так и должна работать прозрачность рынка: первоисточник оценки — тот, кто зарабатывает эту выручку.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 26.10
4. «Другие». Ответ уже дан в моём комментарии от 19.10, повторю суть кратко: 3,6 млрд на схеме — все участники вне Топ-10, включая 42 системы основного каталога с поимённым перечнем (~3,0 млрд, расчёт «снизу-вверх»); методологическая категория «Другие» — только 0,6 млрд за пределами исследования. Ваша оценка «15–18 компаний на 450 млн» относится ко второй корзине и с запасом в неё укладывается. Искать «недостающие 3 млрд» в хвосте не требуется — они поимённо распределены по участникам. Буду признателен, если в новых итерациях своего стресс-теста исследования вы будете опираться на ответы — часть вопросов в обеих ваших публикациях уже содержится в ранее данных ответах.
5. О проверках и средней цене. Средняя стоимость проверки — не вход расчёта, а индикативная производная: 139,4 руб. получены делением рыночного объёма на оценённое количество проверок и служат кросс-проверкой согласованности двух независимых наблюдений (выручки вендоров и операционных показателей). Они методически сходятся. Прямо считаются подписки и API-доступ как выручка; аллокация «цены одной проверки» — вспомогательная метрика для сопоставимости.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 26.10
6. Выручка продуктов Авторапорт. Здесь фактическая неточность в вашем разборе: в расчёт включалась не вся выручка юридического лица. Доля 2,5% соответствует периметру двух ИАС-продуктов компании (проверка ЮЛ и ФЛ); Automotive-направление в периметр не входило. Разбивка выручки по продуктам приведена в полной версии отчёта.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 26.10
Итог.
Оценка объёма рынка ИАС БДКО в ЕАЭС за 2025 год остаётся 14 млрд рублей с допуском 12–16 млрд — собрана «снизу-вверх» по 58 системам и воспроизводима по открытой методологии. По существу разбора: каждый приведённый вами аргумент получил ответ в методологии и открытых выдержках.
Алексей, в целом, спасибо за состоявшийся публичный стресс-тест методологии — это ровно тот диалог, ради которого она опубликована открыто.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· 26.10
Алексей, аргументы по цифрам исследования и методологии, судя по всему, иссякли — ещё раз спасибо за них.
По поводу поднятого вами философского вопроса использования ИИ тоже позвольте отвечу: «Текст набран на компьютере», «расчёт сделан в Excel», «информация взята из Интернета», «данные не официальные, а из СПАРК» — каждый из этих упрёков когда-то звучал действительно серьёзно. Но они рано или поздно уходят в прошлое, потому что ответ на упрёки всегда один: проблема не в технологии, а в том как её использовать. Думаю, и Ваше возражение про «ответ от ИИ» попадёт в ту же книгу — в главу, которая называется «когда технология стала нормой, возражать осталось только ей». В целом, наша ИТ-отрасль всегда росла на пользе новых технологий, а не вопреки им. Впрочем, убеждать Вас в этом считаю лишним: цену автоматизации данных Вы знаете не по обзорам 🙂
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён