


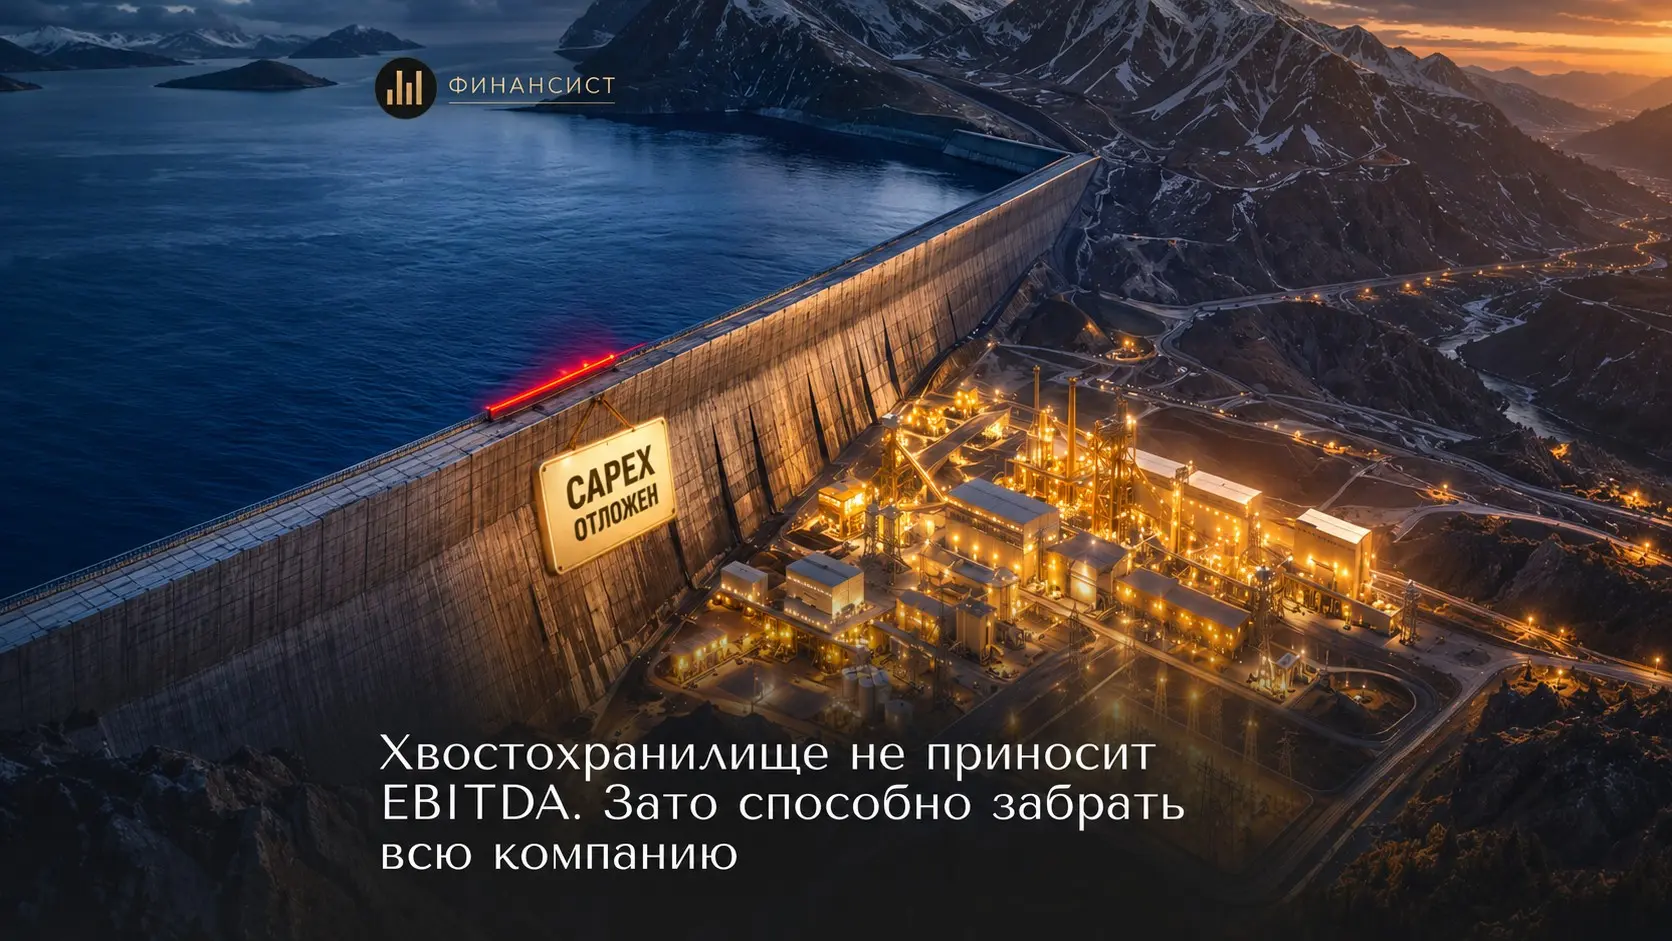
Хвостохранилище не приносит EBITDA.
Я — Иван Макаренко, более 22 лет управляю финансами в промышленности: горная добыча, металлургия и энергетика. На ГОКе проще защитить покупку новой техники, чем укрепление дамбы. Техника дает дополнительные тонны и EBITDA.
Мониторинг дает отсутствие аварии. А у предотвращенной аварии, как известно, довольно слабая презентация на инвесткомитете.
Но для CEO и собственника хвостохранилище давно не просто технический объект. Это лицензия, страхование, стоимость долга, стабильность производства и в конечном итоге стоимость всего бизнеса.
Поэтому я бы смотрел на управление хвостами на трех уровнях👇
1. Нормативный минимум Декларации безопасности, обследования, мониторинг, планы действий при аварии — все это необходимо.
Но документ фиксирует состояние на определенный момент.
Ежедневно объектом управляют не документы, а люди, данные и скорость принятия решений.
2. Независимый контроль и понятные триггеры Мне близка логика GISTM: есть ответственный инженер, независимый контроль и TARP — заранее определенные действия при достижении критических показателей.
Для CFO здесь важен очень простой тест: ◾Кто увидит отклонение? ◾Кто имеет право остановить подачу? ◾Сколько времени пройдет между сигналом и решением? Если на эти вопросы требуется отдельное совещание — система уже вызывает вопросы.
3. Хвосты как финансовый риск На совет директоров я бы выносил не только техническое состояние, но и цену риска: простой, CAPEX, страхование, ковенанты, лицензия и репутационные последствия
Потому что проблема с хвостовым хозяйством способна очень быстро перейти из инженерного отчета в P&L и cash flow.
📌 Для удаленного ГОКа я бы закрепил пять вещей: ◾ баланс воды минимум на 24 месяца с учетом паводков, промерзания и отказов оборудования; ◾ TARP с четкими зелеными, желтыми и красными порогами; ◾ независимый инженер с прямым доступом к комитету совета директоров; ◾ отдельный резерв ликвидности на аварийные сценарии; ◾ safety-critical CAPEX защищается до распределения денег на проекты роста.
Последнее особенно важно. Оптимизация затрат — это убрать лишнее вокруг защиты, а не саму защиту. Можно отложить CAPEX и красиво улучшить FCF этого года. Но если экономия повышает риск остановки ЗИФ или серьезной аварии, это уже не экономия.
Это антикризисное управление до кризиса. Для CFO последовательность простая: сначала сохранить возможность производить, потом считать EBITDA.
💬 А кто у вас имеет последнее слово при критическом сигнале: инженер по TARP или производственная вертикаль?
👉 Мой Telegram-канал: https://t.me/+zv4WdtivC5kyZDcy


· 4 ч
За годы работы CLO знаю, что юридический аудит показывает расхождения между «прописано» и «работает»: неподписанные ознакомления, устаревшие приказы, размытые зоны ответственности. Моя задача – выявить их до проверки.
На совете директоров важно ставить рядом с техническим риском цену правовых последствий: отзыв лицензии – это stop-loss проекта, банки реагируют на сам факт дела. Юридический контур – не про разбор аварии, а про её предотвращение.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
коммент удалён