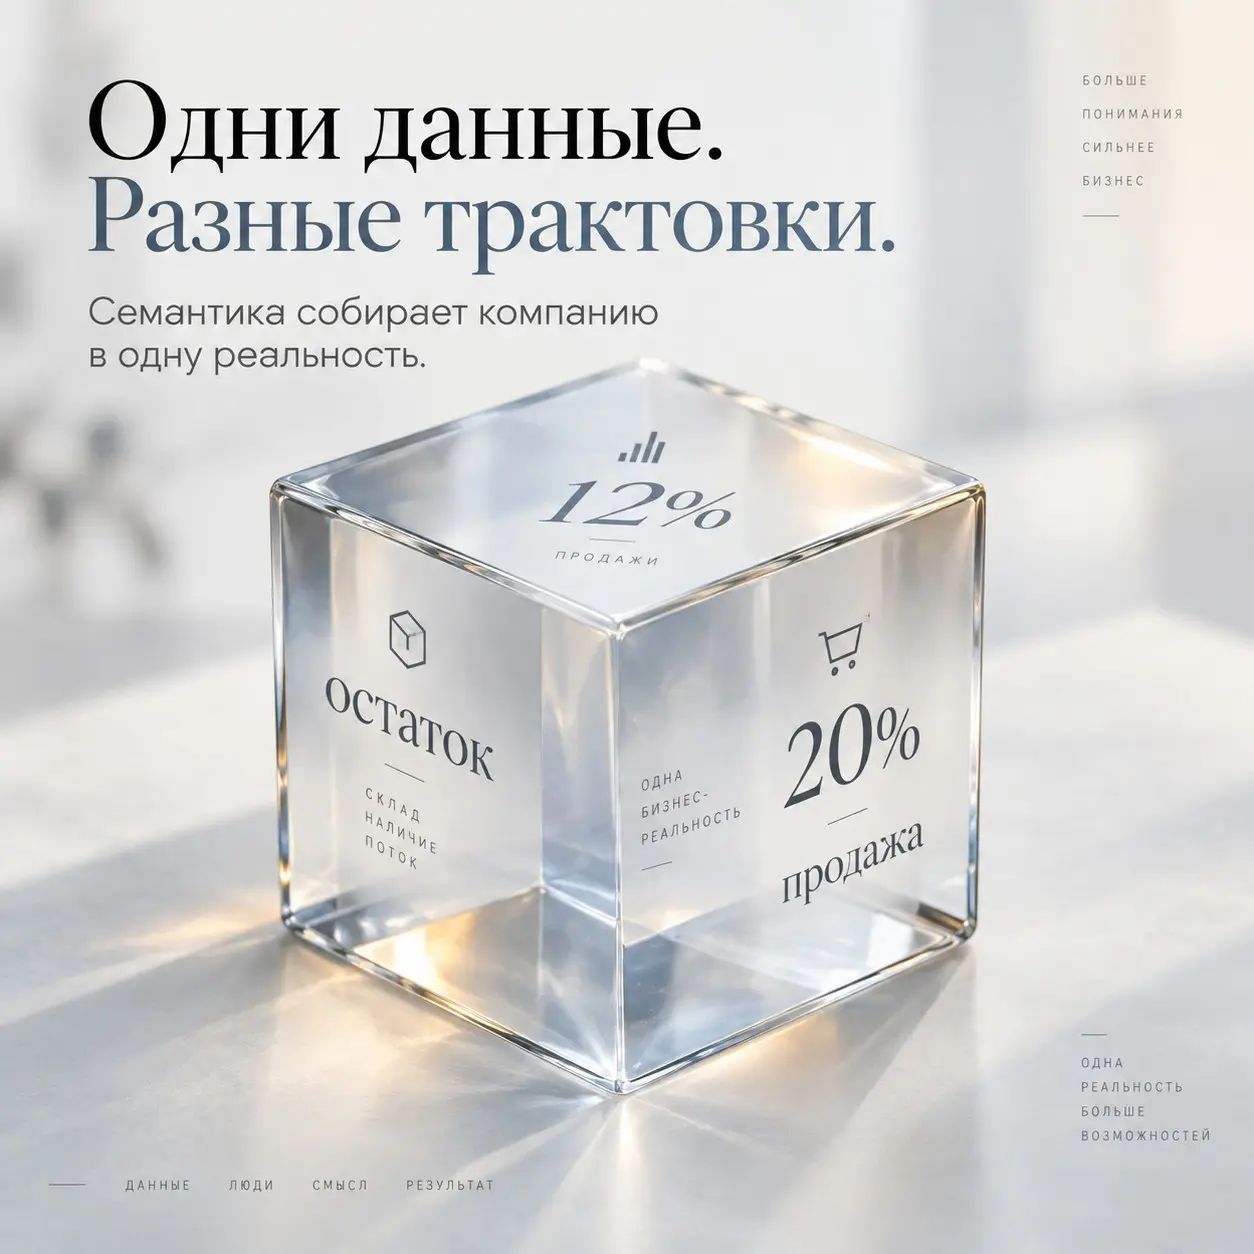
Одни данные. Разные трактовки
Когда говорят о проблемах аналитики, обычно первым делом вспоминают качество данных: ошибки, дубли, пропуски, разные справочники, кривые выгрузки. Это действительно проблема. Но бывает ситуация интереснее: данные правильные, отчёты тоже, а разные люди всё равно видят в них разный бизнес.
Причина простая: одинаковые слова не всегда означают одинаковые вещи. Возьмём ДРР. В отчёте написано 12%. Но 12% от чего? От заказов, выкупов, выручки после возвратов, всего оборота или только продаж, связанных с рекламой? За тот же период или с учётом времени между рекламой и покупкой?
Два специалиста могут считать без ошибок и обсуждать разные хозяйственные величины под одним названием. С рентабельностью то же самое: «20%» может означать отношение прибыли к выручке, к себестоимости или маржинального дохода к обороту. А для собственника важнее может оказаться другое: товар оборачивается три раза за месяц или лежит четыре месяца.
То же происходит с обычными словами. Что считать продажей: заказ, отгрузку, реализацию или полученные деньги? Остаток — всё, что лежит на складе, или только то, что можно сейчас обещать клиенту? Клиент — юридическое лицо, торговая точка или группа компаний?
У коммерческого директора, финансиста, закупщика и собственника могут быть вполне правильные ответы. Каждый решает свою задачу. Проблема начинается, когда локальный смысл принимается за общий. На совещании это выглядит как спор о цифрах, хотя спорят о том, что именно означает показатель и когда факт вообще считается фактом.
На мой взгляд, хорошая управленческая аналитика поэтому начинается немного раньше отчёта. Сначала компании приходится договориться хотя бы о ключевых вещах: когда клиент считается активным, что входит в доступный остаток, когда заказ становится обязательством и как именно считается показатель. Получается своего рода внутренний общественный договор о хозяйственной реальности компании.
Глоссарий здесь полезен, но одного словаря мало. Можно определить слово «заказ» и всё равно не договориться, когда он появился, что меняет его состояние, как он связан с оплатой, поставкой и остатком. Здесь появляется термин, который звучит сложнее самой задачи, — семантика. В практическом смысле это общий хозяйственный смысл данных и правила их трактовки.
Причём общий смысл не означает одинаковый взгляд. Продажи, финансы, закупки и склад должны смотреть на бизнес по-разному — у них разные задачи. Важно понимать, когда они видят с разных сторон одну хозяйственную ситуацию, а когда под одинаковым названием уже скрываются разные вещи.
И чем больше поверх учётных систем появляется аналитики, автоматизации и искусственного интеллекта, тем важнее сначала договориться именно об этом. Машина хорошо считает то, что ей дали. Но сама она не решит, что конкретная компания считает продажей, активным клиентом или доступным запасом.
Именно здесь, пожалуй, проходит граница между набором правильных цифр и целостной управленческой картиной. Цифра может быть совершенно правильной. Ошибочным бывает смысл, который ей приписали.
А когда компания действительно договорилась о смысле, возникает следующий вопрос: как собрать обратно в одну хозяйственную картину то, что годами рассматривалось отдельно — продажи, закупки, запас, логистику, деньги и результат.
Но это уже следующая история.