🛒 Баллы маркетплейса — доход или нет?
Письмо ФНС от 02.09.2026 № СД-35-3/11693@
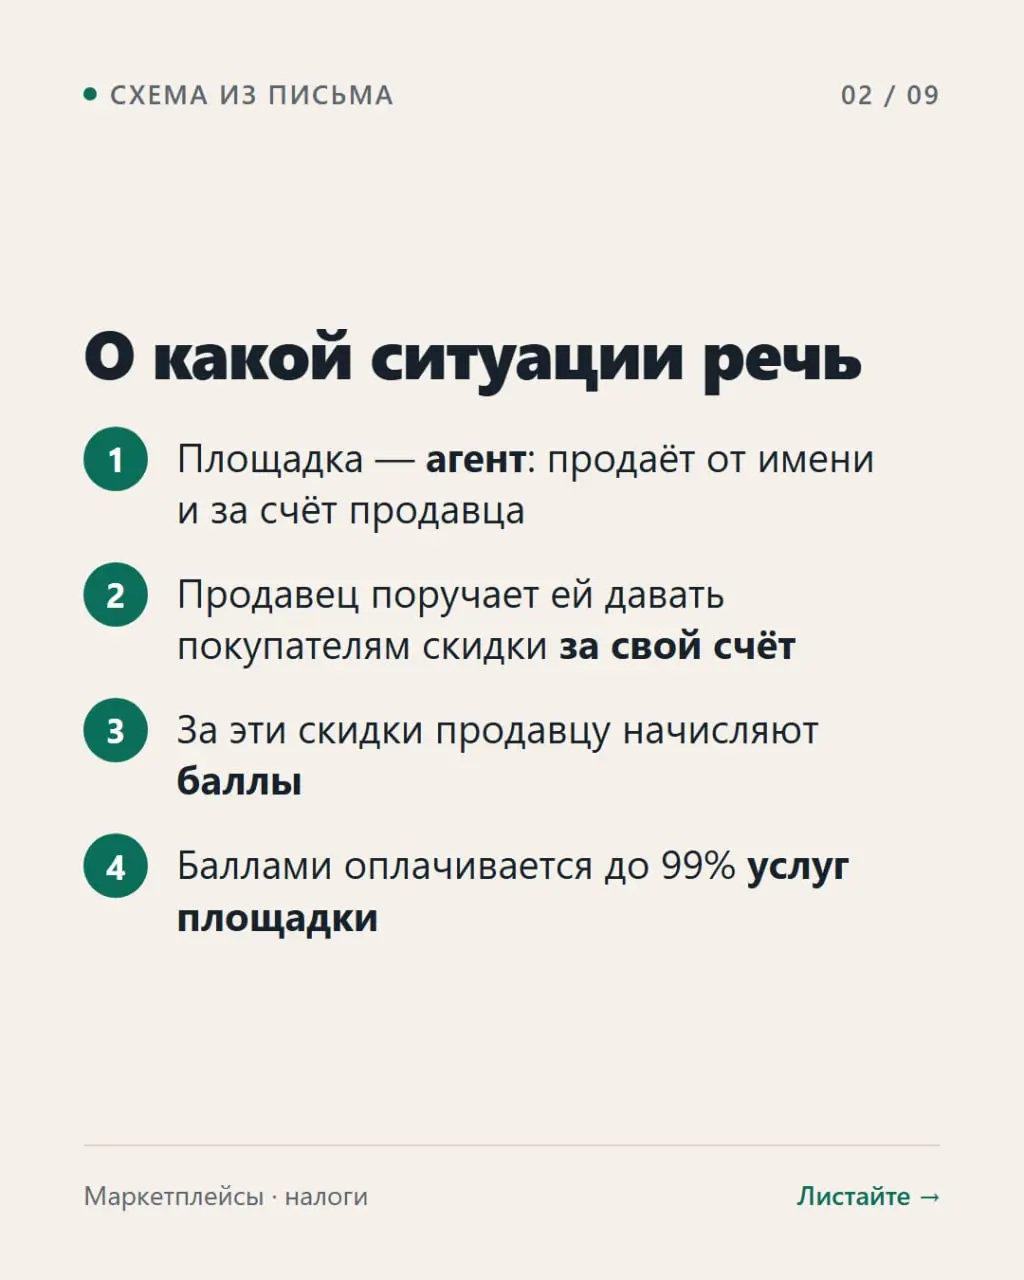
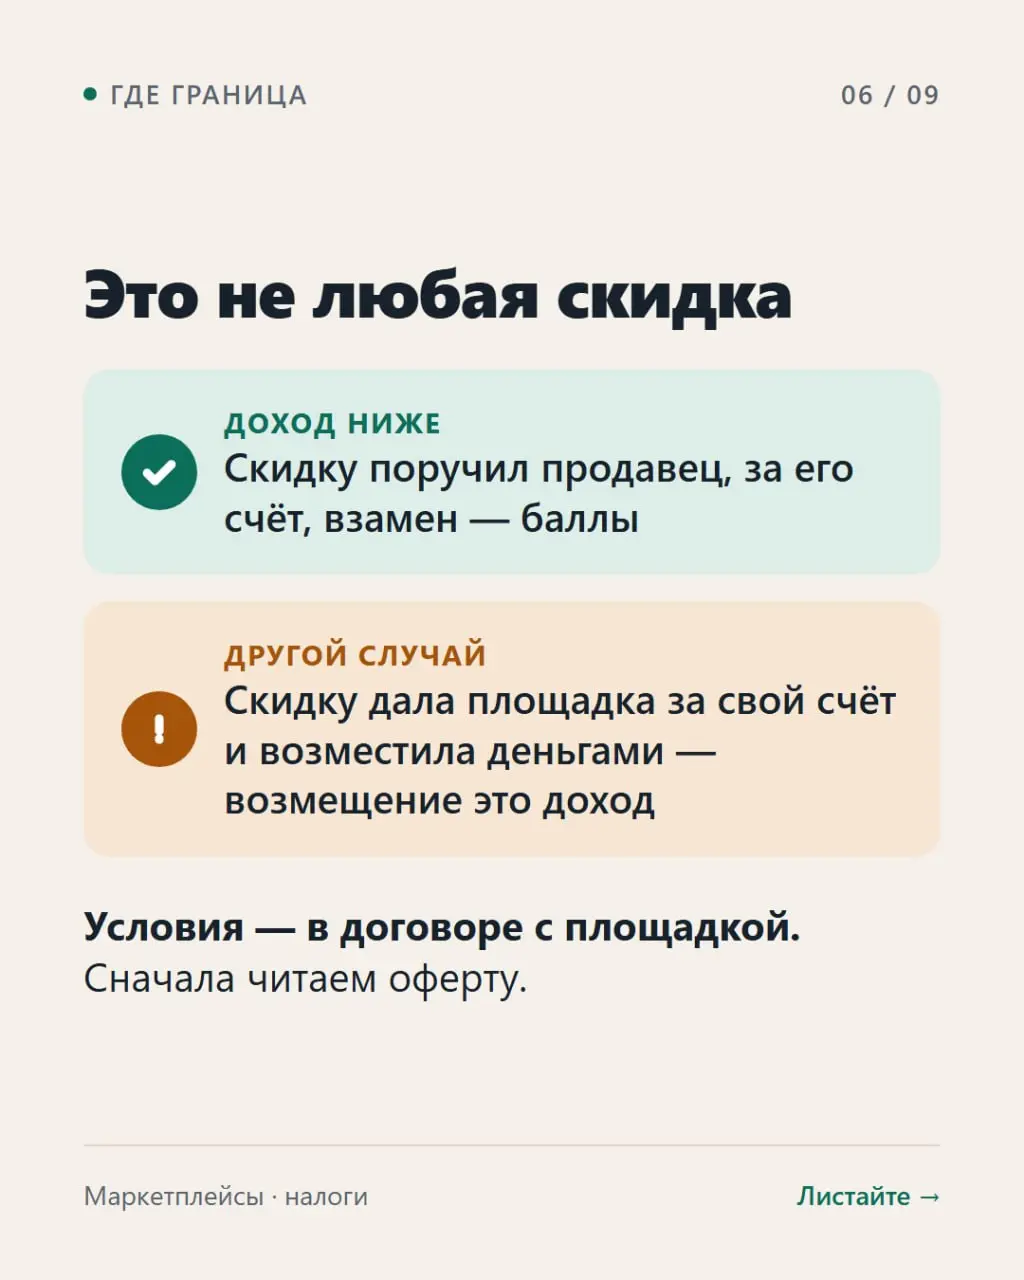
📌 Ситуация: площадка по поручению продавца даёт покупателю скидку «от имени и за счёт продавца», а взамен начисляет продавцу баллы — потратить их можно только на оплату услуг МП.
✅ Позиция ФНС:
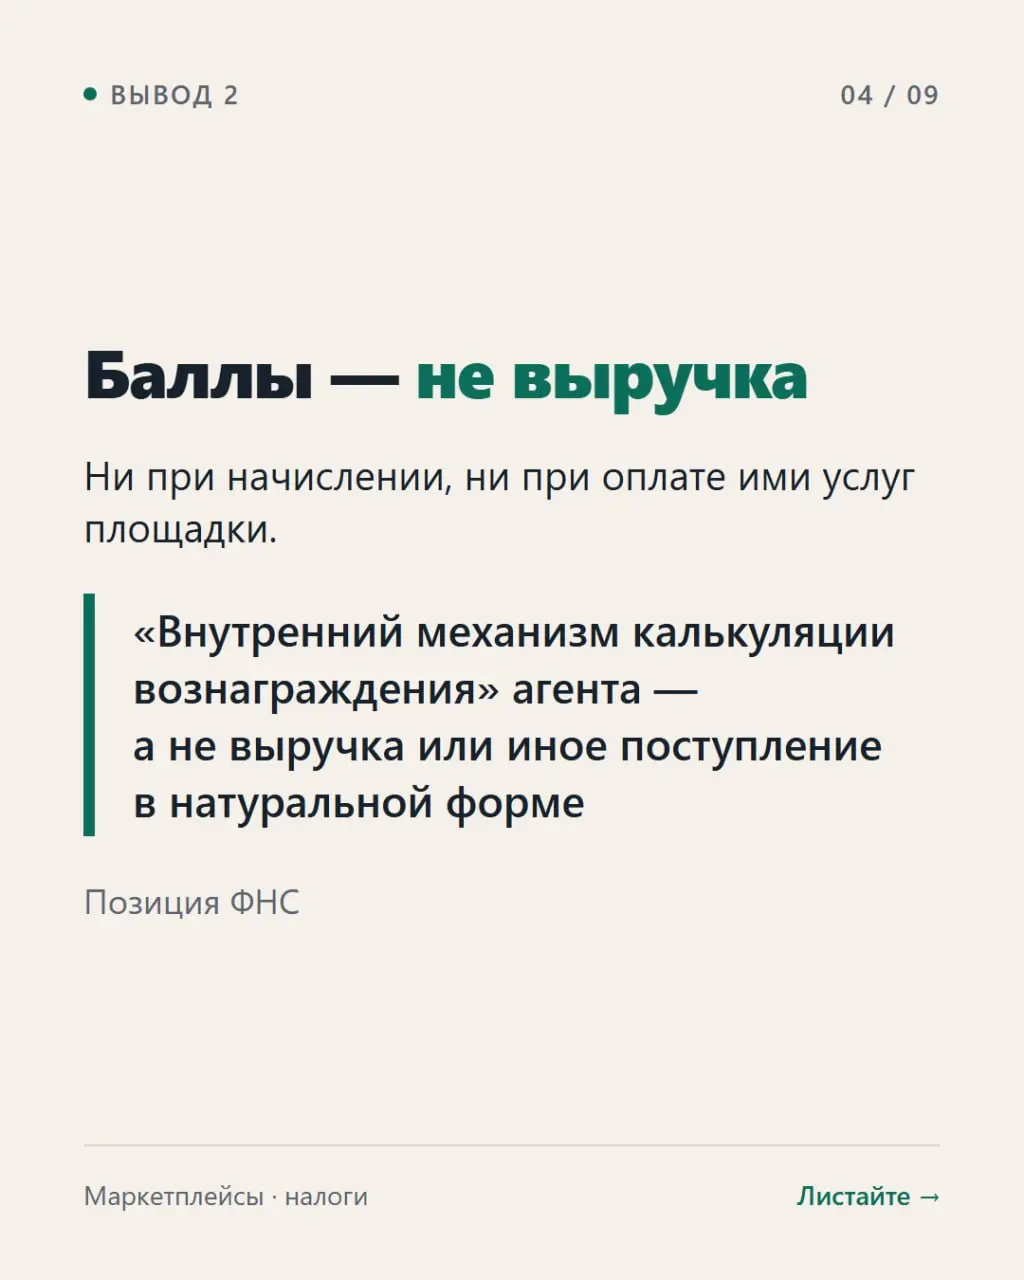
1️⃣ Баллы — не доход продавца. Ни при начислении, ни при списании в оплату комиссии. Это «внутренний механизм калькуляции вознаграждения» площадки, а не поступление в натуральной форме.
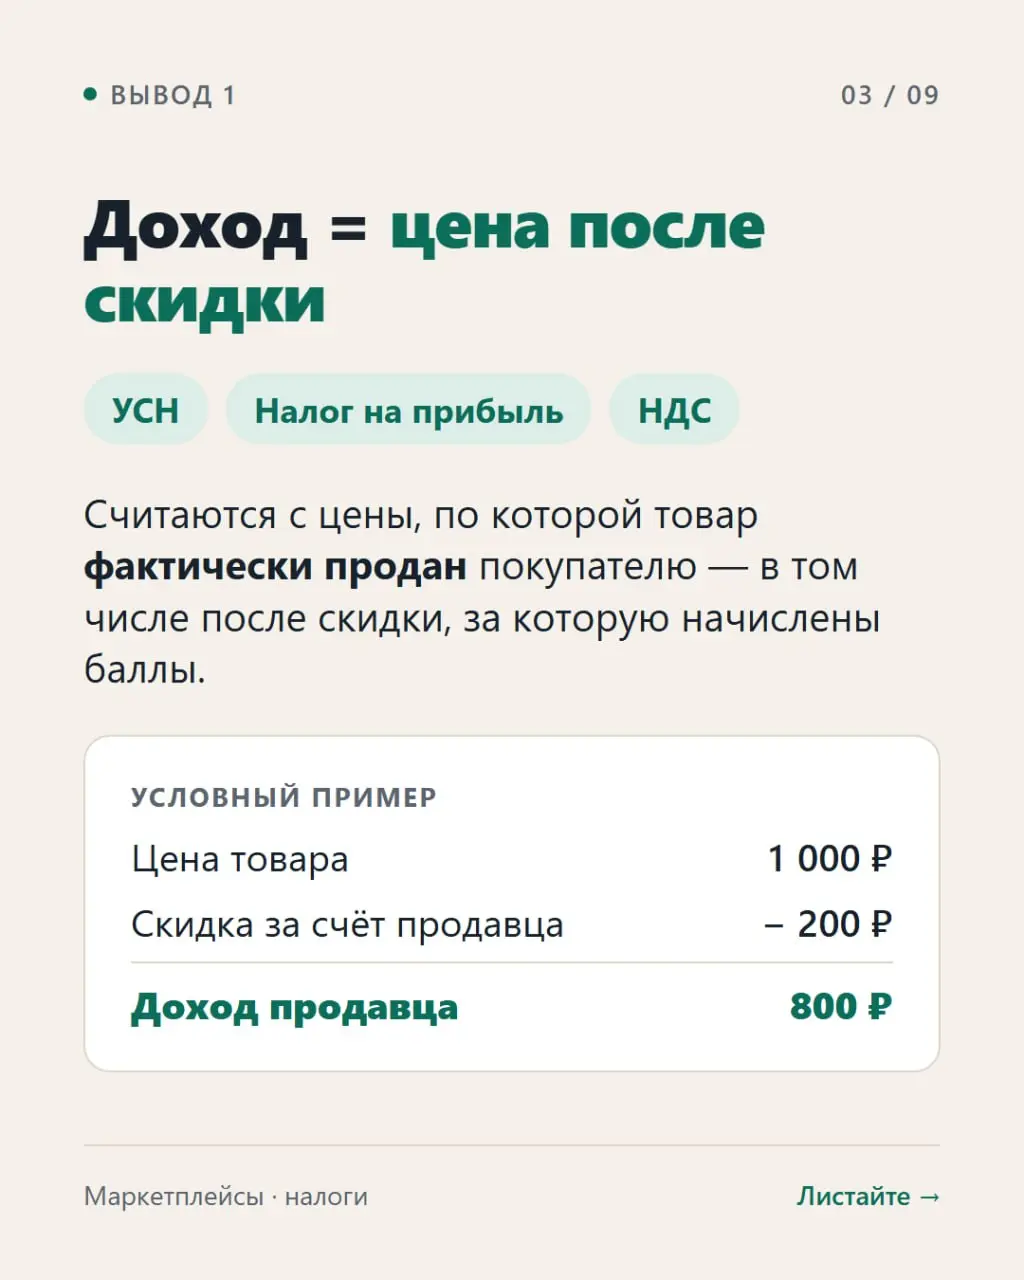
2️⃣ Налоговая база продавца (УСН, налог на прибыль, НДС) — по фактической цене реализации, за вычетом скидки, включая часть, погашенную баллами. Не по цене до скидки.
3️⃣ У площадки — зеркально: вознаграждение считается по факту полученного, за вычетом суммы, закрытой баллами.
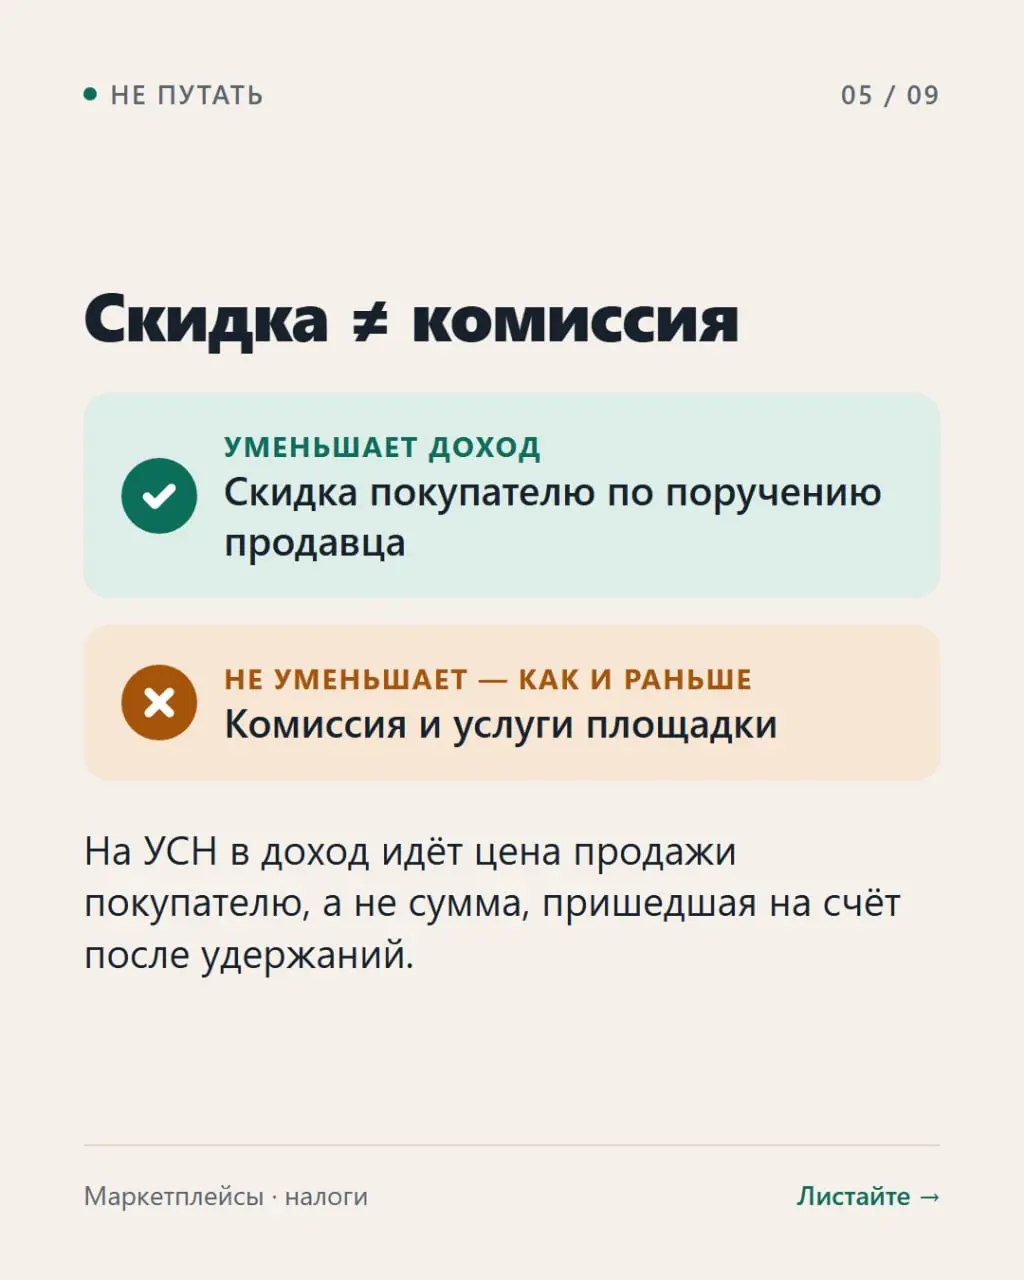
⚠️ Не путать с другим правилом: доход на УСН признаётся в полной сумме реализации, до удержания комиссии площадки — это по-прежнему так, когда из выручки просто вычитают агентское вознаграждение. Разъяснение ФНС — про другой случай: когда уменьшается сама цена товара для покупателя. Спутаете механизмы — либо переплатите, либо получите доначисление.
🔒 Когда логика работает: — в договоре с МП чётко прописано, что скидку даёт продавец через агента, от его имени и за его счёт; — баллы нельзя обменять на деньги, передать другому лицу или потратить не на услуги площадки.
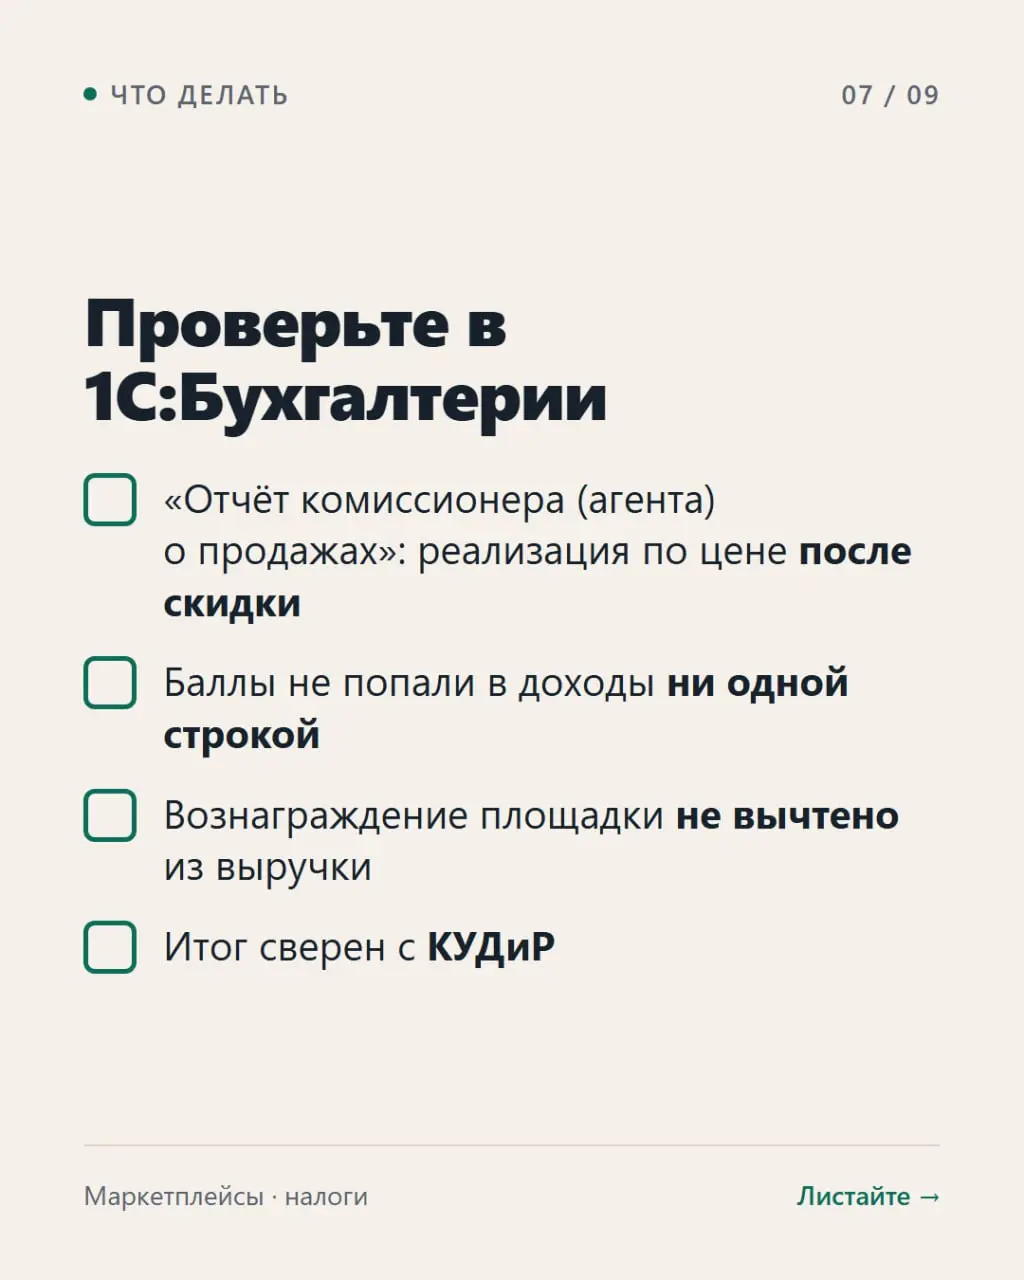
🧾 Что сделать прямо сейчас: — поднять договор с МП, проверить формулировку про скидки за баллы; — свериться с отчётом о реализации — как площадка показывает скидку; — оценить пересчёт и уточнёнки за прошлые периоды, если база считалась без вычета баллов; — закрепить логику в учётной политике.
Письмо — не НПА, а официальная позиция ведомства, снижающая риск спора.