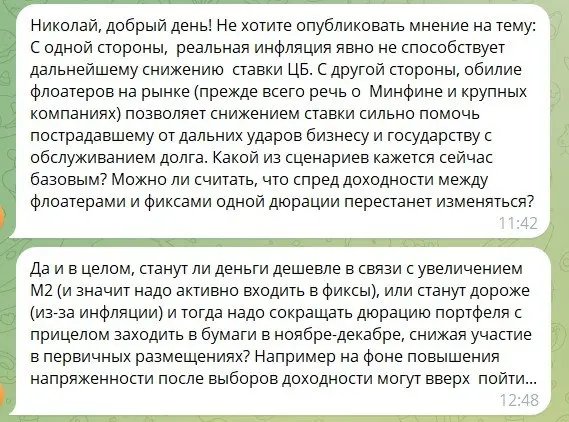
⚡️Коллеги, по пятницам теперь у нас новая рубрика "Ответы на ваши вопросы"
Сегодня разбираем вот такой вот глубокий вопрос 👆 Ответ: 16 сентября Минфин занял на семь лет под 16,30% и на пятнадцать под 16,00%. Первичка пробила 16% впервые с мая 2025 года — тогда ключевая была 21%. Сегодня она 14%. Ставка ниже на 700 б.п., а занимает государство по той же цене. Рынок давно торгует не ставку. Он торгует бюджет.
Дилемма кажущаяся
Удары по НПЗ — шок предложения: выпуск вниз, цены вверх. Это ровно та конфигурация, в которой ЦБ не снижает. 11 сентября он и не снизил, подняв оценку устойчивой инфляции до 5–6% с.к.г.
Ход «снизим ставку — поможем с обслуживанием долга» не считается. ОФЗ-ПК в обращении около 11 трлн ₽, по оценке Минфина 1 п.п. ключевой стоит бюджету примерно 100 млрд ₽ в год. Дефицит за январь–август уже 5,795 трлн при годовом плане 3,786 трлн. Перелёт в 2 трлн — это двадцать лет экономии от снижения на 100 б.п. И главное: в сентябрьском релизе ЦБ привязал политику к структурному первичному дефициту. Первичный — до процентных расходов. Обслуживание долга по построению вне реакционной функции, а больший первичный дефицит в проектировках означает политику жёстче базовой. Канал работает в обратную сторону.
Но есть версия вашей логики, которая работает
Снизить раньше инфляции ЦБ может не ради бюджета, а ради финстабильности. Вот это настоящая дилемма. Пока она не связывает: 48 полноценных дефолтов к середине августа, но невыплат 45 млрд ₽ при рынке корпдолга свыше 30 трлн, стрессовый сегмент около 3%, и 45% проблемных бумаг — у физлиц, а не в капитале банков. Убыток несут домохозяйства: вопрос социальный, не системный.
И клапан у государства другой. В прошлом году ЦБ открыл госбанкам лимит трёхмесячного РЕПО, и ОФЗ-ПК на 1,7 трлн ушли за один аукционный день. Дефицит закрывают через флоатеры и РЕПО, а не через ключевую ставку.
Базовый сценарий: 14% на 23 октября, к концу года 13,75–14,00%, вероятность ~60%. Снижение в октябре — 30%. Повышение — 10%. Я жёстче консенсуса: SberCIB ждёт 13,5% к декабрю.
Контраргумент прятать не буду: августовский с.к.г. упал до 6,9% с 11,7% в июле, годовая — 6,27%. Дезинфляция идёт.
Про спред
«Одной дюрации» не существует: у КС-флоатера она 0,1–0,25 года, у 26238 — 7,2. Считать надо брейк-ивен. По ценам вчерашних аукционов, дисконт-маржа флоатера принята за ноль:
- 26252 — 16,30%, дюрация 4,35, запас 57–80 б.п.
- 26238 — 16,00%, дюрация 6,67, запас 33–48 б.п.
Это запас роста доходности до того, как фикс за год проиграет флоатеру. В середине кривой подушка вдвое толще, чем в длинном конце. А при неизменных доходностях флоатер выигрывает только если средняя ключевая уйдёт к 16,5% и простоит там год.
Спред не «перестанет меняться»: он равен ожидаемой траектории плюс срочная премия, и сейчас это почти целиком премия за предложение Минфина. Покрытие аукциона 26252 — 1,13 при премии 5 б.п. Рынок берёт, но по своей цене.
Про М2
Деньги в М2 приходят не из печатного станка, а из кредита. Если М2 растёт на 5,9% за восемь месяцев против 2,7% нормы 2017–2019, значит заёмщики берут под 14% и выше. Это не признак дешёвых денег, а замер разрыва между спросом и предложением — то самое, на что ЦБ отвечает жёсткостью. Наличные +20,9% г/г, склонность к сбережению снижается. Доводы за «дорого и дольше».
На что обратить внимание
Триггеры:
- первичный дефицит в проектировках выше июльской траектории;
- доля ОФЗ-ПК выше 40% размещений IV квартала; устойчивая инфляция обратно в 4–5% с.к.г.
Событийной статистики про рост доходностей после думских циклов у меня нет. Но риск, который вы ищете, лежит в пояснительной записке к бюджету.
Не является инвестиционной рекомендацией