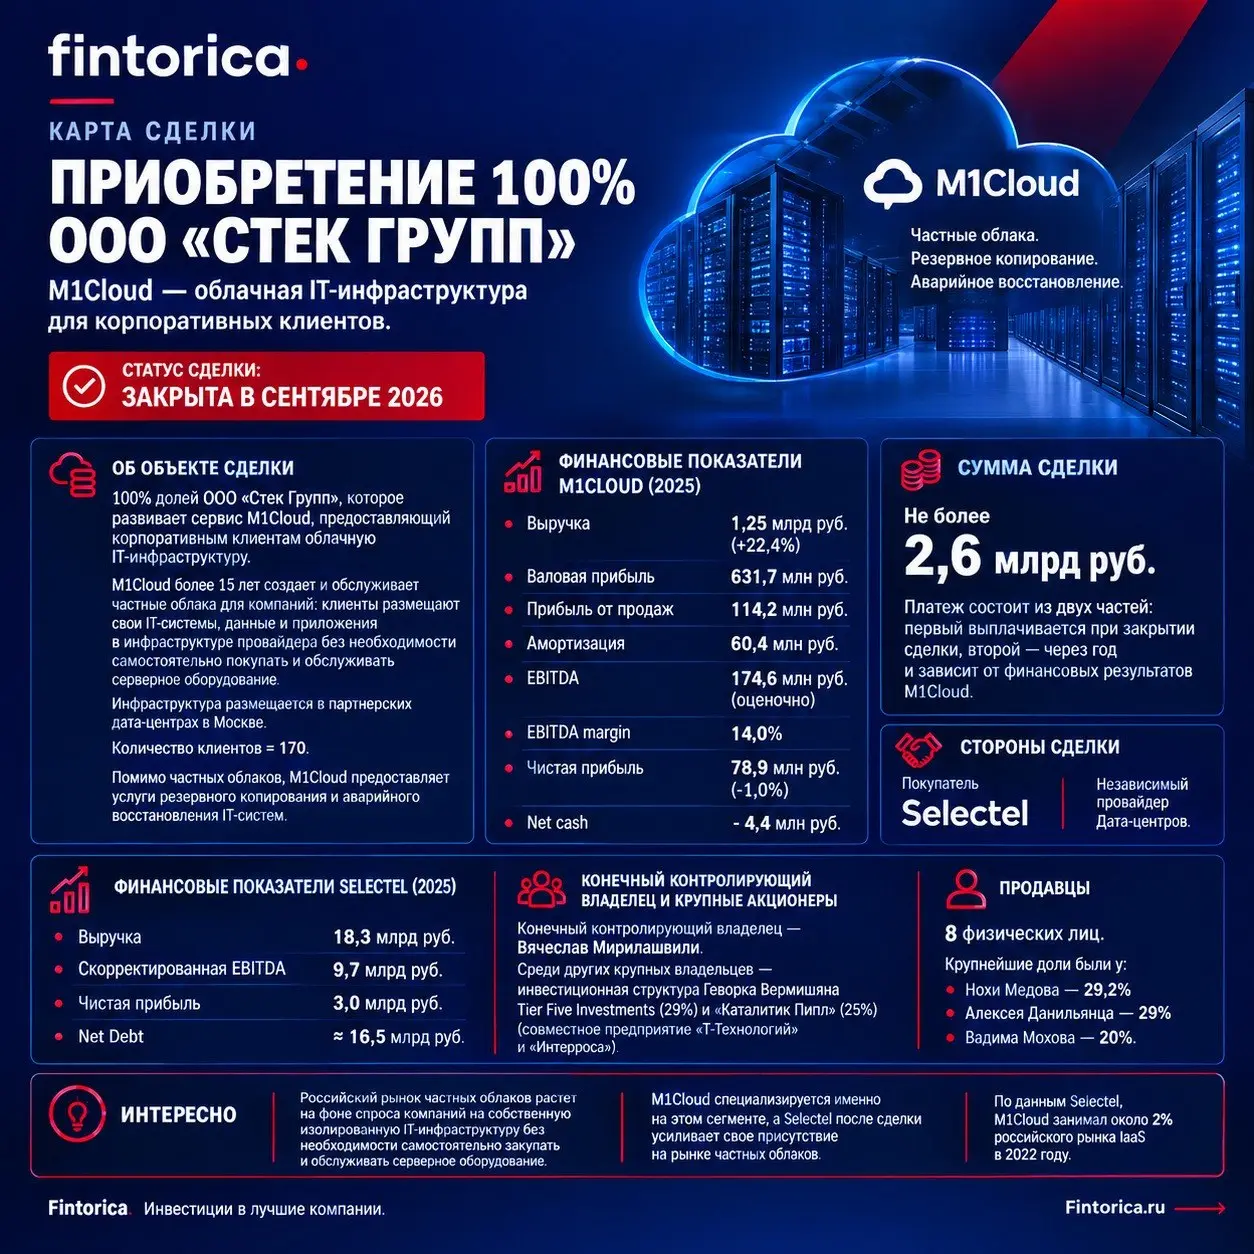
Сделка по покупке Selectel облачного провайдера M1Cloud — это классический пример стратегического поглощения, нацеленного на закрепление в быстрорастущем и высокомаржинальном сегменте рынка.
Сумма сделки составила не более 2,6 млрд рублей, что дает оценку бизнеса M1Cloud примерно в 2,1–2,2 выручки и около 15 EBITDA (без учета синергии) — справедливая цена для растущего актива с сильной нишевой экспертизой.
🎯 Зачем это Selectel: стратегические мотивы
Основная цель Selectel — усиление позиций в сегменте приватных облаков и захват доли быстрорастущего рынка. Вот ключевые причины:
— Консолидация рынка: Selectel последовательно реализует стратегию «органический рост + точечные приобретения». Ранее в 2024 году компания уже купила провайдера Servers.ru, и M1Cloud — следующий логичный шаг в этом направлении.
— Доступ к экспертизе и клиентам: M1Cloud обладает уникальной компетенцией в создании и обслуживании частных облаков «под ключ», которой у Selectel могло не хватать. Покупка мгновенно добавляет более 170 корпоративных клиентов из среднего и крупного бизнеса, что расширяет клиентскую базу Selectel (44,5 тыс. заказчиков).
— Рыночный тренд: Спрос на изолированную, безопасную и управляемую ИТ-инфраструктуру (приватные облака) растет. Бизнес все чаще выбирает гибридные модели и инфраструктуру «под ключ». Selectel покупает актив, который находится точно в центре этого тренда.
💎 Почему M1Cloud: ценность актива
M1Cloud — не просто еще один облачный провайдер, а специализированный игрок с сильными финансовыми и операционными показателями:
— Финансовая эффективность: Выручка за 2025 год составила 1,25 млрд руб. (+22,4%), а рентабельность по EBITDA — 14% (174,6 млн руб.). Это здоровый, прибыльный бизнес с хорошей динамикой.
— Стабильность и опыт: Компания работает более 15 лет и управляет инфраструктурой в дата-центрах уровня Tier III, что гарантирует высокую надежность и отказоустойчивость.
— Нишевое лидерство: M1Cloud занимал около 2% российского рынка IaaS еще в 2022 году, а его фокус на приватных облаках позволяет предлагать клиентам то, что не могут дать массовые публичные провайдеры.
💰 Финансовая логика и оценка
Структура сделки с отложенным платежом, зависящим от финансовых результатов, — это классический инструмент управления рисками.
— Оценка: При выручке 1,25 млрд руб. и EBITDA 174,6 млн руб., сумма 2,6 млрд руб. дает мультипликаторы ~2,1x EV/Revenue и ~15x EV/EBITDA. Это адекватная цена для быстрорастущего актива в стратегически важном сегменте.
— Синергия: Selectel получает доступ к клиентам M1Cloud и может продавать им свой более широкий портфель услуг (IaaS, PaaS, colocation). Клиенты M1Cloud, в свою очередь, получают доступ к инфраструктуре Selectel и экспертизе.
— Баланс: Selectel имеет высокую долговую нагрузку (Net Debt ≈ 16,5 млрд руб.), но генерирует сильный денежный поток (EBITDA 9,7 млрд руб.). Сделка на 2,6 млрд руб. с рассрочкой не является критичной для финансовой устойчивости покупателя.
🔮 Что это значит для рынка
Покупка M1Cloud — это сигнал о начале активной консолидации российского облачного рынка. Крупные игроки (Selectel, VK, Yandex) будут поглощать нишевых провайдеров, чтобы наращивать компетенции и клиентскую базу.
Для клиентов M1Cloud в краткосрочной перспективе ничего не изменится — сервисы продолжат работать в обычном режиме. В долгосрочной — они получат доступ к более масштабной и технологичной платформе.
Если захотите разобрать другие сделки или сравнить мультипликаторы с аналогами, дайте знать.