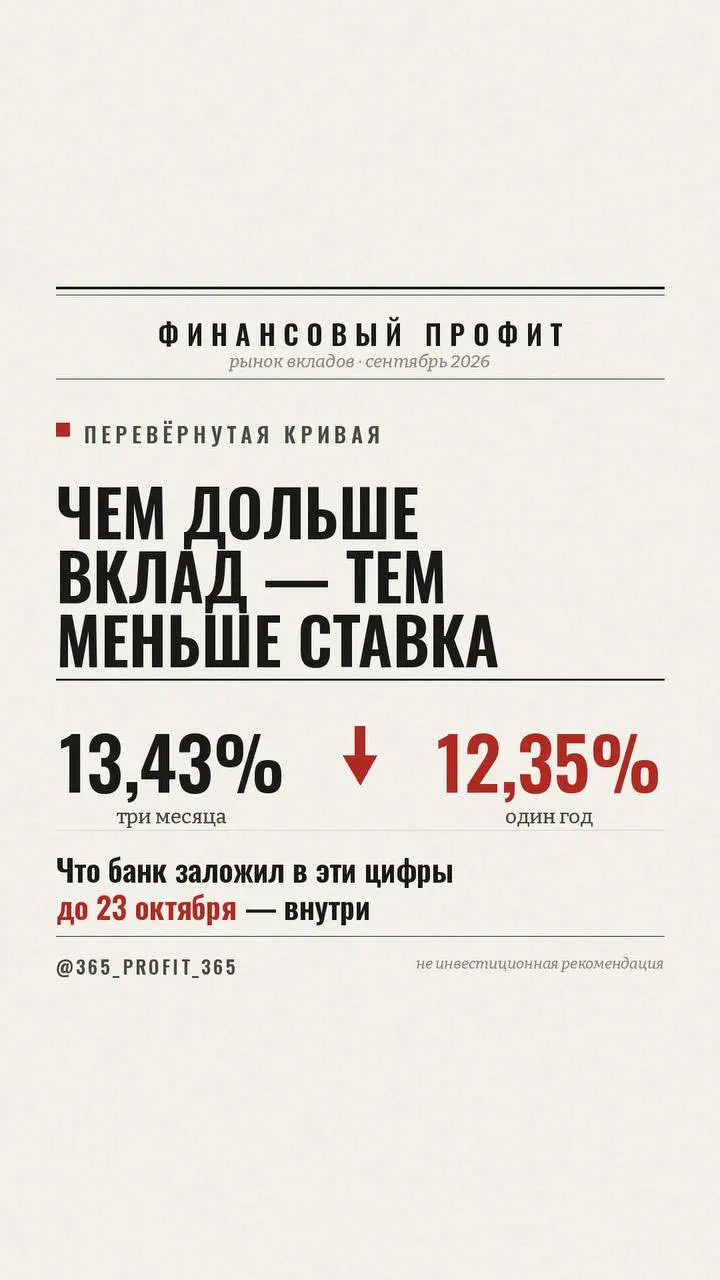
Три месяца — 13,43%. Год — 12,35%.
Перечитайте ещё раз. Чем дольше вы отдаёте банку деньги, тем меньше он готов платить. Обычно всё наоборот: за длинный срок доплачивают премию, потому что вы жертвуете свободой распоряжаться деньгами. Сейчас эту премию не просто убрали — её вычли.
Что показывает расчёт «РБК Инвестиций» на 18 сентября: — три месяца: 13,43% (+0,02 п.п. за неделю) — шесть месяцев: 13,31% (+0,08 п.п.) — год: 12,35% (+0,05 п.п.)
Ставки растут с июньского заседания ЦБ — за это время прибавили от 0,23 до 0,34 п.п. Растут все сроки. Но годовой так и не догнал трёхмесячный.
Оговорка, которой нет в рекламных баннерах: это средняя максимальная эффективная ставка в топ-10 банков, по вкладам от 100 тыс. рублей, для новых денег или новых клиентов. Эффективная — значит, с капитализацией процентов. Новые деньги — значит, те, что лежат у вас в этом же банке со вчерашнего дня, на витринную ставку чаще всего не попадают. У ЦБ свой индикатор по тем же десяти банкам, без капитализации и допусловий, и он ниже — около 13%. Обе цифры честные, просто линейки разные.
Теперь главное.
13,43% на три месяца — это не 13,43% в кармане. Это примерно 3,3% за квартал: с миллиона — около 33 тысяч рублей. Через девяносто дней вы переоткрываете вклад по ставке, которой сегодня ещё не существует. Ключевая сейчас 14%, следующее заседание ЦБ — 23 октября. Весь риск переоткрытия лежит на вкладчике, и именно за то, чтобы не брать его на себя, банк и платит вам сейчас чуть больше на коротком сроке.
Перевёрнутая кривая — это не щедрость. Это прогноз банка, выраженный в цифрах: он не хочет фиксировать высокий процент надолго, потому что ждёт снижения ставки.
Вывод в одну строку: вклад фиксирует срок. Доходность он не фиксирует.
Инструмент, где фиксируется именно доходность, существует — облигация с постоянным купоном, удержанная до погашения. Вы заранее знаете, сколько получите и когда. Минусы называю сразу, потому что их обычно не называют: цена по дороге колеблется и при досрочной продаже можно выйти в минус, НДФЛ удерживается с купона с первого рубля (у вклада есть необлагаемый лимит), страховки АСВ нет вообще. В следующем разборе посчитаю на цифрах, при каком сценарии по ставке облигация проигрывает вкладу — такой сценарий есть.
А у вас деньги сейчас на каком сроке — три месяца, полгода, год? Напишите в комментариях сумму и срок, посчитаю, что произойдёт при переоткрытии в октябре.
Не является индивидуальной инвестиционной рекомендацией.
#вклады #ключеваяставка #облигации #инвестиции #финансоваяграмотность