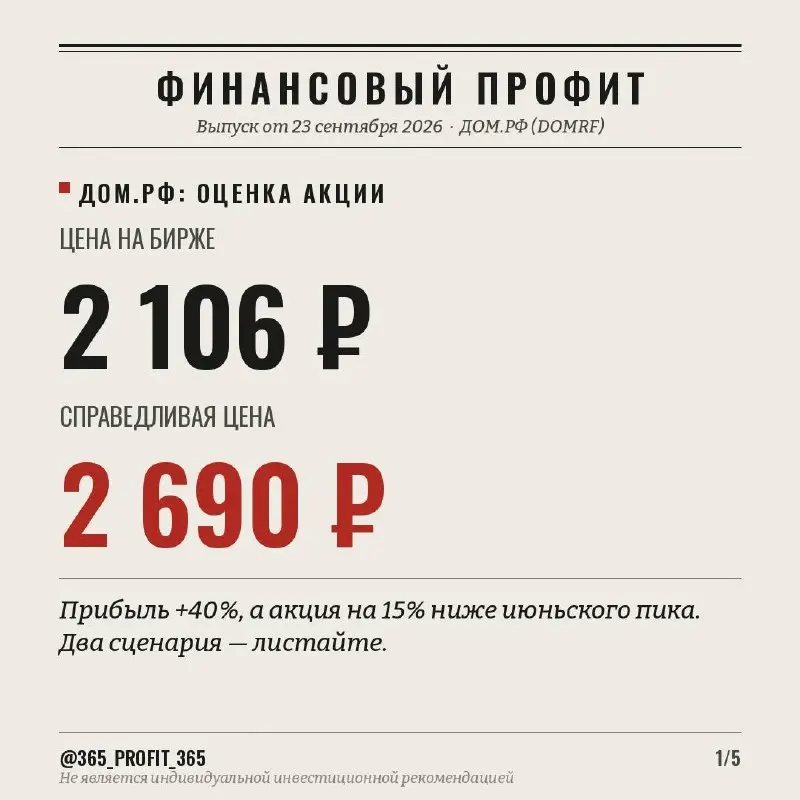

ДОМ.РФ: прибыль +40%, а акция на 15% ниже июньского пика. Кто прав — рынок или цифры?
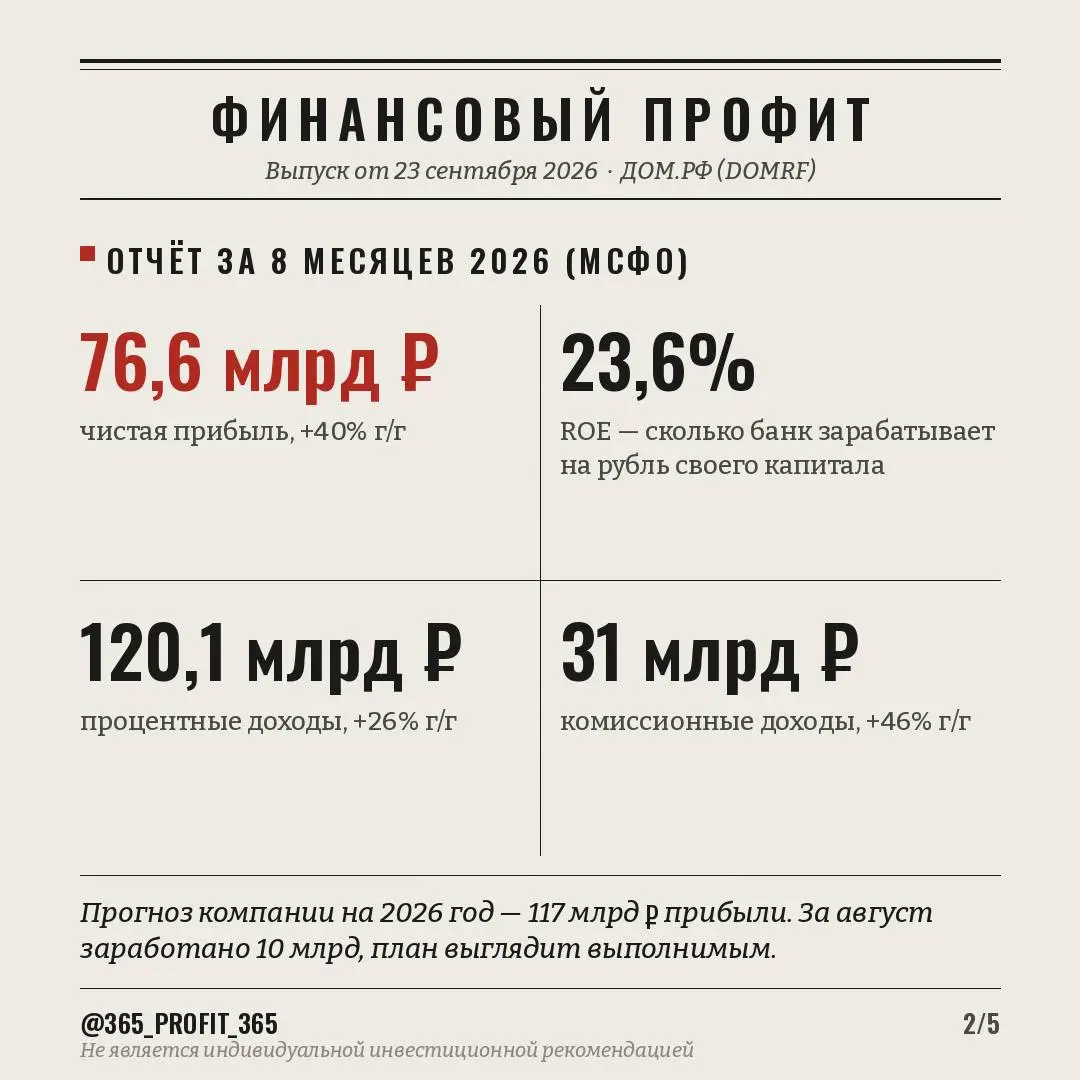
Вчера ДОМ.РФ отчитался за 8 месяцев 2026 года по МСФО. Цифры сильные:
▪️ Чистая прибыль — 76,6 млрд ₽, +40% к прошлому году ▪️ Процентные доходы — 120,1 млрд ₽, +26% ▪️ Комиссионные доходы — 31 млрд ₽, +46% ▪️ ROE — 23,6%. Это рентабельность капитала: сколько банк зарабатывает на каждый рубль собственных денег
Компания подтверждает прогноз на год — 117 млрд ₽ прибыли. Для этого нужно около 10 млрд в месяц, ровно столько заработано в августе.
Сколько стоит акция
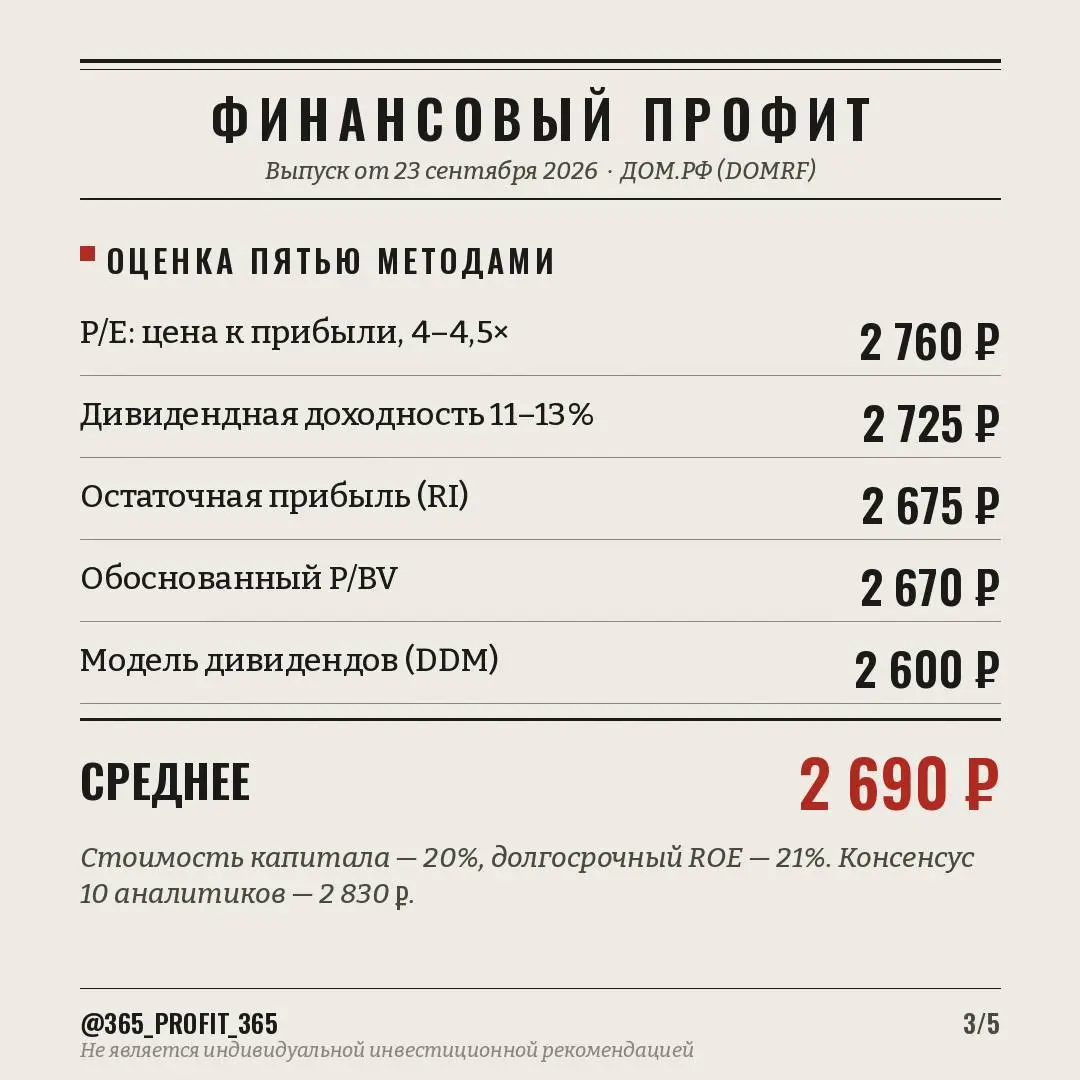
Я посчитала справедливую цену пятью методами: через P/E, дивидендную доходность, остаточную прибыль, обоснованный P/BV и модель дивидендов. Результаты — от 2 600 до 2 760 ₽, в среднем 2 690 ₽. На бирже акция стоит 2 106 ₽, разница около 28%. Консенсус 10 аналитиков ещё выше — 2 830 ₽.
При текущей цене компания стоит 3,2 годовые прибыли, а ожидаемый дивиденд за 2026 год (~325 ₽) даёт около 15% доходности.
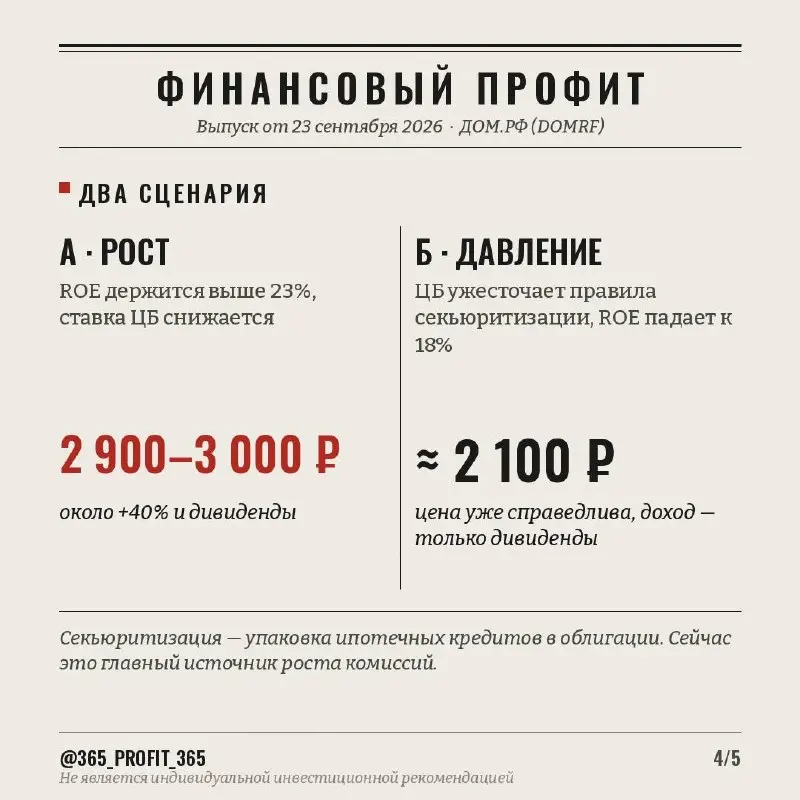
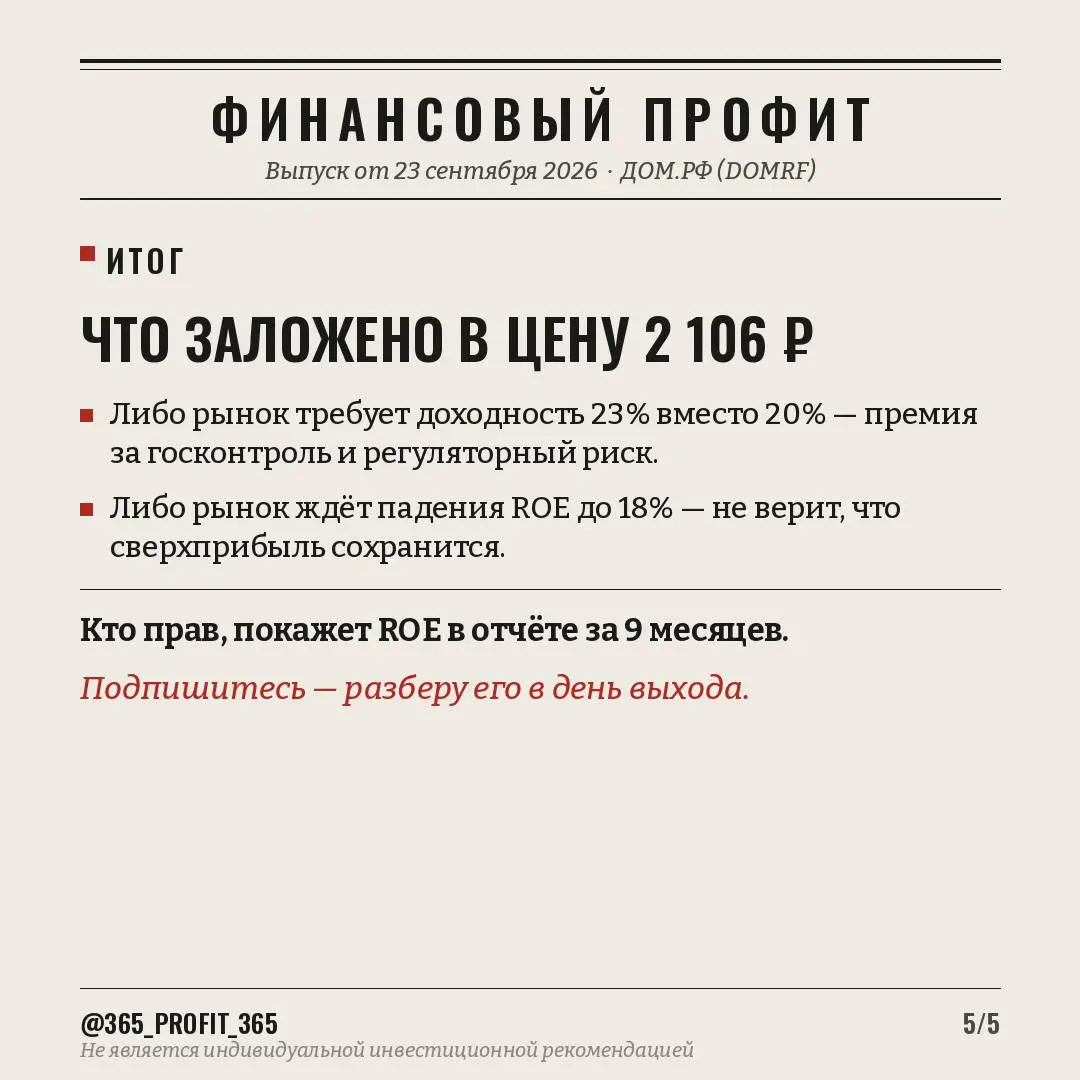
Почему тогда так дёшево? Если развернуть расчёт в обратную сторону, цена 2 106 ₽ оправдана в одном из двух случаев: — инвесторы требуют доходность 23% вместо 20%, это премия за госконтроль и регуляторный риск; — рынок ждёт падения ROE до 18%, потому что ЦБ ужесточает правила секьюритизации (упаковки ипотеки в облигации), а это главный источник роста комиссий.
Два сценария
🟥 А · Рост. ROE держится выше 23%, ставка снижается → 2 900–3 000 ₽, около +40% плюс дивиденды. ⬛ Б · Давление. ROE падает к 18% → справедливо ≈ 2 100 ₽. Цена уже честная, доход — только дивиденды.
Решающая цифра — ROE в отчёте за 9 месяцев. Подпишитесь, чтобы не пропустить разбор: выложу его в день выхода.
А вы в какой сценарий верите — А или Б? Пишите в комментариях.
Не является индивидуальной инвестиционной рекомендацией.
#ДОМРФ #DOMRF #акции #инвестиции #МСФО #дивиденды #ФинансовыйПрофит