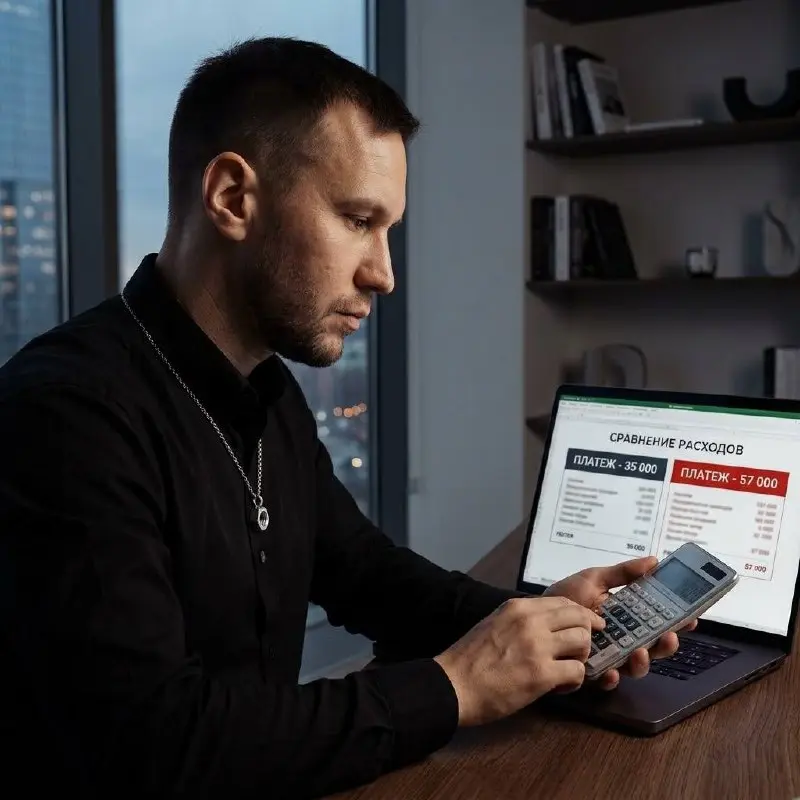
6 дней до 1 октября. На те же 6 миллионов платёж по семейной ипотеке вырастет с 35 000 до 57 000.
Минфин опубликовал новые правила семейной ипотеки. Программу продлили до 2030 года, и это единственная новость, которую будут радостно пересказывать. Остальное читают мелким шрифтом.
С 1 октября ставка и лимит больше не одинаковые для всех. Теперь всё зависит от количества детей. Хотя бы одному должно быть меньше 7 лет.
Новая лестница для регионов, включая Татарстан и другие регионы Один ребёнок - 10% и лимит 6 млн. Двое - 8% и 8 млн. Трое - 6% и 10 млн. Четверо - 4% и 10 млн. Пятеро и больше - 2% и 10 млн.
В Москве, Питере и их областях ставки на 2 пункта выше, лимиты - до 18 млн.
Демографическая политика через калькулятор: каждый следующий ребёнок минус два процента. Экономически логично. Эмоционально - пусть каждый решит сам.
Главное изменение не в ставке Срок субсидирования режут вдвое: 15 лет вместо 30. Вот тут и живёт настоящая арифметика. Семья с двумя детьми берёт 6 миллионов. Сейчас на 30 лет это около 35 тысяч в месяц. С октября, на 15 лет под 8%, - около 57 тысяч.
Плюс 22 тысячи ежемесячно. На тот же долг. На ту же квартиру.
Отсюда второе следствие, о котором говорят реже: под такой платёж банку нужен доход выше. Если раньше семья проходила с официальными 100 тысячами на двоих, то теперь, по оценкам рынка, нужно ближе к 150. Белых. Так что часть людей отсеется не ставкой, а одобрением.
Для Казани всё ещё смешнее В сентябре под лимит семейной ипотеки в Казани попадал 1% квартир в продаже. Меньше сотни объектов на весь город.
Реальность простая: 6–8 миллионов - это студия, 10 - однушка. Семья с пятью детьми получает ставку как в 2018 году. На однушку. Семь человек на сорока метрах, зато под 2%.
Именно поэтому я годами повторяю одно и то же: рынок уже давно показал, какой формат ему нужен. Спрос - на студии и однушки. Просто теперь это подтвердил ещё и минфин.
Кто выигрывает? ИЖС. Строительство дома и покупка земли под него остаются на 6% для всех, без привязки к количеству детей и региону. Если ты давно думал про дом - теперь у этого сценария появился аргумент, которого раньше не было.
Кто проигрывает? Инвесторы, которые использовали «семейку» как дешёвые деньги на студию под сдачу. Для многих вся модель держалась на 6% на 30 лет. С 10% на 15 лет цифры по потоку перестают сходиться. Считать нужно заново. И честно - иногда ответ будет «уже не выгодно».
Что делать в эти 6 дней Если ты уже в процессе - одобрение есть, объект выбран - ускоряйся. Главное не одобрение, а подписанный кредитный договор до 1 октября. Позвони в банк сегодня и спроси прямо: какие условия будут, если подписание пройдёт 30-го, а какие - если 2-го. Банки загружены, слоты на конец месяца уже расписаны, так что это не формальность.
Если ты стартуешь с нуля прямо сейчас - скажу против своего интереса. За шесть дней, два из которых выходные, пройти одобрение, найти объект и выйти на сделку почти нереально. А квартира, купленная в спешке ради ставки, - классический способ переплатить за не тот объект сильнее, чем сэкономить на процентах.
Ставка - это вход. Но квартиру ещё двадцать лет содержать, сдавать или продавать.
Если ты уже в процессе и нужна скорость - пиши в личку сегодня. Помогу с объектом, сделкой и ипотечным брокером, пока ещё есть окно.
Если не успеваешь или сомневаешься, стоит ли брать вообще, - пришли бюджет и задачу. Посчитаю по трём цифрам: вход с новой ставкой, поток чистыми, выход. И скажу, какой сценарий у тебя сейчас реально лучший: успевать, ждать или смотреть в сторону ИЖС.
А в комментариях ответь: новые условия для твоей семьи - это минус 2%, плюс 22 тысячи к платежу или просто «нас это не касается»? 👇