


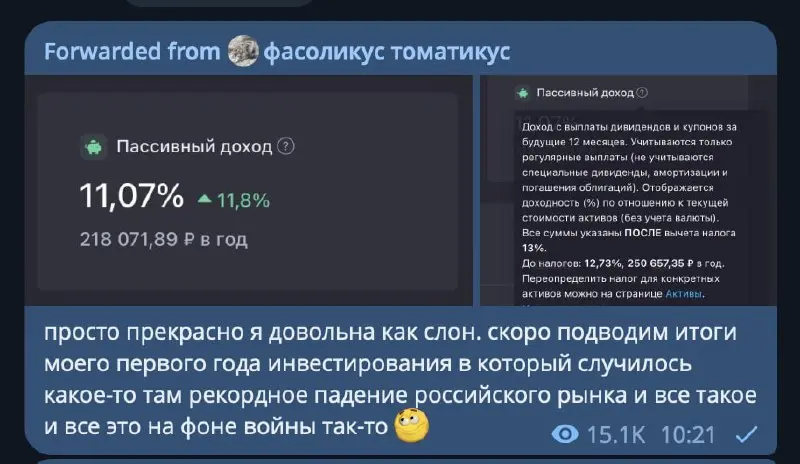
📈 У меня открыт накопительный счёт, где ставка выше, чем эти 11,07% на скрине. И в этой ситуации у меня возник вопрос: а ради чего тогда вся возня с инвестициями?
Человек переживает падение рынка, радуется дивидендам. У меня деньги лежат на счёте. Никакой красивой истории про мой первый год инвестирования. Хотя в ковид на акциях я очень неплохо заработал, но там и доходность была около 30% годовых.
Или вот ещё вариант: купить на всю котлету LQDT. У фонда ориентир — доходность на уровне ключевой ставки, которая выше 11%. И все, ты зарабатываешь больше, а копаться в отчётности не нужно. 😳
Сразу оговорюсь: на скрине ожидаемые дивиденды и купоны, а не полная доходность портфеля. Напрямую сравнивать эти цифры со ставкой счёта, конечно, некорректно. Надо учитывать изменение стоимости активов и налоги. Да и сам счёт тоже не обещает такую ставку навсегда.
🥸 Но вопрос у меня всё равно остаётся. Если я трачу время на выбор бумаг и беру на себя дополнительный риск, хочется понимать, что я за это получаю по сравнению с вариантом, где почти ничего делать не надо.
Меня вообще удивляет, как легко мы начинаем оценивать результат внутри выбранного занятия. Раз уж стал инвестором, то начинаешь радоваться купонам и дивидендам. А вопрос «может, мне было бы выгоднее просто оставить деньги на счёте?» как будто уже за рамками.
В продуктах — та же история. Можно улучшать сложный сценарий и радоваться, что пользователи наконец научились его проходить. А потом выяснить, что им вообще не обязательно было через всё это продираться.
Я не против инвестиций. Просто нужно сравнивать все варианты. Пока мой накопительный счёт довольно убедителен. Хотя я даже отчётность банка ради него не открывал 😥 👨💻Продакт поехал #personal #money
В этом посте были ссылки, но мы их удалили по правилам Сетки


· 4 ч
Экономика циклична и не всегда будет ключевая ставка 14% годовых. Для роста экономики нужно, чтобы ставка была ниже 10%. А в таком случае проценты по вкладам и накопительным будут 5-8% годовых, что уже не так приятно) В таком случае инвестиции в акции и ПИФы становятся выгоднее. Но конечно сделанные с хорошей долгосрочной стратегией.
1
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
коммент удалён
· 4 ч
Прав, конечно
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён