
Ваши клиенты живут в двух финансовых реальностях
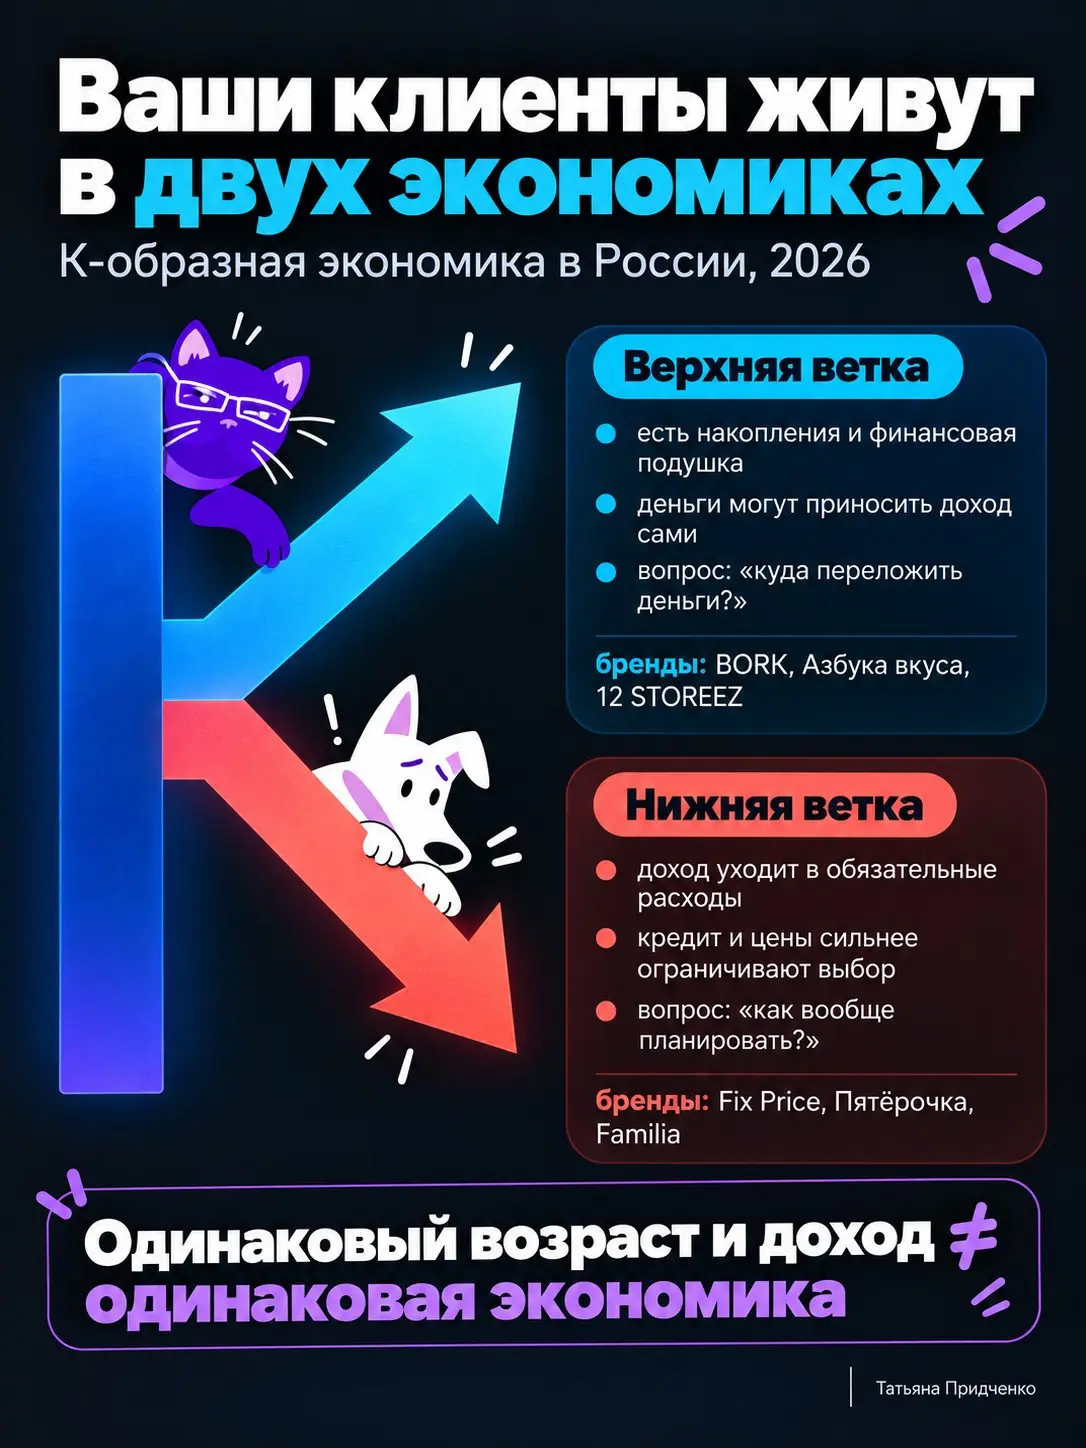
Есть метафора, которая хорошо объясняет часть странностей в поведении клиентов в 2026 году: K-образная экономика.
Я бы не читала её буквально как деление на «богатых» и «бедных». Для продуктовой команды интереснее другое: два человека с похожим доходом могут находиться в совершенно разных финансовых состояниях.
У одного после обязательных расходов остаётся запас, есть вклад или инвестиции, и высокая ставка работает в его пользу. У другого при той же зарплате большая часть денег уже распределена между ипотекой, арендой, кредитами и повседневными расходами.
В вашей сегментации они могут выглядеть одинаково. В продукте будут вести себя по-разному.
Некоторые примеры с российского рынка:
1) У группы «Магнит» в одном портфеле есть и дискаунтер В1, где предложение строится вокруг базовой корзины и низкой цены, и «Азбука вкуса», то есть премиальная розница.
2) Похожую логику видно в финтехе. Ozon Банк в 2026 году запустил Ultra, премиальный сервис для клиентов с капиталом. При этом в той же экосистеме есть рассрочка на крупные покупки.
Как итог, доход всё хуже объясняет, как человек принимает решение о деньгах.
Два человека 35 лет из Москвы с одинаковой зарплатой могут совершенно по-разному реагировать на одну цену. У одного собственное жильё и запас на несколько месяцев. У другого – ипотека, дети и несколько обязательных платежей по рассрочкам и ЖКХ в месяц.
Поэтому я бы сегодня сегментировала клиентов не только по тому, кто они, какие у них есть "работы" (в парадигме Jobs-to-be-done), но и по тому, в каком финансовом состоянии они принимают решение.
Есть ли у человека свободный остаток после обязательных расходов? Чем он закроет неожиданную трату? Что происходит после повышения цены: он заплатит больше, откажется от покупки или выберет рассрочку?
А потом я бы разрезала по этому признаку активацию, retention, средний чек, использование промо и результаты экспериментов.
Потому что часть гипотез, которые выглядят как «не сработало», на самом деле могла отлично сработать для одной финансовой реальности и провалиться для другой.
Это для меня и есть главный вывод из концепции K-образной экономики:
Не строить отдельные продукт ыдля «богатых» и «бедных», а перестать считать, что одинаковый доход означает одинаковую свободу выбора