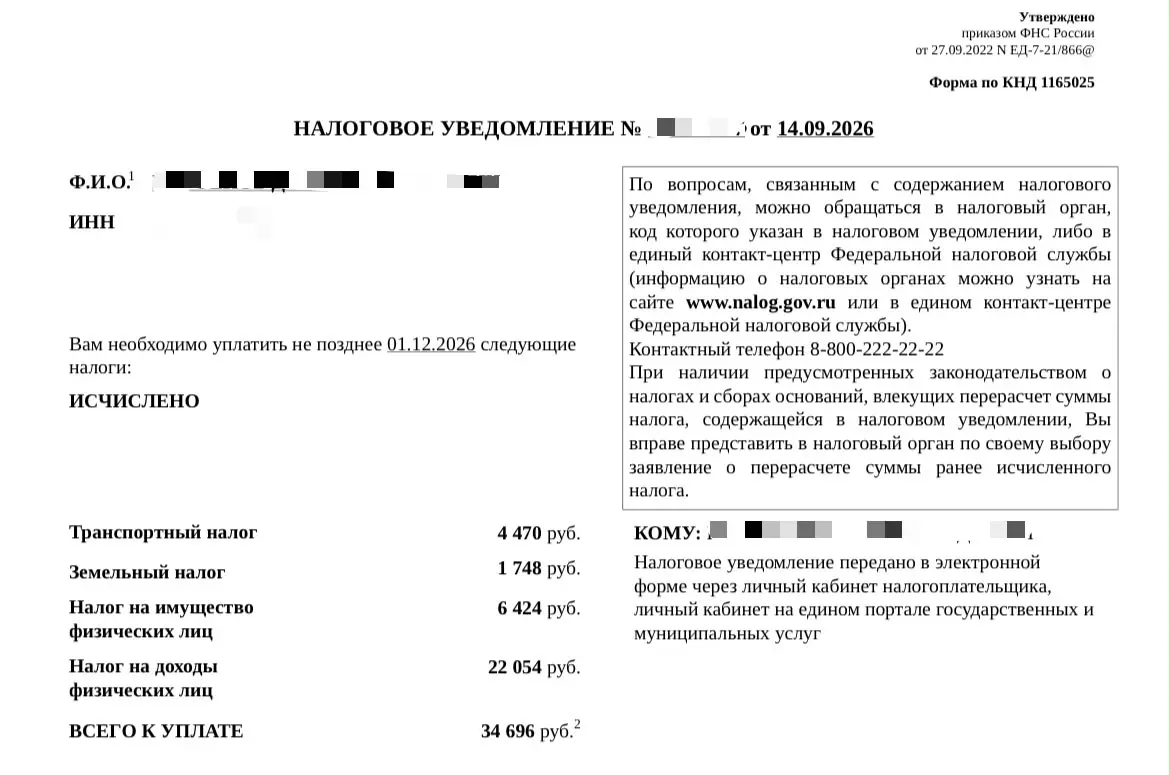
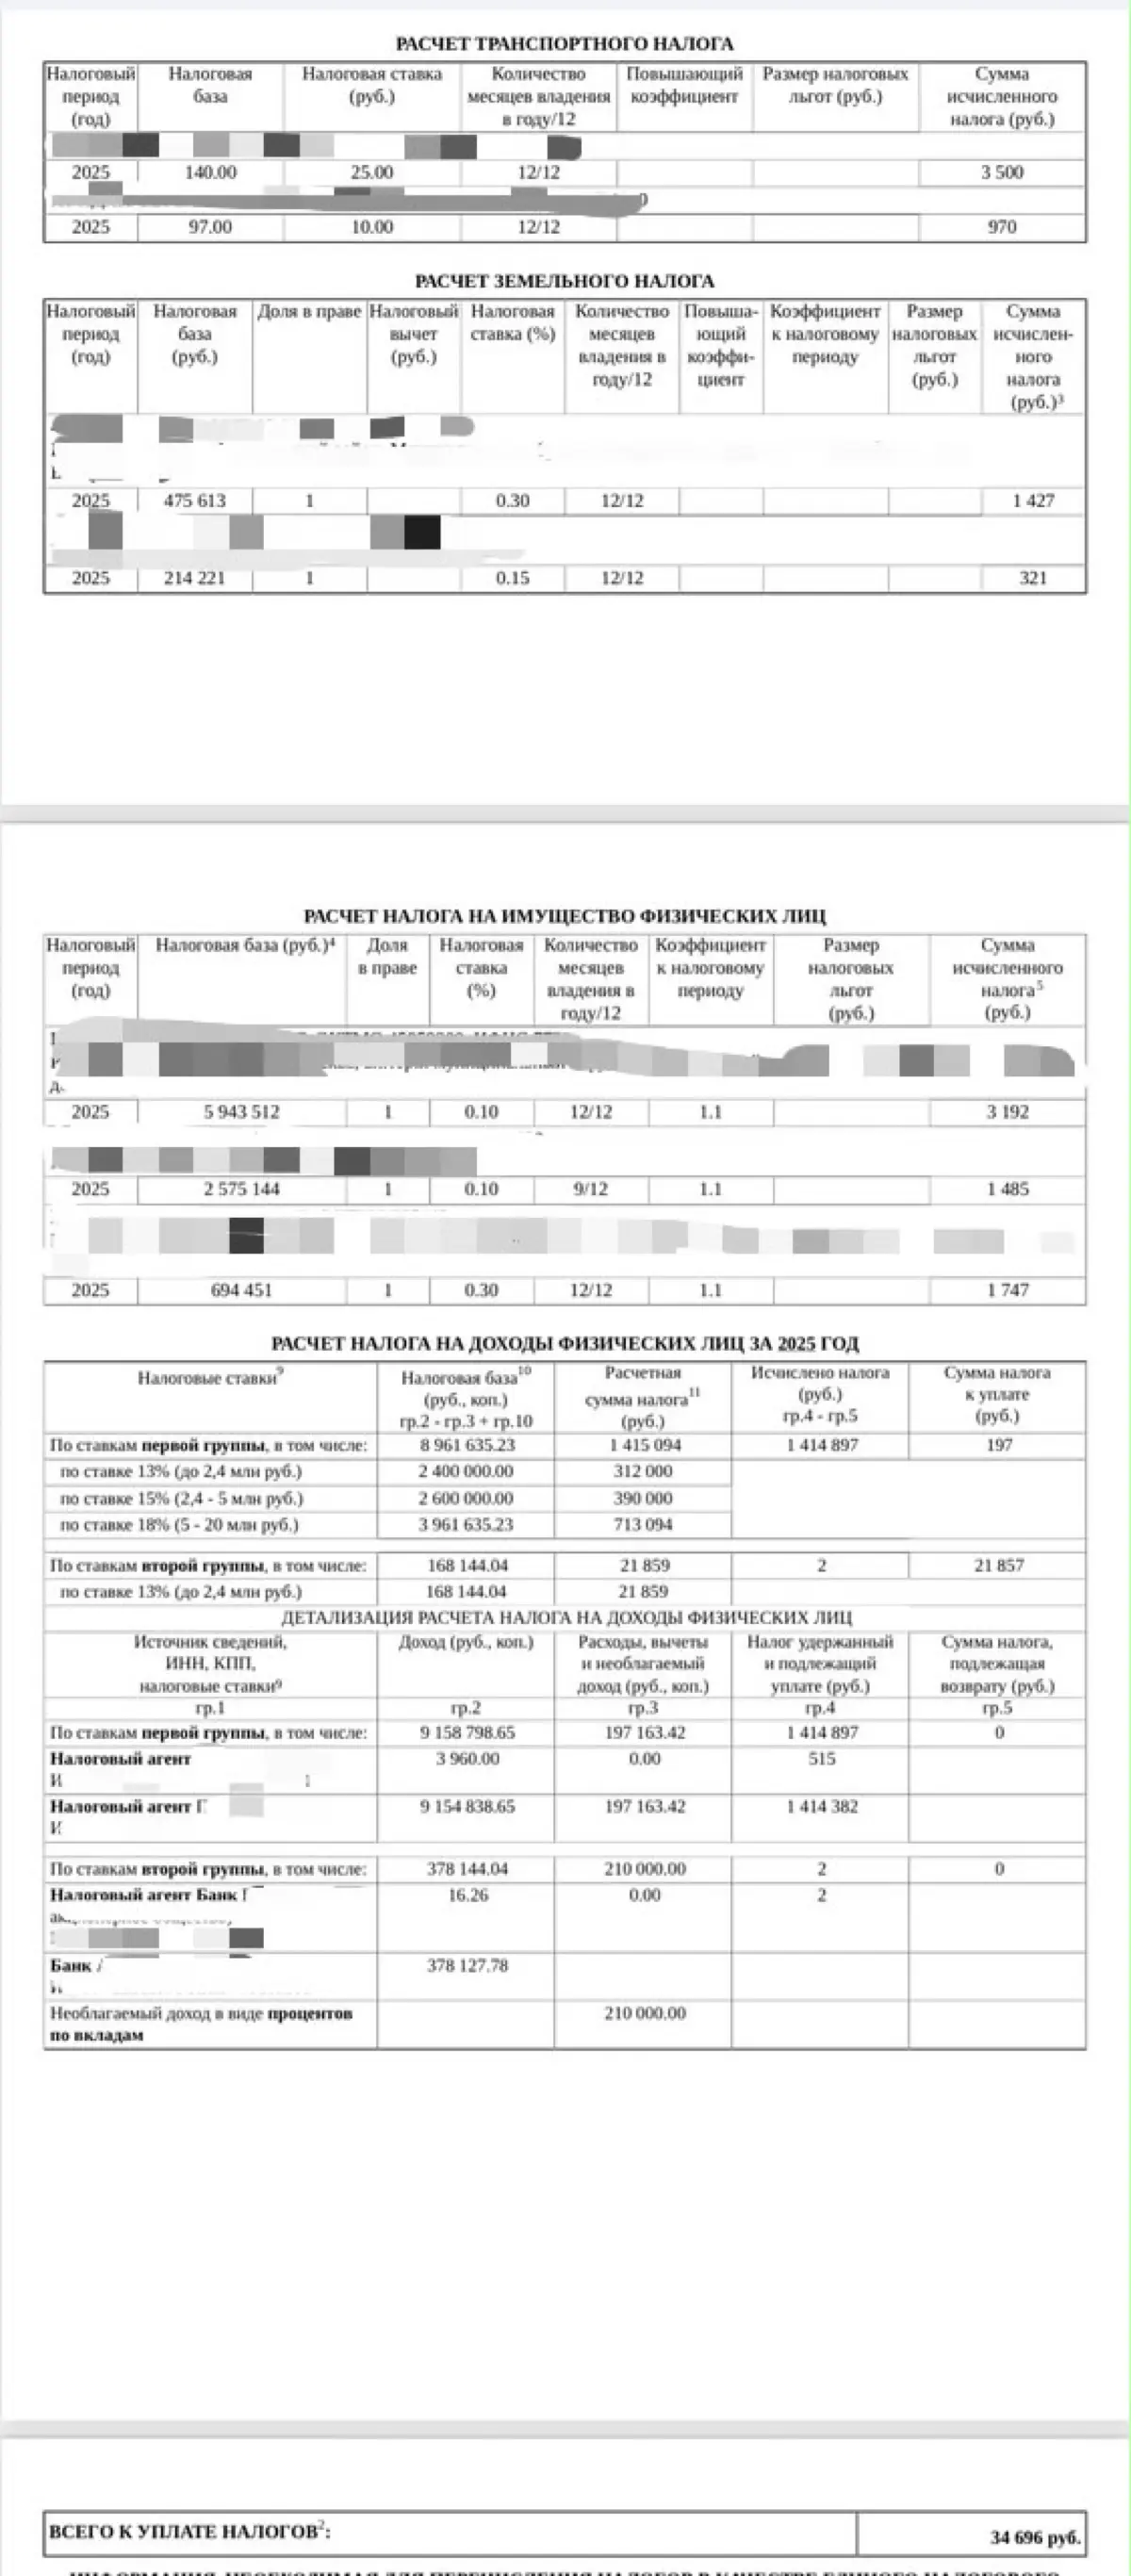
ФНС России начала рассылку уведомлений с исчисленными имущественными налогами и доначислениями НДФЛ.
Доначисления НДФЛ возникают в случаях, когда в течение года были разные источники дохода. - каждый работодатель рассчитывает НДФЛ только с выплаченной им зарплаты; - заказчик по гражданско-правовому договору удерживает налог со своего вознаграждения; - доход от сдачи имущества в аренду декларируется отдельно; - доход от продажи имущества или уступки права требования также отражается отдельно в декларации 3-НДФЛ; - банки передают в налоговую сведения о выплаченных процентах по вкладам.
В течение года с отдельных доходов может удерживаться НДФЛ по ставке 13%. По окончании года ФНС объединяет сведения из разных источников в совокупный годовой доход, определяет общую налоговую нагрузку и применяемые по прогрессивной шкале ставки НДФЛ. Именно на этом этапе и может появиться НДФЛ к доплате.
С 2025 года для большинства доходов физлиц-резидентов действует пяти и (двух) ступенчатая шкала:
Первая группа (база) "зарплата и другие выплаты от работодателя, доходы от аренды, выигрыши и прочее" Применяются ставки: 13% — с дохода до 2,4 млн рублей в год; 15% — с части дохода от 2,4 до 5 млн рублей; 18% — с части дохода от 5 до 20 млн рублей; 20% — с части дохода от 20 до 50 млн рублей; 22% — с части дохода свыше 50 млн рублей.
Вторая группа (база) "продажа, получение в дар от неблизкого родственника имущества, операции с ценными бумагами, проценты по вкладам и прочее": Применяются ставки: 13% - с дохода до 2,4 млн рублей в год; 15% - с оставшейся части дохода свыше 2,4 млн рублей в год. Если вы получили уведомление с доначислением НДФЛ: 1. Проверьте, за какой налоговый период рассчитан налог. 2. Посмотрите, какие виды доходов и налоговые базы указаны. 3. Сопоставьте данные уведомления со справками о доходах, декларациями и сведениями банков. 4. Убедитесь, что доходы не отражены дважды. 5. Если нашли ошибку, направьте обращение в налоговую инспекцию через личный кабинет налогоплательщика.
НДФЛ, рассчитанный по итогам 2025 года, необходимо уплатить в срок, указанный в налоговом уведомлении, — не позднее 1 декабря 2026 года.