🔥 ВСЁ. 1 ОКТЯБРЯ НАСТУПИЛО. НОВЫЕ УСЛОВИЯ СЕМЕЙНОЙ ИПОТЕКИ
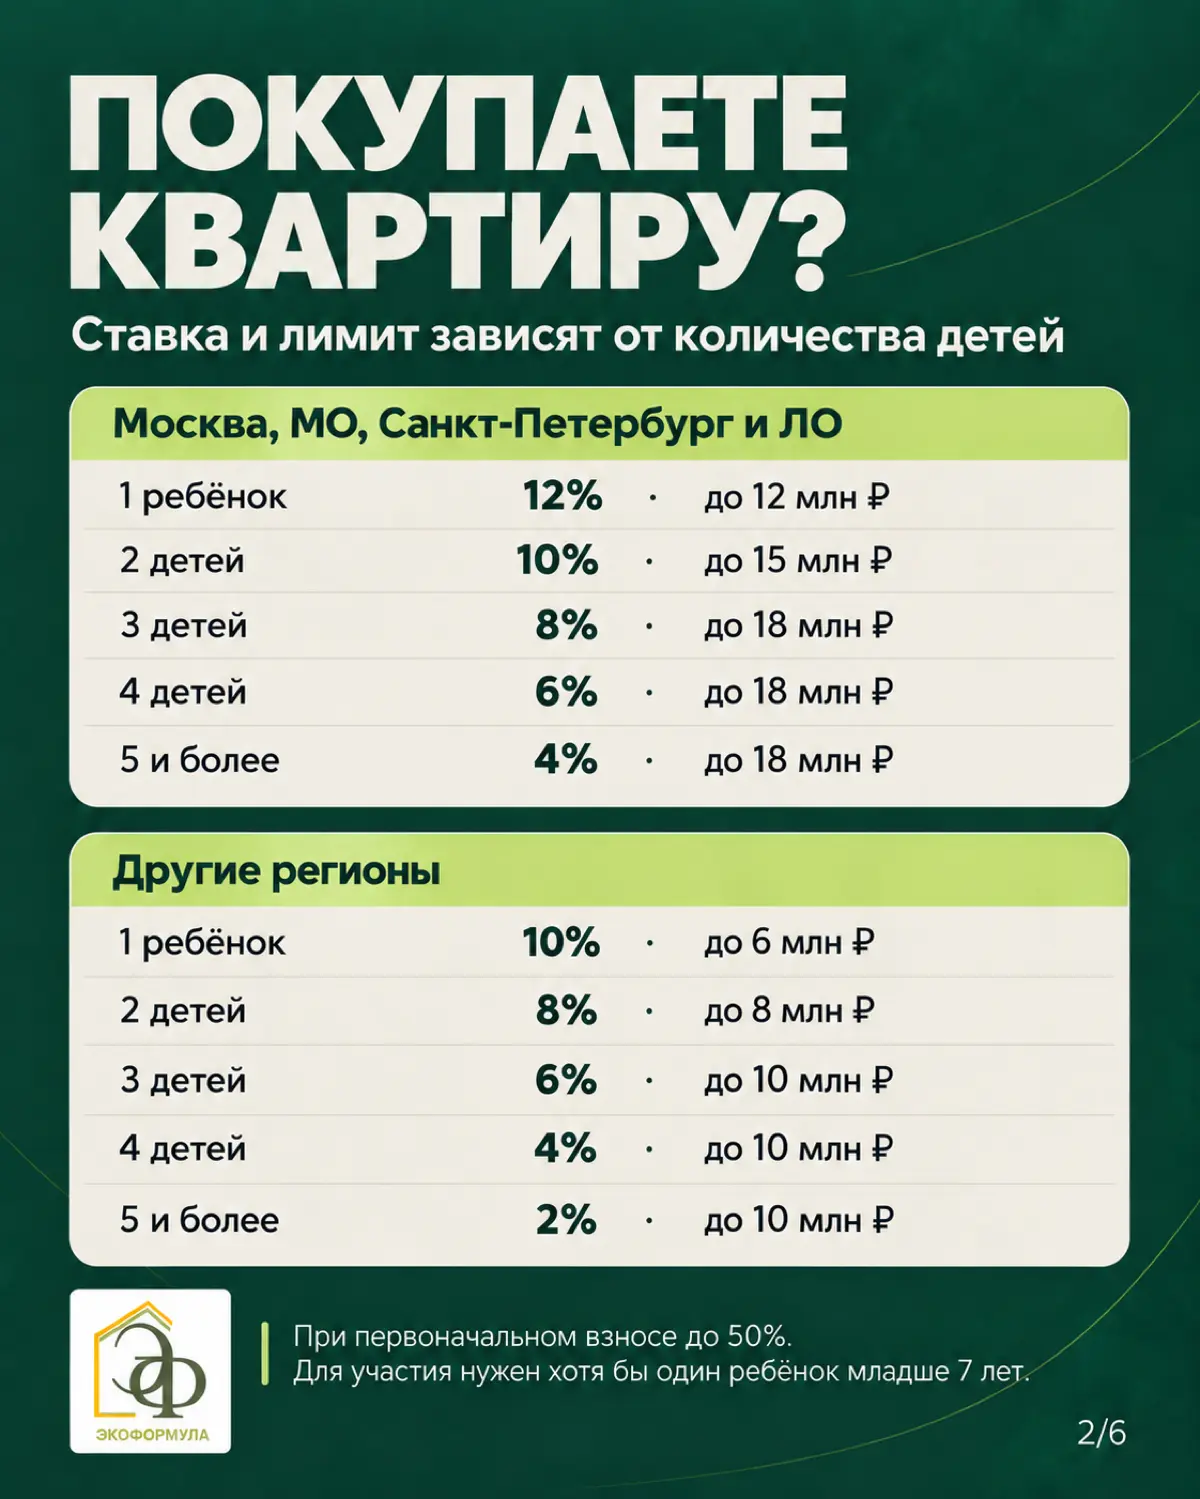
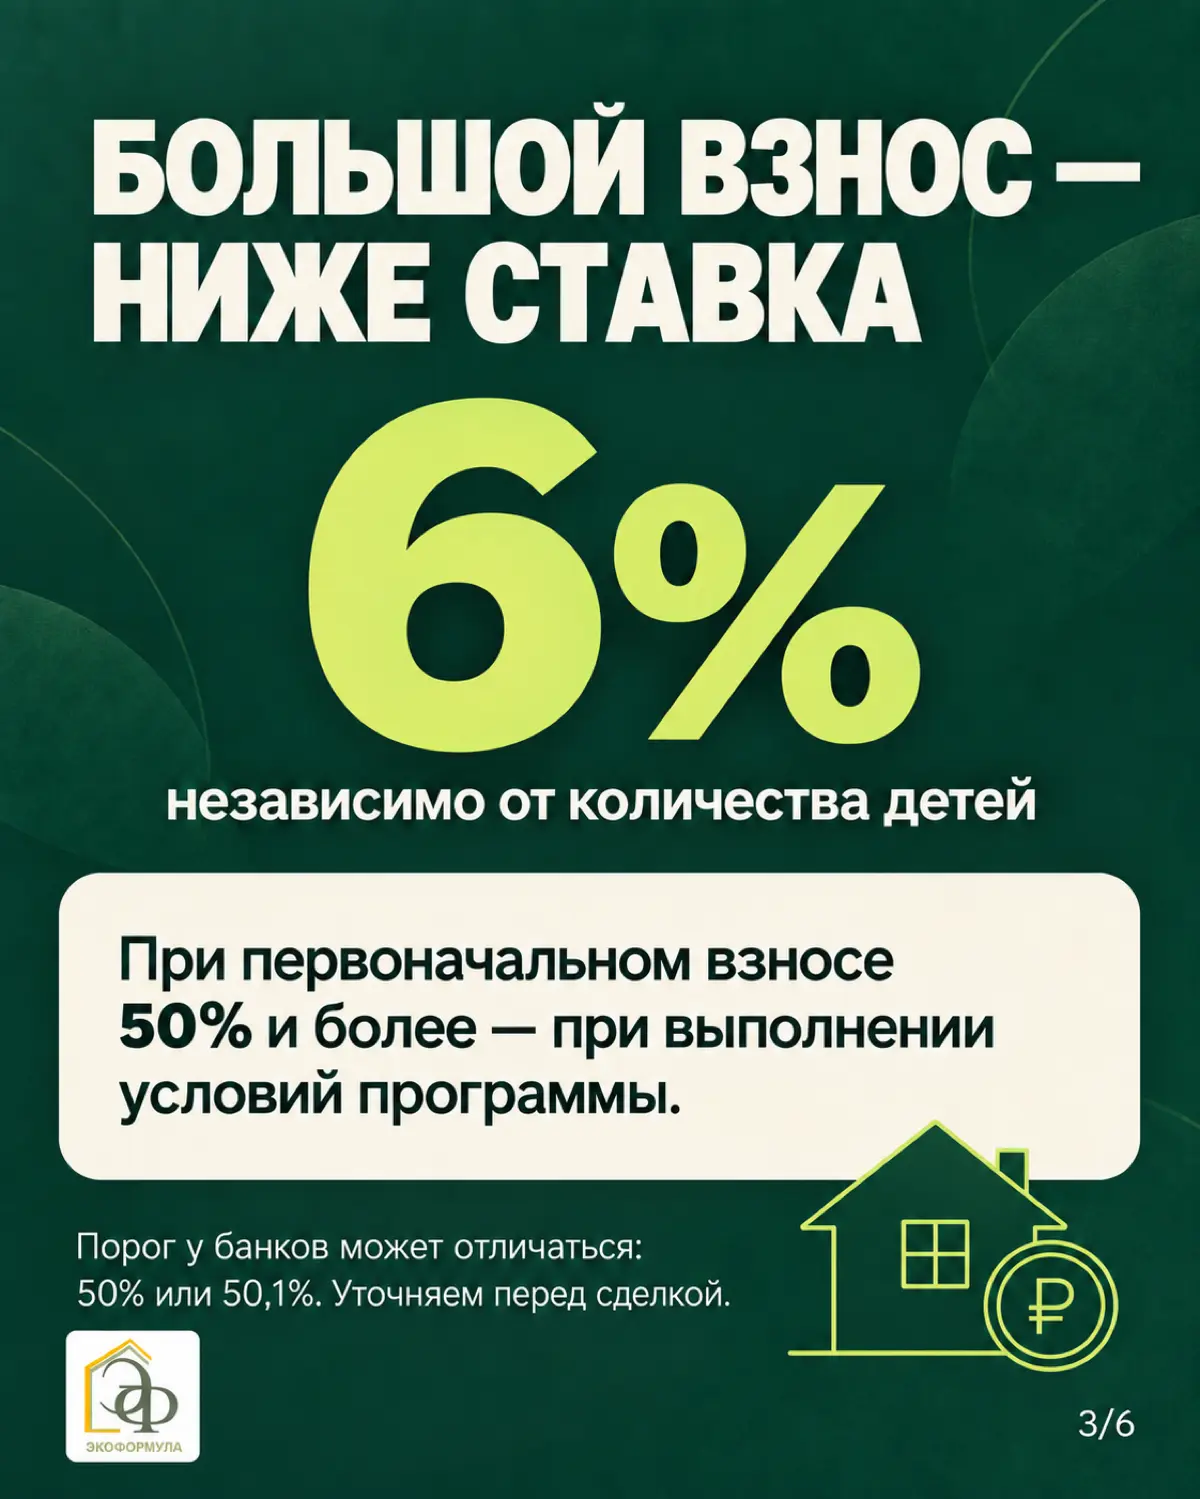
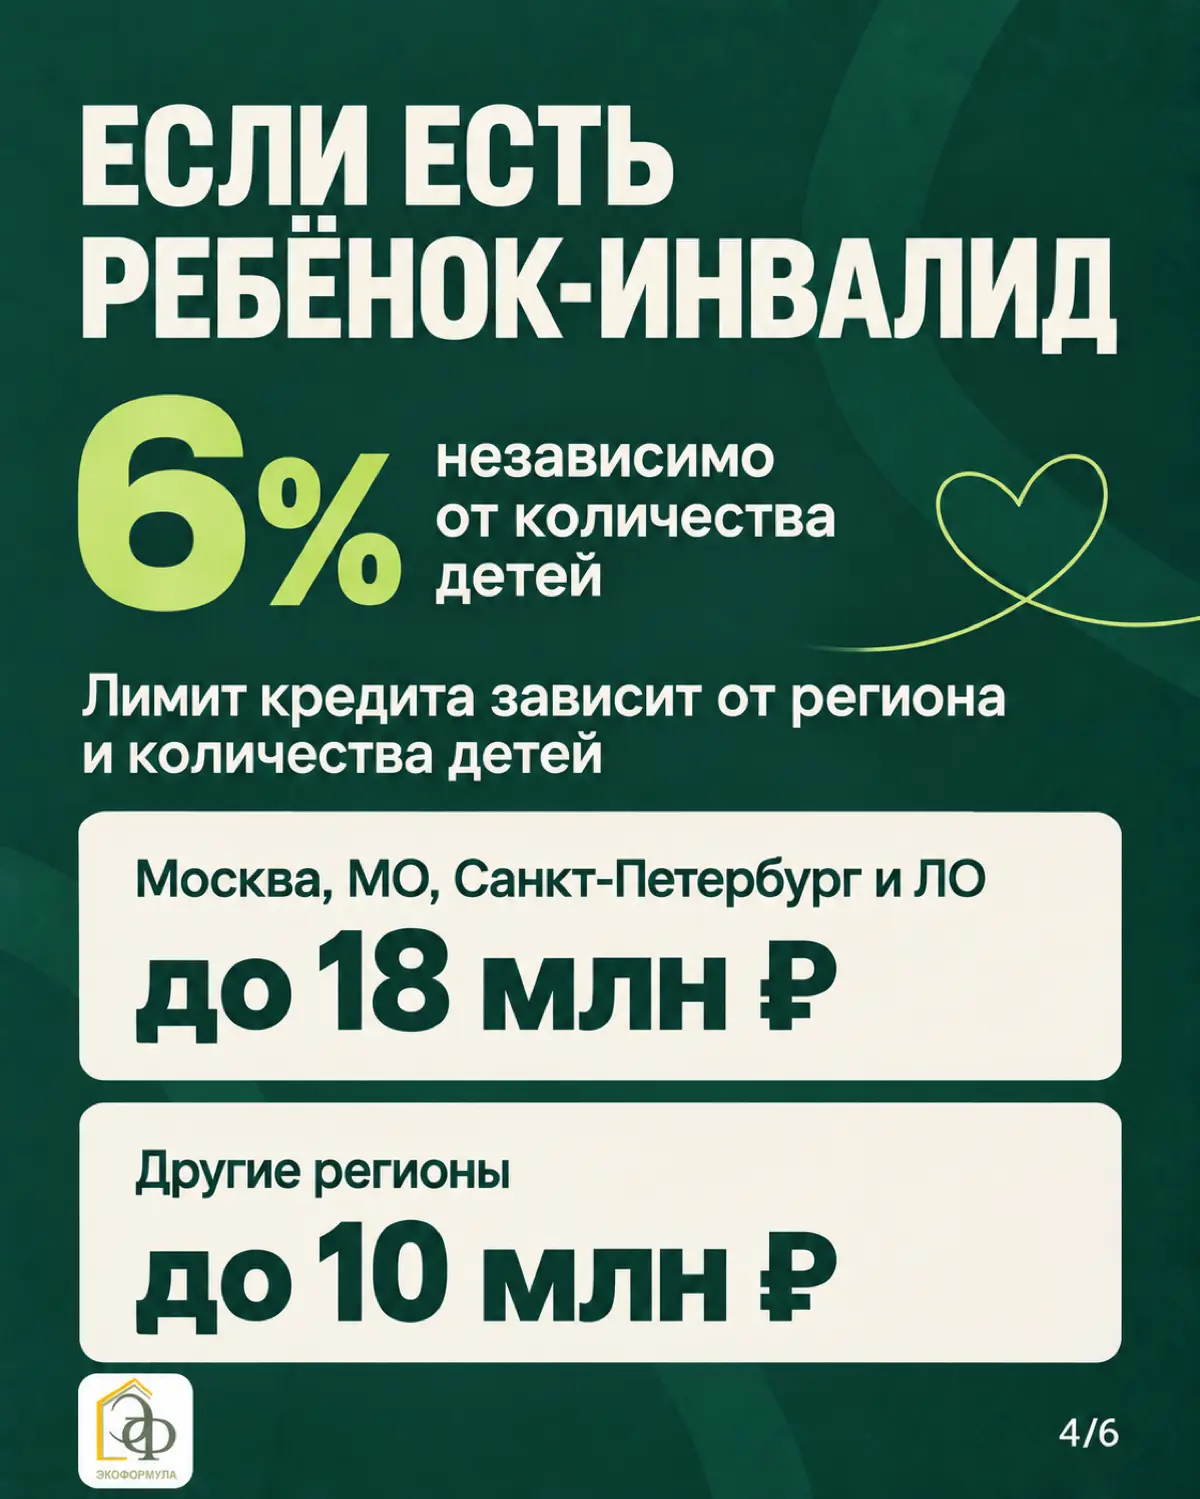
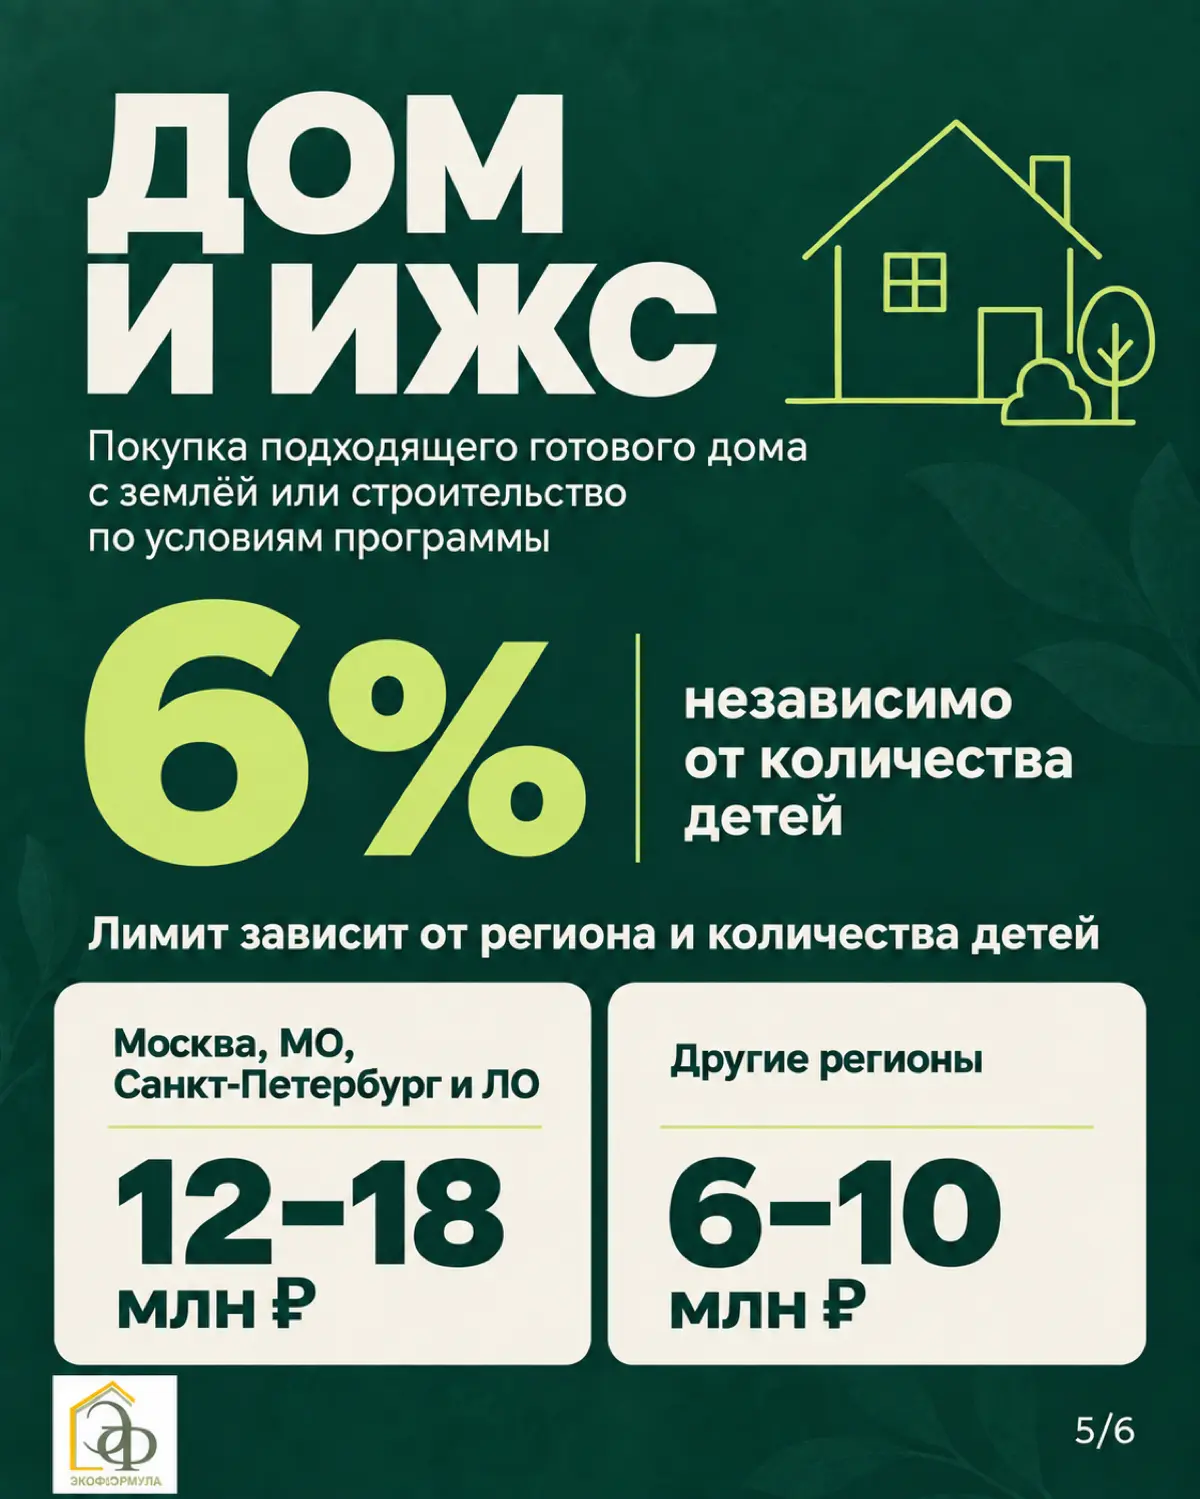
Мы несколько месяцев обсуждали проекты, слухи, таблицы, возможные ставки и ждали, что в итоге реально заработает. Теперь уже не «возможно», не «планируется» и не «обсуждается». С 1 октября новые условия применяются к кредитным договорам, заключённым с этой даты. И вот что мы имеем на практике 👇 🏢 Если покупаем квартиру Для Москвы, МО, Санкт-Петербурга и ЛО при первоначальном взносе до 50%: 1 ребёнок — 12%, до 12 млн ₽ 2 детей — 10%, до 15 млн ₽ 3 детей — 8%, до 18 млн ₽ 4 детей — 6%, до 18 млн ₽ 5 и более — 4%, до 18 млн ₽ Для других регионов: 1 ребёнок — 10%, до 6 млн ₽ 2 детей — 8%, до 8 млн ₽ 3 детей — 6%, до 10 млн ₽ 4 детей — 4%, до 10 млн ₽ 5 и более — 2%, до 10 млн ₽. При этом для входа в программу по этой категории должен быть как минимум один ребёнок младше 7 лет. Если детей несколько, при определении ставки учитывается их количество, в том числе совершеннолетние дети в предусмотренных программой случаях. 💰 А если первоначальный взнос 50% и более? Вот здесь принципиальная разница: ставка может составлять 6% независимо от количества детей при выполнении условий программы. В материалах банков есть небольшая разница в техническом пороге — встречается 50% и 50,1%, поэтому конкретную сделку обязательно проверяем по выбранному банку. ♿ Если есть ребёнок-инвалид Ставка — 6%, независимо от количества детей. При этом максимальная сумма кредита зависит от региона и количества детей: в столичных регионах она может доходить до 18 млн ₽, в остальных — до 10 млн ₽. 🏡 А теперь важное про дом и ИЖС Вот здесь многие ждали привязки ставки к количеству детей — а её нет. При покупке подходящего готового дома с землёй или строительстве дома по предусмотренным программой схемам ставка составляет 6% независимо от количества детей. При этом лимит кредита зависит от региона и количества детей: для Москвы, МО, Санкт-Петербурга и ЛО — от 12 до 18 млн ₽, для других регионов — от 6 до 10 млн ₽. ⏰ Но есть ещё одно очень важное изменение — льготная ставка теперь не на весь срок кредита. Льготный период составляет 15 лет с даты заключения кредитного договора. После этого ставка пересматривается по установленной программой формуле. То есть ипотеку можно оформить на более длительный срок, но льготные условия фиксируются именно на первые 15 лет. И ещё интересный момент: ставку можно снизить уже после получения кредита. Например, если родится следующий ребёнок, ребёнку будет установлена категория «ребёнок-инвалид» либо в течение первого года остаток долга снизится ниже установленного порога относительно стоимости объекта. 📍 И не забываем про регистрацию. Требование о совместной постоянной регистрации родителя именно с ребёнком отменили. НО! Сам заемщик должен зарегистрироваться в приобретённом объекте и затем ежегодно подтверждать постоянную регистрацию. Контроль предусмотрен в течение 5 лет. Если этого не сделать, предусмотрено применение повышенной ставки. ❗️И ещё то, что сегодня особенно важно тем, у кого уже было одобрение. Если кредитный договор был заключён до 30 сентября включительно, действуют старые условия. Если договор заключается с 1 октября, даже при ранее полученном решении параметры сделки могут быть пересмотрены уже по новым правилам. Вот теперь мы действительно можем сказать: семейная ипотека изменилась. И сегодня просто увидеть рекламу «семейная ипотека» уже недостаточно. Нужно считать количество детей, их возраст, регион, первоначальный взнос, тип объекта, сумму кредита и срок, а уже после этого понимать, какая ставка и какая конструкция сделки доступны конкретной семье. В Экоформуле именно так и работаем: сначала считаем всю конструкцию сделки, потом выбираем вариант и только после этого отправляем клиента в банк.