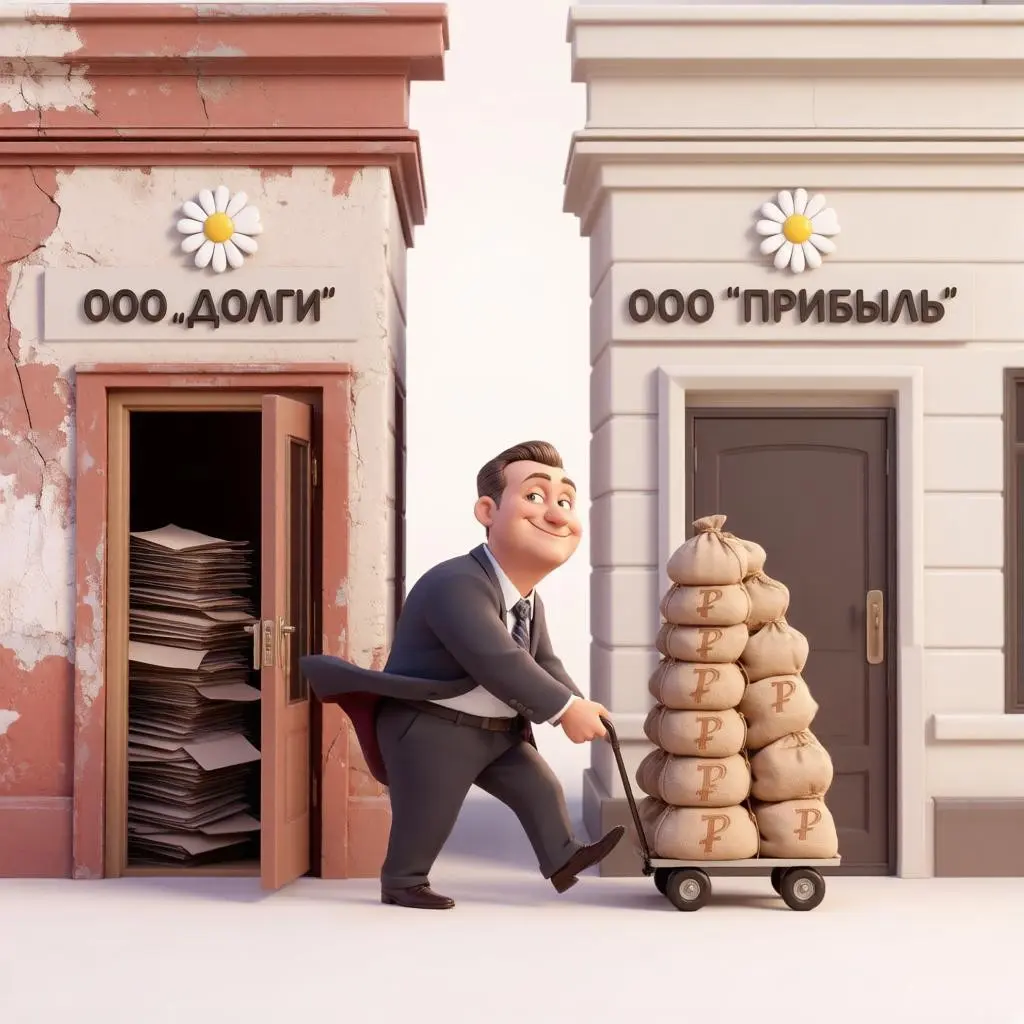
Про прибыль и убытки
Что делать, если группа компаний, которая другими участниками оборота воспринимается как единый экономический субъект, перебрасывает все долги на одно из юридических лиц и банкротит его, а остальные продолжают работать, как ни в чем не бывало?
Один из вариантов реализации такой модели - создание схемы, включающей центры прибыли и центры убытков. В центрах прибыли аккумулируется доход группы, а центры убытков периодически ликвидируются посредством банкротства.
Для того, чтобы не допустить такой несправедливой ситуации, в банкротном праве существует специальный механизм признание центров прибыли контролирующими лицами и привлечение их к субсидиарной ответственности или к ответственности в виде взыскания убытков по обязательствам должника.
Смысл в том, что в первом случае долг банкротящейся компании перекладывается на другую, более прибыльную, с последней взыскиваются денежные средства, из которой впоследствии и погашаются требования кредиторов. Во втором же случае устанавливается ущерб, причиненный должнику, он взыскивается с прибыльной компании, и за счет этих денежных средств происходят расчеты с кредиторами.
При подаче заявления о привлечении к ответственности по этим основаниям суды всегда смотрят на реальную картину и принимают во внимание даже косвенные доказательства. Так, суды обращают внимание на осуществление фактического управления одними и теми же лицами, несение расходов участниками схемы дробления бизнеса друг за друга, получение дохода одной компанией при фактическом исполнении договора другой, одни контакты для разных компаний в сети "Интернет", одни и те же телефоны работников, особенно работников бухгалтерии, один и тот же ip-адрес, искусственное разделение единого производственного цикла, переход работников от фирмы-банкрота в аффилированную компанию.
В качестве реальных кейсов можно привести Постановление Арбитражного суда Северо-Западного округа от 11.11.2025 N Ф07-9205/2025 по делу N А56-122735/2022. Здесь суд увидел модель «центр прибыли — центр убытков» в переносе мебельного бизнеса на новые компании при оставлении долгов в прежнем ООО. Старое общество перестало работать и осталось должно кредитору, а собственник бизнеса, по установленным судами обстоятельствам, продолжил аналогичную деятельность через другие компании. Также хорошим примером является Постановление Арбитражного суда Северо-Кавказского округа от 04.06.2025 N Ф08-2466/2025 по делу N А32-16307/2015. В этом деле установлено, что одно ООО строило дома и накапливало долги, а другое ООО получало деньги дольщиков и распоряжалось результатом строительства, перечисляя подрядчику лишь незначительную часть поступлений. Отношения внутри группы изначально были организованы так, что доходов подрядчика было недостаточно для покрытия возложенных на него расходов и долгов.
Таким образом, для суда важно не только то, на какой компании формально числятся долги, но и то, кто фактически управлял бизнесом и получал выгоду от такой организации его работы. Если доказано, что прибыль выводилась в одни компании, а долги искусственно накапливались в другой, юридическая обособленность участников группы сама по себе не защитит их от ответственности перед кредиторами.