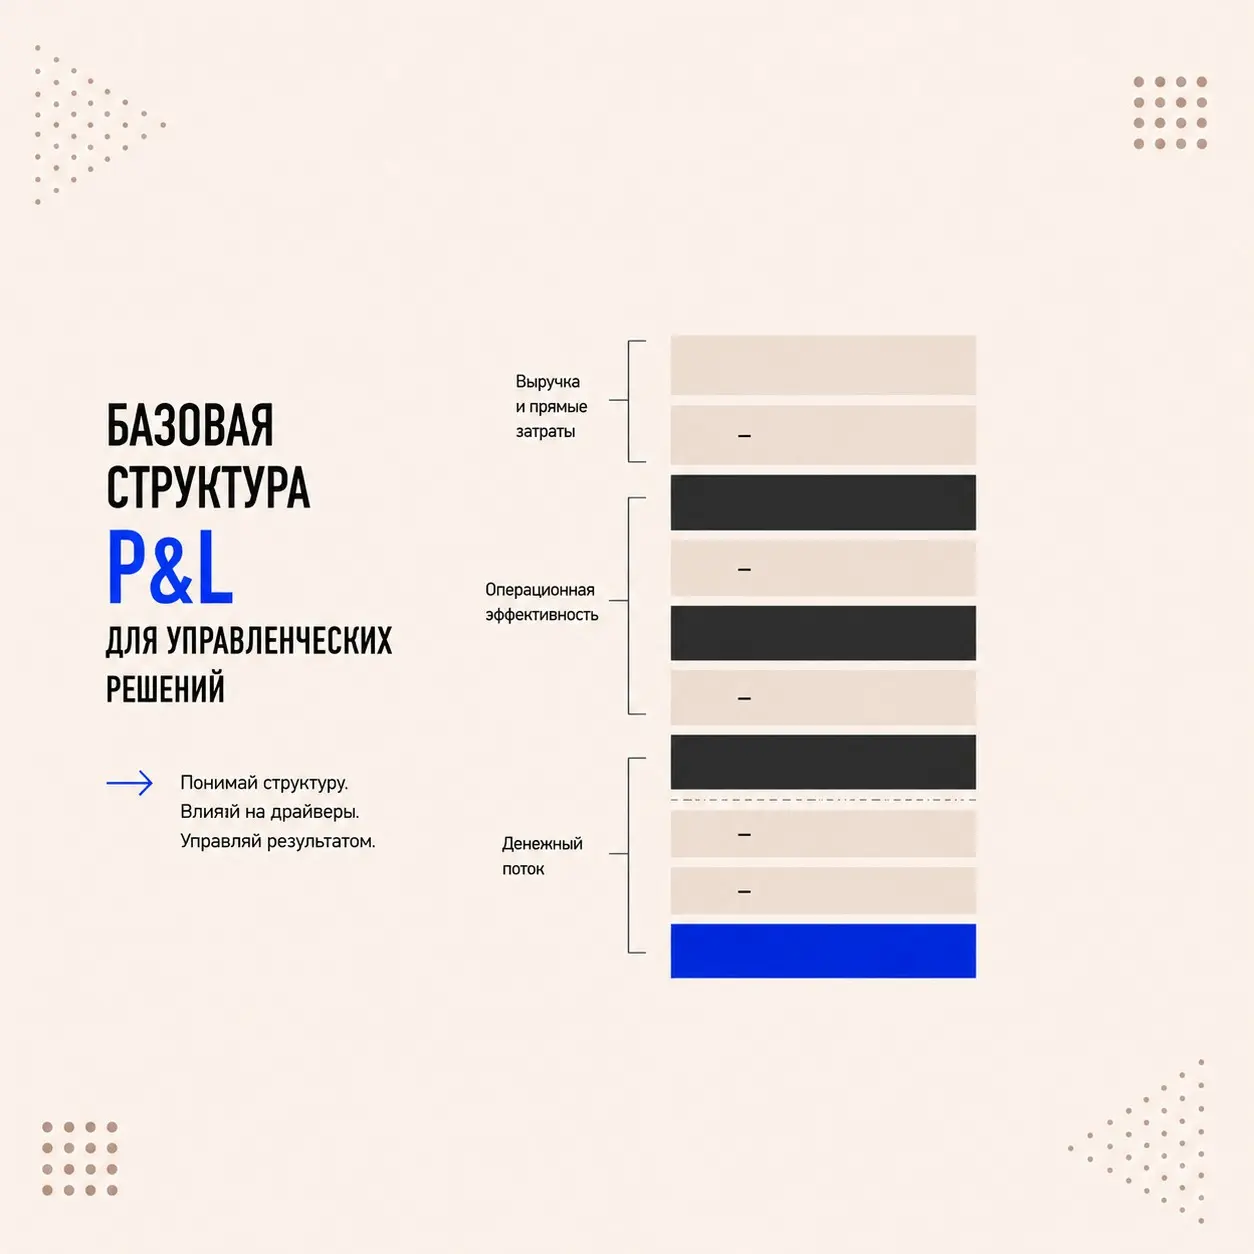

Базовая структура P&L для управленческих решений
Когда руководитель предлагает нанять ещё двух специалистов, легко объяснить зачем: команда перегружена, сроки сдвигаются, клиенты ждут. Сложнее ответить, сколько дополнительной выручки или экономии должно появиться, чтобы решение не съело прибыль. Тут в тему отчёт о прибылях и убытках или P&L. Он позволяет перевести предложения разных подразделений на один язык. В управленческой модели часто достаточно начать с четырёх строк: выручка, прямые затраты, валовая прибыль и операционные расходы. Ниже — EBITDA, результат до процентов, налогов и амортизации. Выручка отражает заработанное за период, а не поступившие на счёт деньги. Прямые затраты связаны с выполнением заказов или оказанием услуги. Валовая прибыль - разница между выручкой и этими затратами. Операционные расходы содержат затраты на управление, маркетинг и общие функции, если они не включены в прямые. Представим компанию заказной разработки. За месяц она признала 12 млн рублей выручки, потратила 7,2 млн на выполнение проектов и получила 4,8 млн валовой прибыли. Общие операционные расходы - 3,6 млн. EBITDA составляет 1,2 млн рублей. Это условная модель, но на ней удобно проверять решения. Команда просит нанять специалиста с полной стоимостью для компании 300 тыс. рублей в месяц. Если он нужен для устранения временного аврала и объём работ не изменится, расчётная EBITDA снизится до 900 тыс. рублей. Если новый сотрудник позволит ежемесячно завершать дополнительные заказы с валовой прибылью 450 тыс., показатель, напротив, вырастет до 1,35 млн. Но стоит проверить, есть ли подтверждённый спрос и не ждут ли задачи согласований, а не свободных рук. Скидка тоже видна в модели без долгих споров. При неизменном объёме работ снижение цены на 10% уменьшит выручку до 10,8 млн. Если прямые затраты останутся 7,2 млн, валовая прибыль сократится до 3,6 млн, а EBITDA - до нуля. Менеджер может выполнить план по количеству договоров, но прежняя экономика при такой скидке уже не сохраняется. Другая цена допустима, когда меняются объём, себестоимость или условия оплаты; их надо считать отдельно. У модели есть границы. Прибыль по отчёту не гарантирует денег на зарплату: клиент может задержать оплату, а аванс поставщику потребуется сегодня. Поэтому крупные решения я проверяю ещё и по графику поступлений и платежей. Смотрю прибыль по проектам: общая положительная цифра способна скрыть контракт, который поглощает время команды и приносит убыток. Перед наймом, скидкой или запуском направления есть смысл изучить исходный P&L, изменения по конкретным строкам и результат через три-шесть месяцев. Если выгода держится только на предположении «продадим больше», это пока сценарий, а не основание для расходов. Отчёт помогает увидеть цену решения заранее и определить, какое условие должно выполниться, чтобы оно окупилось.