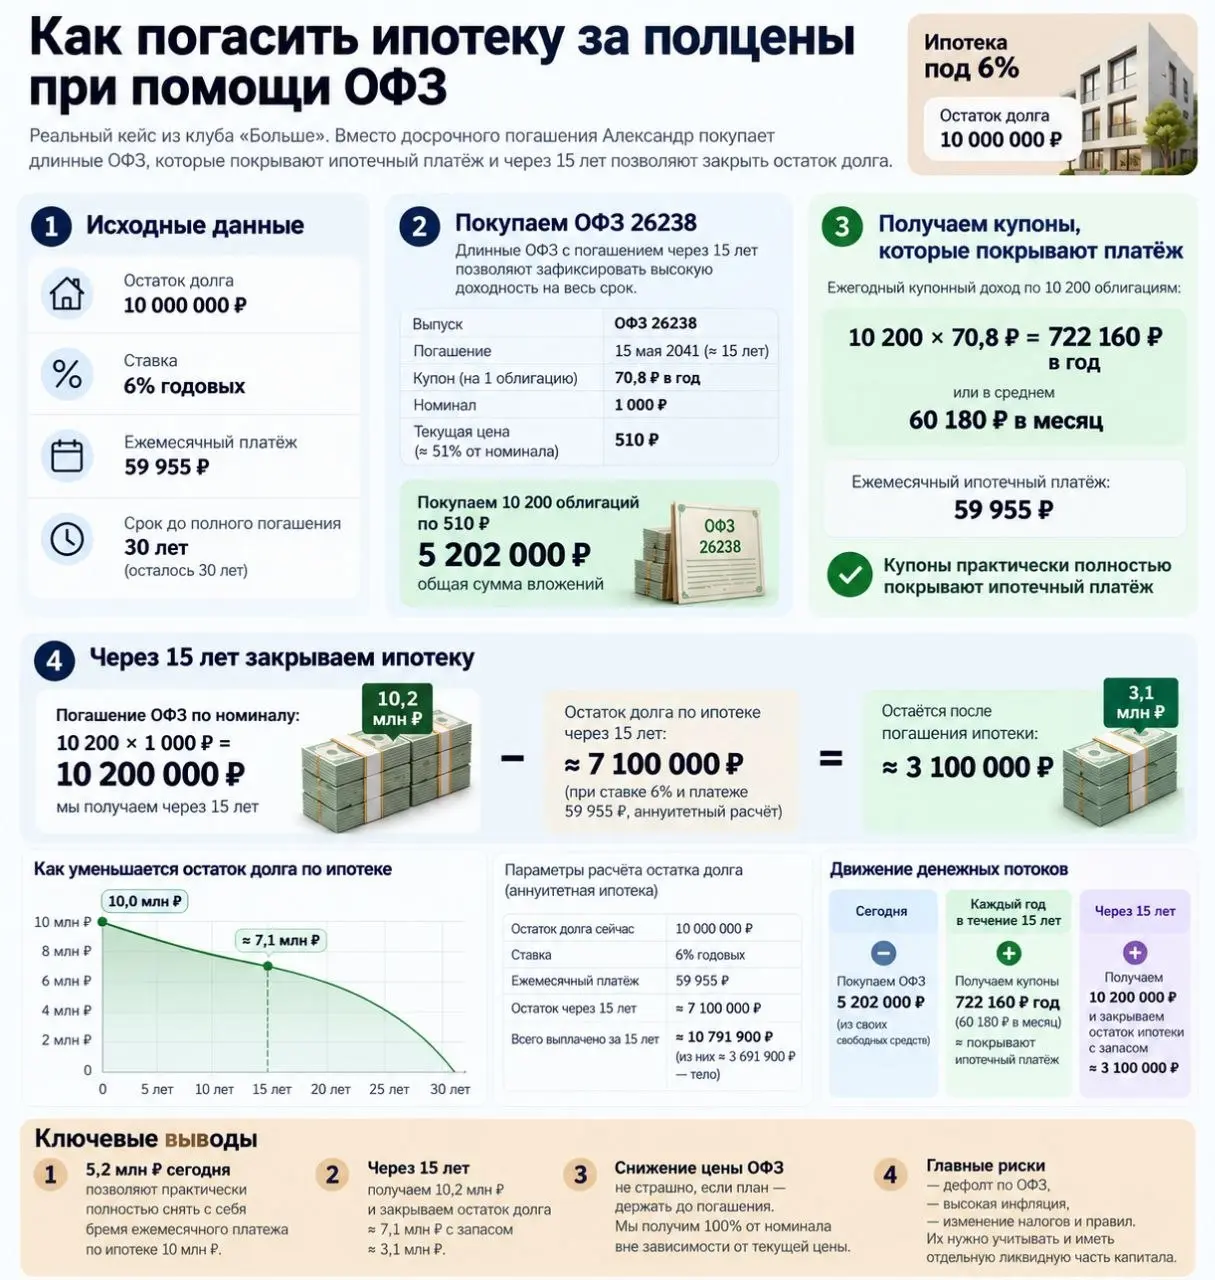
Как погасить ипотеку за полцены при помощи ОФЗ
На последней встрече клуба «Больше» Александр принёс кейс, который может быть полезен всем, кто успел взять ипотеку до роста ставок.
У него ипотека на 30 лет под 6%. Но даже с таким льготным процентом ежемесячный платёж — 60 тысяч рублей. И долг 10 млн, который давит психологически.
Логичное желание — быстрее избавиться от этого обязательства.
Александр последние два года делает ровно наоборот.
Вместо досрочного погашения он покупает длинные ОФЗ. Расчёт простой: примерно на 5 млн купить облигации, которые сейчас торгуются около половины номинала. Купонами полностью оплачивать ипотеку, а через 15 лет погасить облигации по номиналу и закрыть оставшийся долг. И еще 3 млн останется сверху.
Но есть проблема. Александр покупает ОФЗ уже два года, а они всё дешевеют.
На брокерском счёте красные цифры и убыток. Неприятно. И возникает логичный вопрос: может, пора перестать ловить «падающие ножи»? Может быть, есть какой-то подвох, которого Александр не видит?
На встрече попробовали посмотреть на задачу с разных сторон.
Можно отдать 10 млн сразу и закрыть ипотеку.
Можно собрать сбалансированный портфель из акций, золота и фондов недвижимости.
А можно продолжать покупать длинные ОФЗ и воспринимать падение цены как распродажу в любимом магазине. Если они продолжат дешеветь, вполне возможно, Александр закроет ипотеку, вложив не 5 млн, а 4.
Какие здесь есть риски?
1. Дефолт по ОФЗ.
Государство решит, что отдаст Александру деньги не сейчас, а когда-нибудь потом. А банк, где он взял ипотеку, продолжит требовать платежи по графику.
Я бы оценил вероятность этого события в 2–3%. ОФЗ в огромном количестве лежат на балансах крупнейших банков. Если государство перестанет по ним платить, ипотека Александра будет уже далеко не самой большой проблемой финансовой системы — будет банально нечем отдать деньги вкладчикам.
2. Высокая инфляция. Через 15 лет государство вернёт Александру 10 млн. Но купить на них можно будет только 30-летние «Жигули». Или шоколадку.
Для длинных ОФЗ это главный риск.
Но у Александра он захеджирован самой ипотекой. Обесценится долг государства перед Александром — обесценится и долг Александра перед банком.
И если остаток квартиры можно будет выкупить за половину «Жигулей» или половину шоколадки — это же прекрасно.
3. Снижение ставки.
На месте Александра я бы боялся не падения ОФЗ, а их резкого роста.
Если ставка сильно снизится, длинные облигации подорожают. И пока нужный объём ещё не куплен со скидкой, ипотека «за полцены» может накрыться медным тазом. А льготная ипотека под 6% в какой-то момент может превратиться в «обычную».
Именно наличие дешёвой ипотеки принципиально отличает эту задачу от обычного вопроса «куда вложить свободные 5 млн».
Если это весь ваш капитал, я бы точно не предлагал засунуть его целиком в длинные ОФЗ. Нужны ликвидность, диверсификация и защита от разных сценариев.
Здесь ОФЗ решают одну конкретную задачу: через 15 лет их номинала должно хватить на остаток долга.
Поэтому не так важно, сколько облигация будет стоить завтра. Важно, погасят ли её в срок и хватит ли этих денег, чтобы закрыть ипотеку.
При этом отдельная ликвидная часть капитала всё равно нужна: ОФЗ лучше покупать на ИИС, чтобы не платить налог с купонов. А выплаты по ипотеке делать с зарплаты или из фонда ликвидности. И если в какой-то момент других денег для выплаты ипотеки не будет — придётся продавать ОФЗ раньше срока, и цена снова становится очень важной.
Если у вас тоже есть льготная ипотека или другой крупный кредит с низкой ставкой, могу сделать такой расчёт под вас.
За 10 000 ₽ разберу ситуацию, помогу подобрать конкретные выпуски ОФЗ под срок и параметры кредита (не ИИР) и проведу за руку по процессу покупки, чтобы исключить ошибки.
За 50 000 ₽ — в течение двух месяцев дам фундаментальную базу: разберём механику облигаций, доходность, дюрацию, купоны, НКД, налоги и подбор выпусков, чтобы дальше вы могли выбирать ОФЗ самостоятельно под разные задачи и рыночные условия.
Если актуально — напишите мне в личку «ОФЗ».