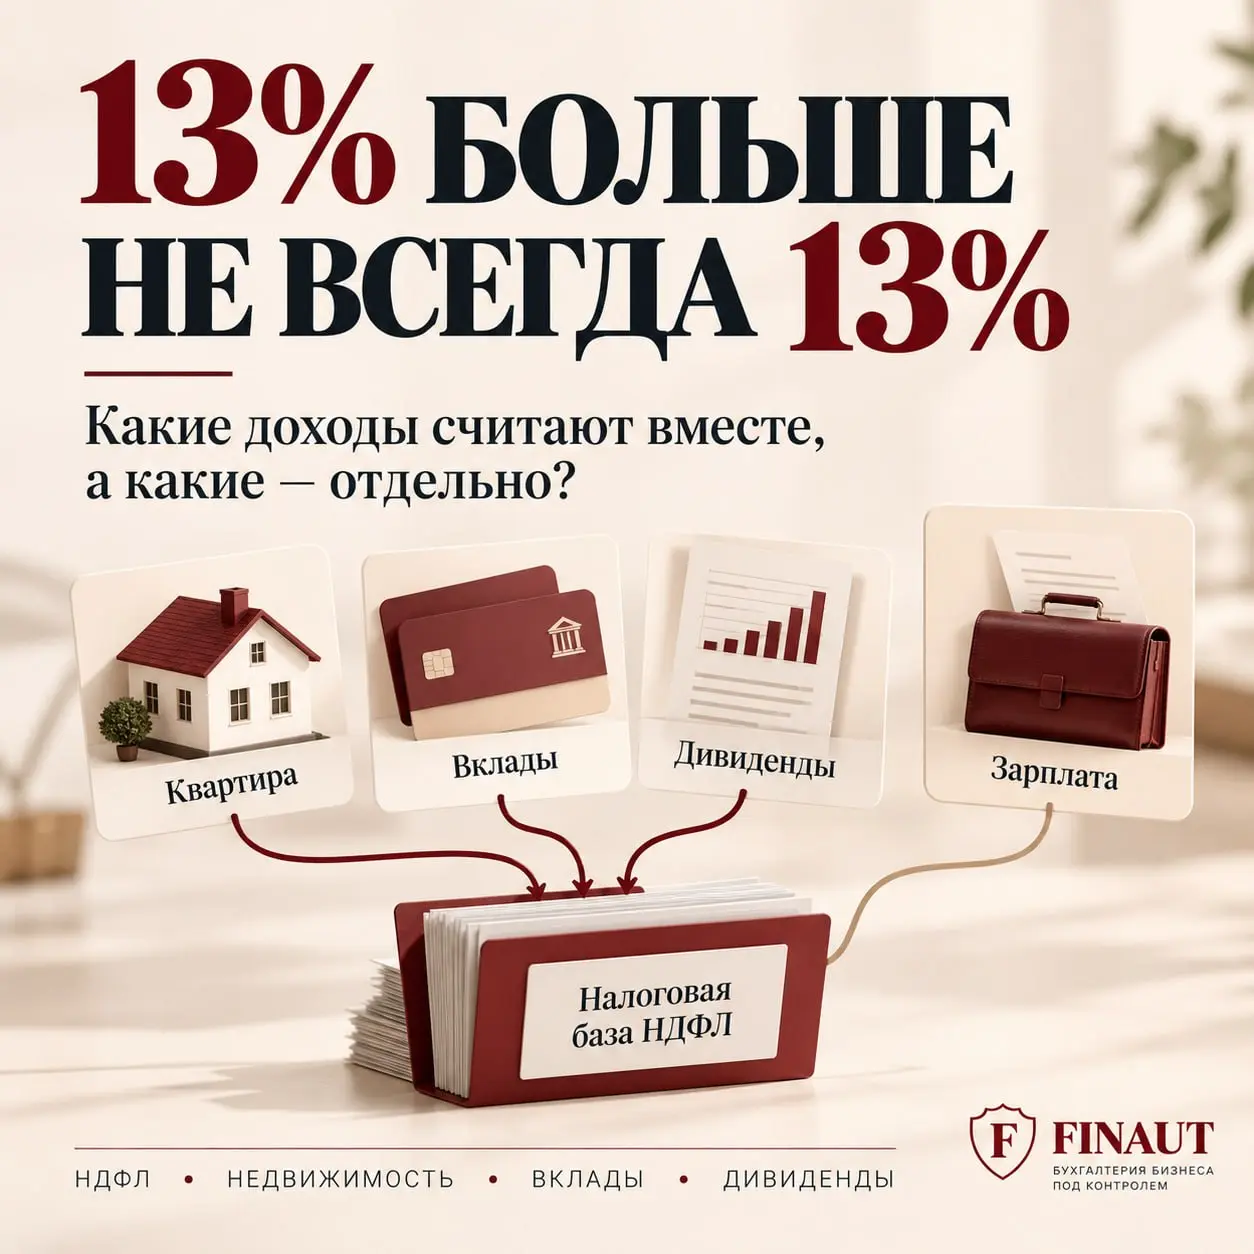
13% БОЛЬШЕ НЕ ВСЕГДА 13% Продали квартиру, получили проценты по вкладу, дивиденды и зарплату. Все сложат вместе и НДФЛ может дойти до 22%? Нет. С 2025 года в России действует прогрессивная шкала НДФЛ. Но одно из главных заблуждений — считать, что для определения ставки нужно просто сложить все доходы физлица за год. На самом деле НК РФ разделяет доходы на разные совокупности налоговых баз. И ставки для них тоже отличаются. Зарплата: здесь ставка действительно может дойти до 22% Для основной совокупности налоговых баз действует пятиступенчатая шкала: 13% — до 2,4 млн руб. 15% — от 2,4 до 5 млн руб. 18% — от 5 до 20 млн руб. 20% — от 20 до 50 млн руб. 22% — свыше 50 млн руб.
При этом повышенная ставка применяется только к той части налоговой базы, которая превысила соответствующий порог. А что с продажей квартиры?
Здесь шкала другая: 13% — с налоговой базы до 2,4 млн руб.; 15% — с суммы превышения 2,4 млн руб.
Поэтому заголовки в духе: «Продали дорогую квартиру — заплатите НДФЛ 22%» некорректны. Даже если квартира продана за 30, 50 или 100 млн рублей, ставка 22% только из-за стоимости недвижимости не возникает. И еще важно: ставка применяется не обязательно ко всей цене квартиры. Сначала определяется налоговая база. Если есть право уменьшить доход на документально подтвержденные расходы на приобретение недвижимости или применить имущественный вычет, сначала учитываем это — и уже затем рассчитываем НДФЛ. Но некоторые доходы действительно суммируются Вот здесь начинается самое интересное. Для целей прогрессивной шкалы имеет значение не только размер дохода, но и к какой совокупности налоговых баз он относится. Например, в специальную совокупность, предусмотренную п. 6 ст. 210 НК РФ, входят доходы от продажи имущества, проценты по вкладам и ряд других доходов. И если в течение года человек получил несколько таких доходов, при окончательном расчете НДФЛ нужно учитывать правила их совокупного налогообложения.
То есть принцип: «по каждому доходу отдельно посмотрю, не превысил ли он 2,4 млн» может дать неправильный результат.
А дивиденды?
Вот их как раз нельзя просто прибавить к продаже квартиры. Для дивидендов НК РФ устанавливает специальный порядок. При определении налоговой базы по дивидендам другие налоговые базы из этой специальной совокупности не учитываются. И наоборот — при расчете соответствующей совокупности налоговых баз дивиденды в нее не включаются.
Поэтому схема: квартира + проценты по вкладу + дивиденды = одна общая база ❌ неправильная.
Как и схема: зарплата + квартира + вклад + дивиденды = сложили все доходы и получили ставку 22% ❌ тоже неправильная.
Почему это важно именно сейчас? Потому что привычного правила «НДФЛ — это 13%» уже недостаточно.
У одного человека за год могут одновременно быть: зарплата, продажа недвижимости, проценты по вкладам, дивиденды, доходы от ценных бумаг. Но для расчета НДФЛ недостаточно узнать их общую сумму.
Определяем: что это за доход → к какой налоговой базе он относится → с какими доходами суммируется → какая шкала применяется → есть ли вычеты или расходы, уменьшающие базу.
И только после этого считать налог. Поэтому 13% больше не всегда 13%. Но и большой совокупный доход сам по себе еще не означает ставку 22% по каждому его виду. Если в течение года вы продали недвижимость и одновременно получали другие существенные доходы, налог лучше рассчитать заранее, а не обнаруживать итоговую сумму уже при подаче декларации.
Вам на прошлой неделе тоже пришли письма счастья от ФНС с удивительными цифрами?
Обращайтесь, мы можем рассчитать НДФЛ до сделки: определить налоговую базу, учесть расходы и вычеты и проверить, какие именно доходы повлияют на ставку.
#ФИНАУТ #НДФЛ #налоги #продажаквартиры #продажанедвижимости #налогисфизлиц #налоговыйконсультант #законпростымисловами #натануриева