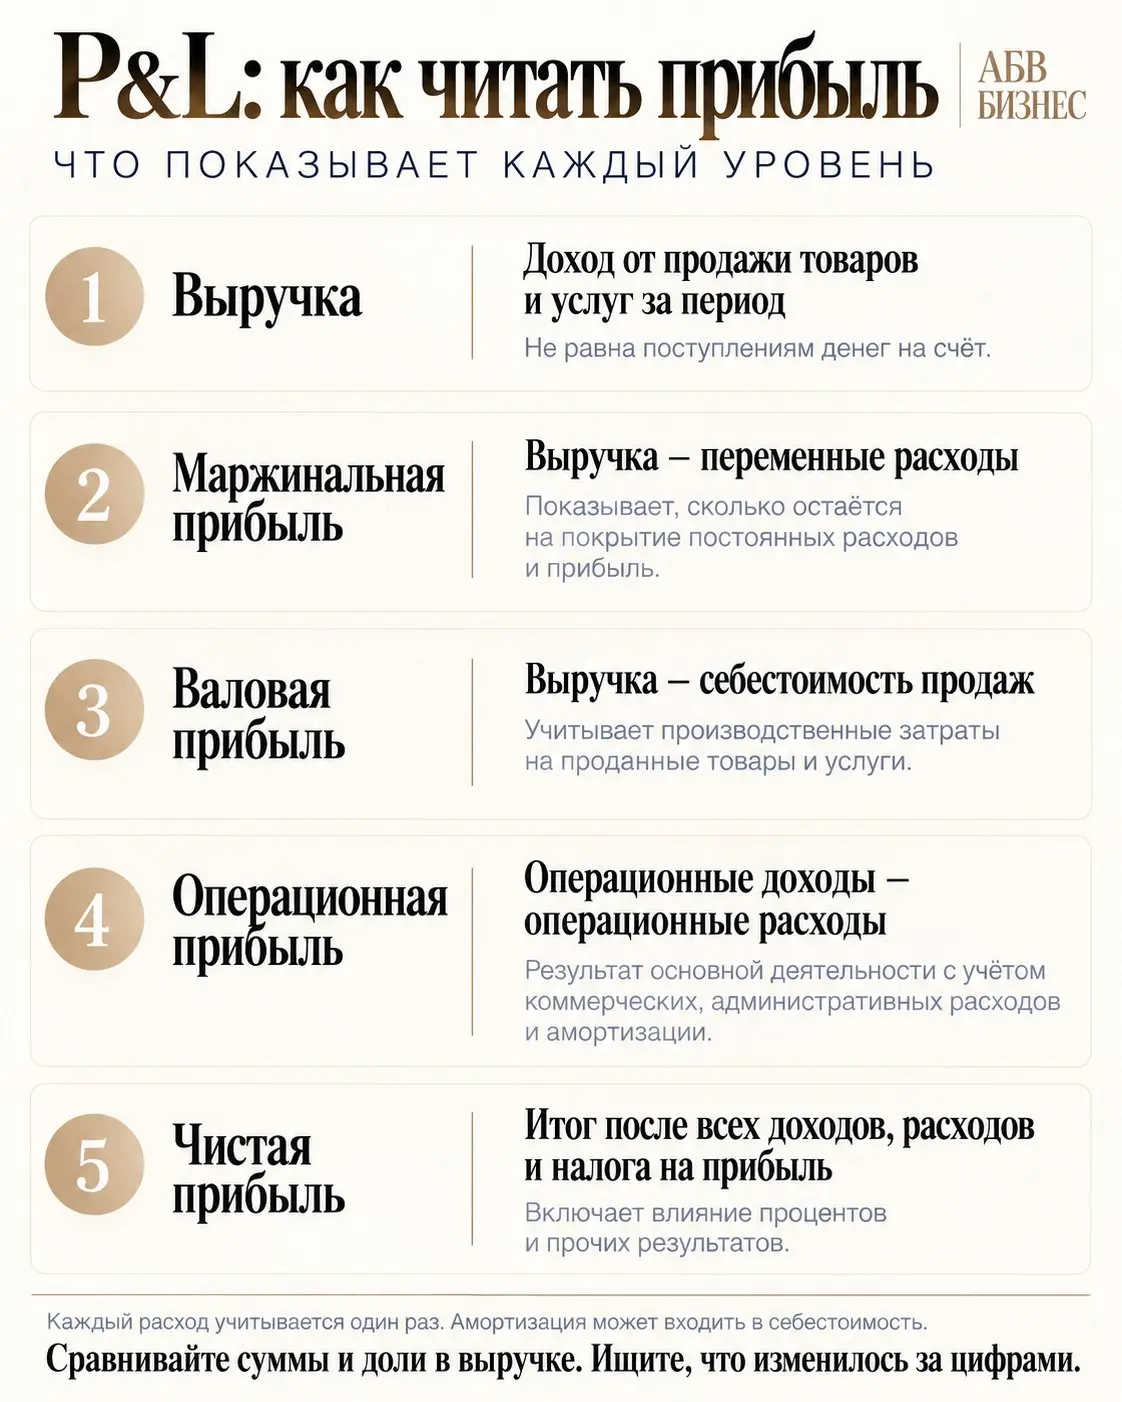
P&L: главное — понять, почему изменилась прибыль На этом закончу серию про P&L. На картинке — условная модель: как из выручки после вычета разных групп расходов получается прибыль. На каждом уровне база одна и та же — выручка, принятая за 100%. Последовательно учитываем расходы и смотрим, что остаётся. Но для руководителя самое интересное начинается не тогда, когда он научился различать маржинальную, валовую, операционную и чистую прибыль. А когда одна из них изменилась. Допустим, чистая прибыль снизилась. Сам этот факт ещё почти ничего не объясняет. Рассмотрим несколько возможных причин. Водном случае снизилась доля маржинальной прибыли в выручке: дали больше скидок, подорожали закупки или стали продавать больше продуктов с меньшей маржой. В другом - эта доля осталась прежней, но сократился объём продаж. Маржинальной прибыли в рублях стало меньше, а аренда и оклады никуда не делись. В третьем - выручка и маржинальная прибыль не изменились, зато выросли коммерческие или административные расходы. Внизу P&L мы увидим одно и то же: чистой прибыли стало меньше. Но проверять причины и принимать решения придётся разные.Поэтому P&L для меня — карта поиска ответа.Он позволяет идти от итоговой цифры к строкам, изменения которых на неё повлияли. А затем разбирать, что произошло в работе бизнеса: с ценами, количеством проданного, составом продаж, закупками, рекламой, численностью или стоимостью финансирования. Причём выросший расход сам по себе ещё не означает проблему. Возможно, компания заранее усилила команду под новые заказы. Тогда нужно проверить, появились ли эти заказы в ожидаемый срок и какую отдачу дают дополнительные затраты. Автоматически сокращать выросшую строку — поспешное решение. Важно и другое: смотреть и суммы в рублях, и доли в выручке. Одинаковый процент маржи при разном обороте даёт разную сумму на покрытие постоянных расходов.Сравнивать нужно сопоставимые периоды, один и тот же состав бизнеса и одинаковые правила учёта. Иначе можно получить красивую динамику, которая появилась не в бизнесе, а в методике расчёта. Поэтому следующий вопрос после обсуждения прибыли я бы формулировал так: Какие изменения выручки и расходов дали разницу в прибыли — и что конкретно произошло за этими цифрами? Для начала можно взять две сопоставимые колонки P&L - прошлый и текущий период - и рядом показать отклонения. Затем по существенным изменениям проверить причины. Их может быть несколько одновременно. Если мы можем связать изменение цифр с конкретными событиями и действиями, P&L начинает работать как управленческий инструмент.