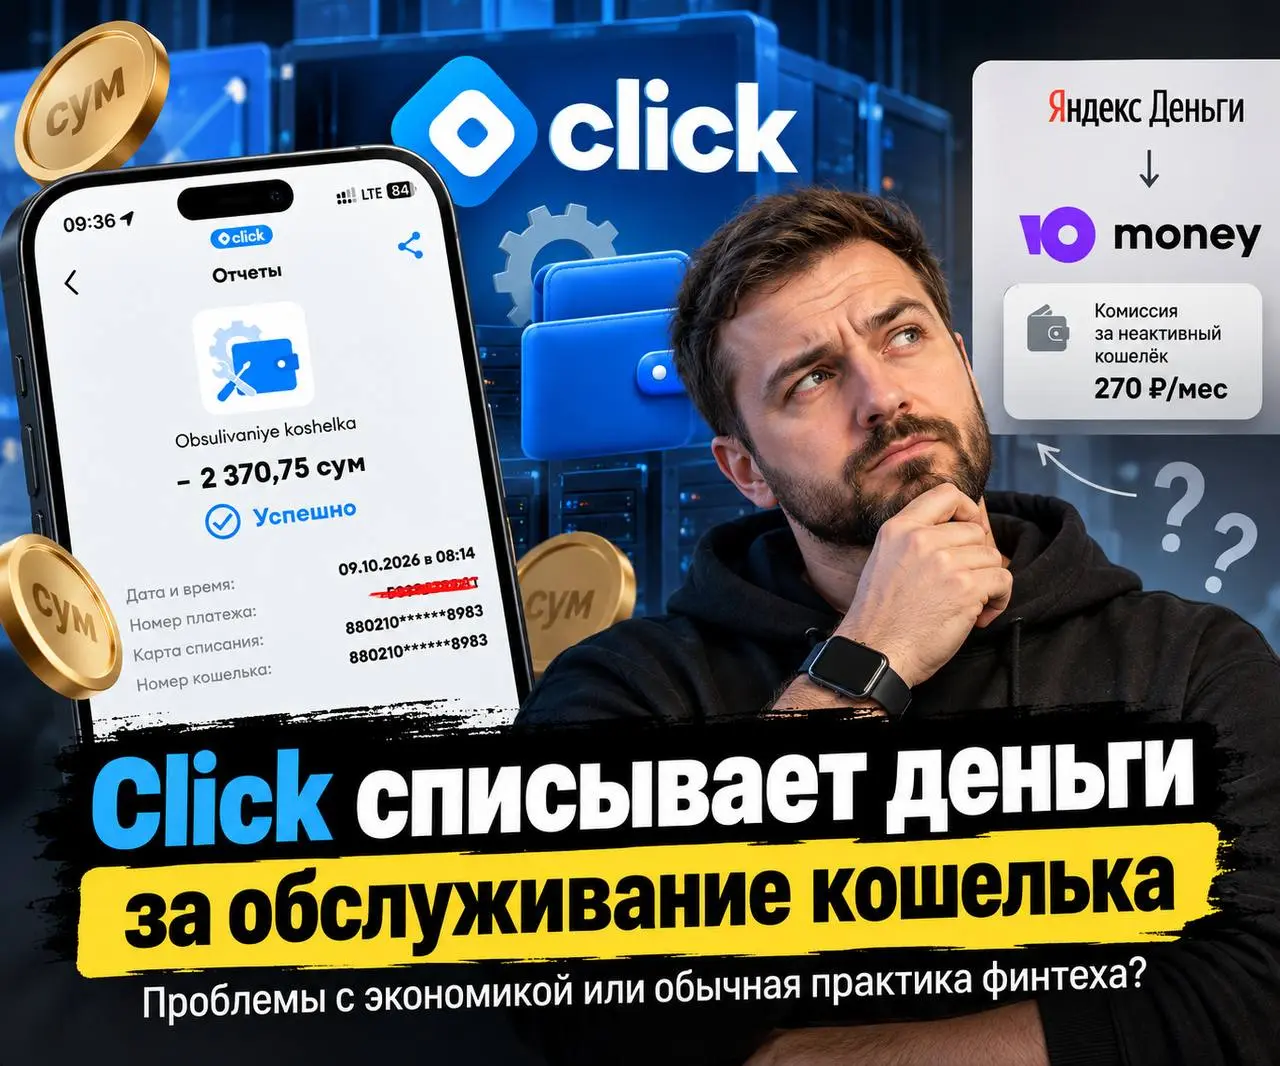
Click списывает деньги за обслуживание кошелька. Проблемы с экономикой или обычная практика финтеха?
Сегодня обнаружил интересное списание в Click - 2 370 сум за обслуживание электронного кошелька, на который в том числе поступает кешбэк.
Решил разобраться, насколько это нормальная практика для финтеха и зачем вообще платёжным сервисам брать деньги за неактивные кошельки.
Оказалось, история далеко не новая.
Ещё во времена Яндекс.Денег существовала комиссия за неактивные кошельки. Например, в 2020 году пользователи получали уведомления о списании 270 рублей в месяц, если не пользовались кошельком более двух лет. Причём списание ограничивалось остатком средств.
Сегодня аналогичная модель сохраняется у ЮMoney.
Кстати, для меня эта история имеет ещё и личный контекст.
Когда я работал в Click, активно предлагал внедрить подобный сценарий монетизации неактивных кошельков. Тогда по разным причинам за его реализацию так и не взялись.
И вот спустя некоторое время вижу, что подобный механизм всё-таки появился в продукте. Интересно наблюдать, как идеи, которые когда-то обсуждались внутри компании, со временем доходят до реализации.
Вернёмся к Click. В официальных тарифах компании предусмотрена комиссия за техническое сопровождение неактивного электронного кошелька - 1% от БРВ плюс НДС ежемесячно. Кошелёк считается неактивным после 180 дней без движения средств.
Зачем финтеху такая модель?
С точки зрения бизнеса всё достаточно логично. Неактивные кошельки продолжают существовать в инфраструктуре компании. Это учёт остатков, информационная безопасность, комплаенс и операционное сопровождение.
Но есть и другая сторона.
Кешбэк изначально используется как инструмент привлечения и удержания пользователей. Компания стимулирует транзакции, начисляет вознаграждение на собственный кошелёк, а затем может взимать плату за его обслуживание при выполнении определённых условий.
Получается интересная экономика: сначала финтех субсидирует активность клиента, а затем частично возвращает расходы через комиссии.
И здесь возникает вопрос, насколько существенны реальные затраты на обслуживание одного неактивного кошелька? Особенно если речь идёт о полностью цифровом продукте с автоматизированными процессами.
На мой взгляд, подобные комиссии не свидетельствуют сами по себе о финансовых проблемах компании. Скорее это один из инструментов управления unit-экономикой, неактивной клиентской базой и остатками на кошельках.
Но для пользователя такая монетизация выглядит неоднозначно. Особенно когда списание происходит с кошелька, который используется преимущественно для накопления кешбэка.
В конечном счёте вопрос даже не в размере комиссии, а в прозрачности условий и том, насколько клиент понимает, за что именно платит.
А вы считаете нормальным списывать деньги за неактивный электронный кошелёк?
#Click #Финтех #Узбекистан #Платежи #Бизнес
@sashadavydoff