
Зарплата пришла. Через десять минут её уже нет
Сегодня получил зарплату. Порадовался 🙂
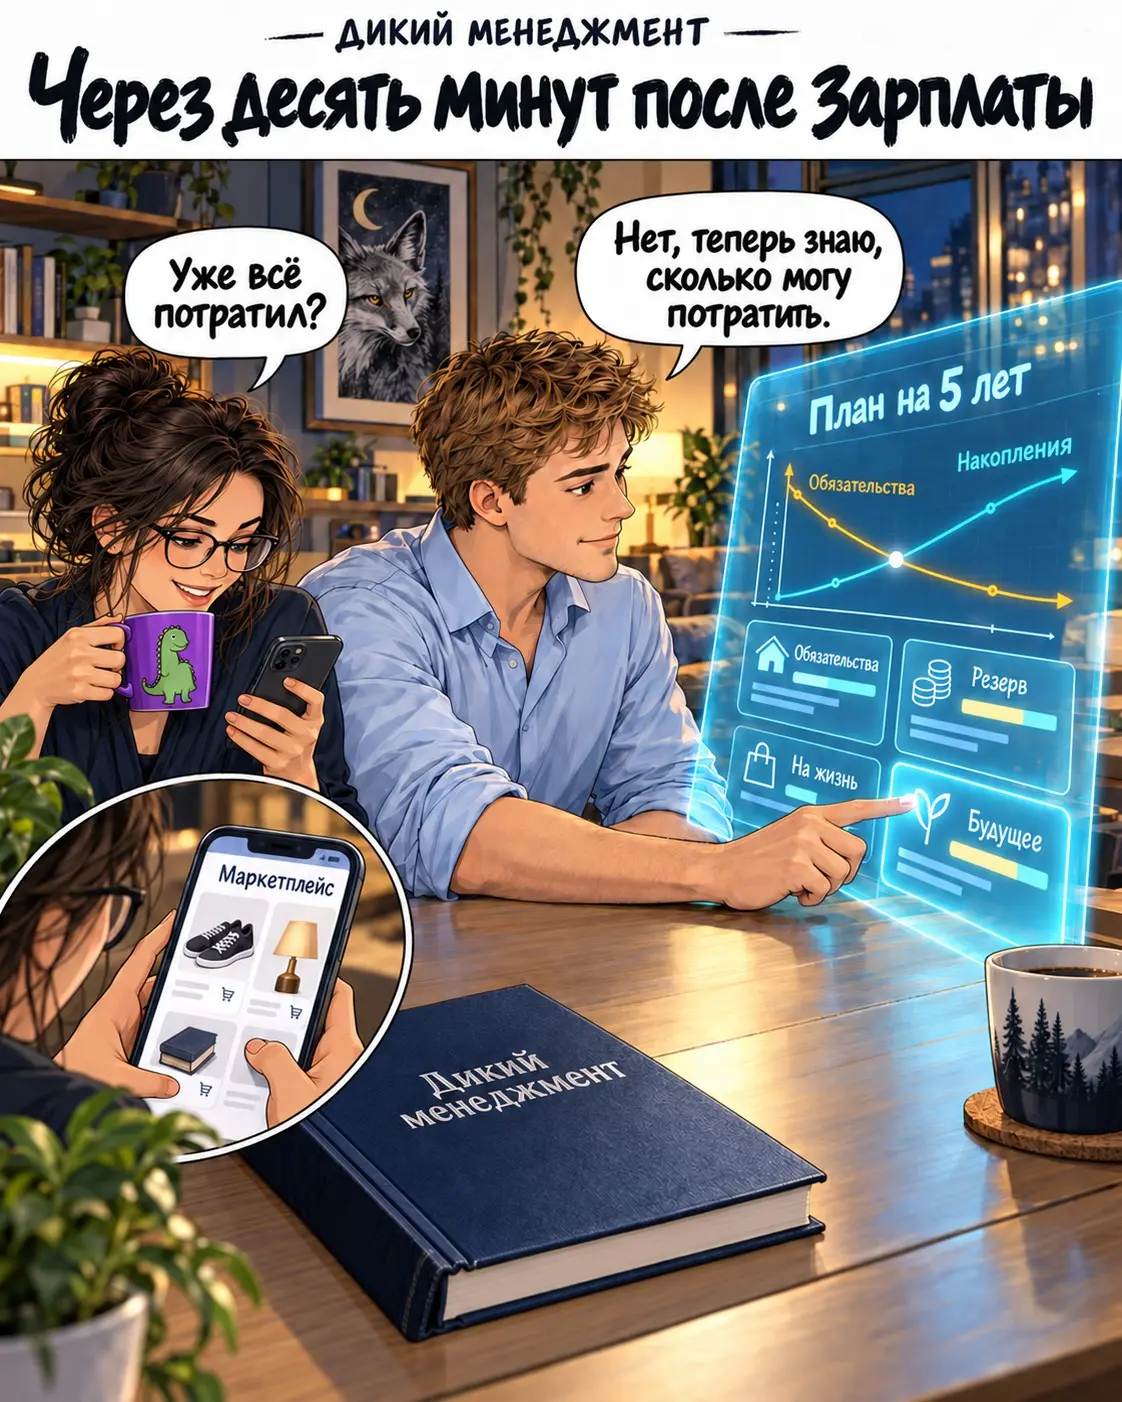
Потом открыл свою финансовую модель и распределил деньги: обязательства, текущие расходы, резерв, вложения. На зарплатном счёте они задержались минут на десять.
Мне нравится получать зарплату. Хотя понимаю, что уведомление от банка может и расстроить: особенно когда сумма уже расписана по платежам, а на жизнь снова осталось меньше, чем хотелось.
В этот раз поймал себя на мысли: я планирую не только куда отправить деньги, но и что это решение даст мне дальше.
У каждой суммы есть несколько возможных будущих.
Одни и те же 10 000 ₽ можно потратить, оставить доступными на случай неприятностей, направить на досрочное погашение кредита или вложить.
В моей модели на пять лет видно, как меняется результат при разных решениях. При условной доходности 15% годовых вложенные 10 000 ₽ за пять лет превратились бы примерно в 20 100 ₽ — до налогов и без учёта инфляции. Но и покупка сегодня может принести пользу, которую никакой процент не заменит.
Мне важно видеть цену выбора.
Как я раскладываю этот выбор.
Сначала — необходимые расходы и обязательные платежи, чтобы не создавать просрочек. Затем смотрю на запас доступных денег и на то, что можно сделать со свободным остатком.
Для долгов полезно сравнивать сценарии. При прочих равных досрочное погашение более дорогого кредита сильнее сокращает проценты. Но иногда важнее закрыть небольшой долг и освободить ежемесячный бюджет от платежа.
Посчитать варианты можно в калькуляторе досрочного погашения. Лучше один раз увидеть разницу в цифрах, чем погашать наугад.
Если кредит под 7%, а вклад на сопоставимый срок даёт 15%, досрочное погашение тоже не очевидный победитель. Нужно учесть налоги, условия вклада и возможность сохранить деньги до нужной даты. Ожидаемую прибыль от рискованных вложений я бы так же уверенно с экономией на кредите не сравнивал.
Дальше — сроки, на которые деньги можно отложить.
Для ближайших расходов и резерва важен быстрый доступ. Для более далёких целей можно рассматривать инструменты с ограничениями и налоговыми льготами: например, ИИС-3 или ПДС. Деньги на внезапный ремонт и деньги на далёкое будущее выполняют разные задачи.
Вот простой пример ПДС. Допустим, условия позволяют получать софинансирование 1 ₽ на каждые 2 ₽ взносов и возвращать НДФЛ по ставке 13%. Вносим по 100 000 ₽ три года. За эти взносы: — 300 000 ₽ внесли сами; — 108 000 ₽ составит господдержка; — 39 000 ₽ можно вернуть через налоговый вычет при достаточном уплаченном НДФЛ и соблюдении условий.
Итого — 447 000 ₽ совокупно, ещё без инвестиционного дохода и без учёта инфляции.
Это не сумма, которую можно свободно забрать через три года: господдержка и возвраты поступают позже взносов, возврат налога приходит отдельно, а у ПДС есть условия получения выплат и досрочного выхода.
Но пример хорошо показывает, почему мне интересно считать следующий шаг. Возвращённый налог тоже можно снова направить на накопления.
Модель не создаёт деньги из воздуха.
Если обязательства превышают доходы, одна таблица этого не исправит. Но она помогает раньше увидеть кассовый разрыв, сравнить решения и понять, что менять. А если доходы позволяют — постепенно создавать профицит и запас прочности.
Мне этот запас нужен и для себя, и на случай, если помощь потребуется близким.
А у вас сколько живёт зарплата на счёте? Распределяете сразу или решаете по ходу месяца?