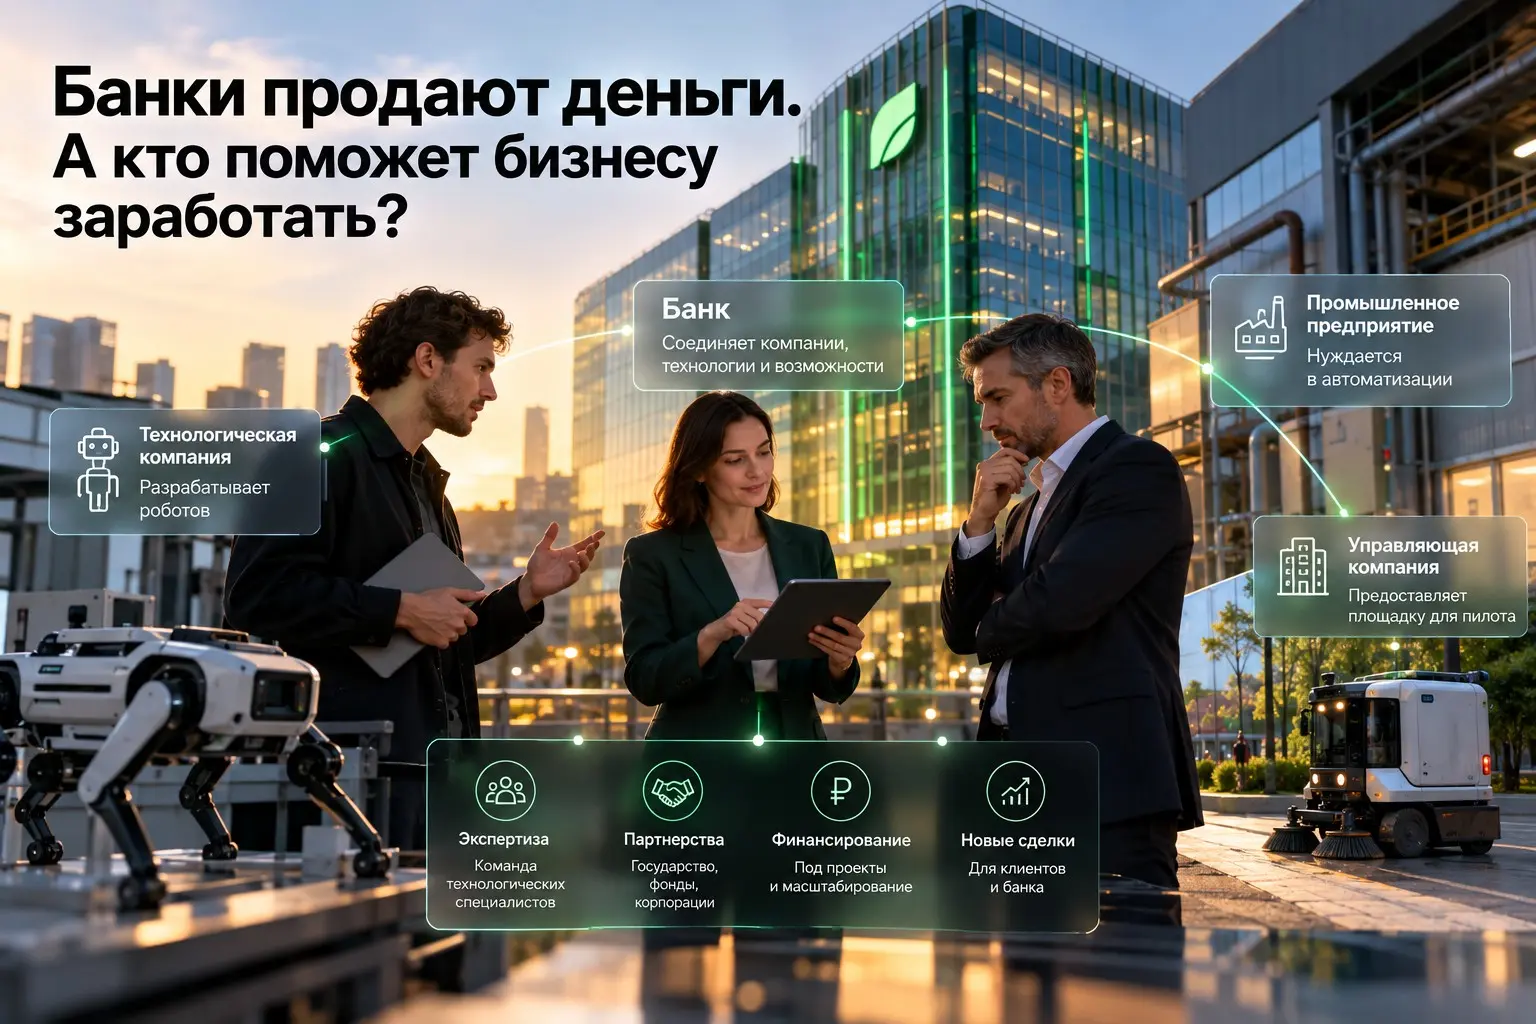
Банки продают деньги. А кто поможет бизнесу их заработать?
Крупный банк знает обороты компании, общается с ее собственником и видит, когда бизнес растет или буксует. Но за инвесторами, господдержкой, пилотными площадками и заказчиками предприниматель по-прежнему ходит сам
Парадокс: банки годами строили отношения с клиентами, но часто используют их только для продажи финансовых продуктов
В мире уже работают другие модели: 🇮🇱 Израиль. LeumiTech — специализированное направление Bank Leumi для технологических компаний. Вместо универсального менеджера — отраслевые команды, понимающие венчурный капитал, стадии роста стартапов, работу с фондами и выход на зарубежные рынки
Вывод простой: не нужно заставлять 10 000 клиентских менеджеров разбираться в патентах и акселераторах. Достаточно дать им доступ к сильной экспертной команде
🇨🇳 Китай. Система Enterprise Innovation Points оценивает технологические компании не только по залогам и выручке, но и по НИОКР, патентам и инновационной активности
По опубликованным данным, в эксперименте участвовали 133 высокотехнологичные зоны. ICBC в сотрудничестве с 30 зонами одобрил более 100 млрд юаней финансирования; для отдельного кредитного продукта оценка заявки занимала 1–3 дня
Патент сам по себе не заменяет анализ риска. Но почему интеллектуальная собственность должна оставаться невидимой для кредитной модели?
🇸🇬 Сингапур. DBS через Startup Xchange соединяет стартапы с задачами банка и его клиентов. В одном из первых пилотов участвовал 21 стартап, 10 решений были внедрены
Один контракт с реальным заказчиком часто полезнее десяти лекций про предпринимательство
🇪🇸 Испания. BBVA Spark специализируется на финансировании быстрорастущих технологических компаний. По итогам 2025 года — более 1 700 клиентов и свыше €750 млн банковского финансирования. Инновации здесь — не PR-акция, а отдельное направление бизнеса
🇷🇺 Россия. Альфа-Банк уже движется в эту сторону. По опубликованным в 2025 году результатам: более 400 рассмотренных стартапов, свыше 30 успешных пилотов и более 20 контрактов
В августе 2026-го банк анонсировал Лабораторию роботизации: диагностику процессов предприятий, подбор технологий (включая китайские решения), дорожные карты внедрения и инструменты финансирования. Запуск центра планировался на IV квартал
Фактически банк может не ждать, когда клиент попросит кредит на робота, а помочь найти проект, в котором робот окупится
Какой следующий шаг мог бы сделать условный «зеленый банк»? - Клиентский менеджер выявляет не только потребность в кредите, но и задачи роста: инвестиции, гранты, пилотирование, сбыт - CRM подбирает программы поддержки, отраслевых партнеров, фонды и корпоративных заказчиков - Профильная команда экспертов квалифицирует запрос и организует взаимодействие - Банк сопровождает маршрут до результата: заявка - пилот - финансирование или контракт - Эффективность считают по сделкам, новым оборотам и удержанию клиентов, а не по числу «проинформированных»
Пример: производитель автономных уборочных роботов ищет первую площадку для испытаний. Банк связывает его с отраслевым экспертом, институтом развития и потенциальным заказчиком. После пилота появляются контракт и, возможно, финансирование масштабирования
Как проверить экономику, а не нарисовать красивую презентацию? Пилот на 90 дней: 100 компаний - 40 квалифицированных задач - 20 маршрутов к партнерам - 10 заявок и пилотов - 2–3 коммерческих результата. Это гипотеза для проверки, а не обещание конверсии
И самое неудобное: если менеджер рассказал 100 клиентам о субсидиях, но ни один не получил поддержку — это 100 успешных контактов или ноль созданной ценности?
Банкам пора конкурировать не только за существующий оборот клиентов, но и за способность создавать новый
Что мешает больше: отсутствие экспертизы, мотивация менеджеров или привычка измерять деятельность вместо результата?