Почему прибыльный бизнес может «утонуть»
Вы рискуете сорвать зарплату и потерять контроль над бизнесом, даже если есть прибыль
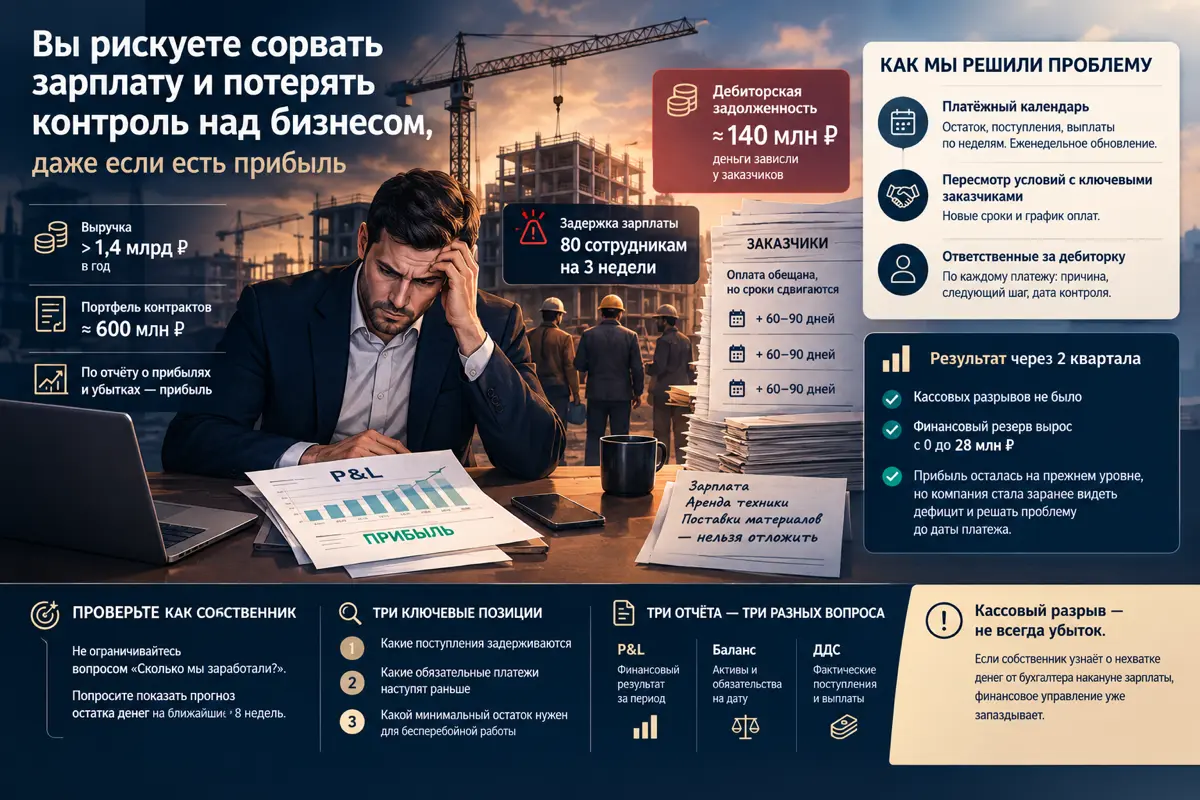
Я работал с финансовой ситуацией строительной компании с годовой выручкой более 1,4 млрд рублей. Портфель действующих контрактов составлял около 600 млн рублей. По отчёту о прибылях и убытках компания выглядела прибыльной. Но в конце третьего квартала она задержала зарплату 80 сотрудникам на три недели.
Причина была не в отсутствии заказов. Около 140 млн рублей зависло в дебиторской задолженности. Деньги ожидали месяцами: заказчики обещали оплатить работы, но сроки сдвигались. При этом зарплату, аренду техники и поставки материалов нельзя было отложить до тех пор, пока деньги поступят на счёт. Собственник регулярно смотрел P&L, баланс — раз в квартал, а движение денежных средств практически не анализировал. Он считал, что это зона ответственности финансового директора. На практике собственник видел прибыль, но не видел, когда именно компания сможет расплатиться по обязательствам.
Я начал не с сокращения расходов, а с движения денег
Первым делом я запросил помесячный отчёт о движении денежных средств за восемь месяцев и сопоставил его с P&L. Операционный денежный поток был положительным только в четыре месяца из восьми. При этом отчёт о прибылях и убытках показывал прибыль каждый месяц.
Причина стала понятна после сопоставления дат. Работы выполнялись и акты закрывались, выручка признавалась в учёте, но оплата поступала через 60–90 дней. Расходы же возникали сразу. Компания фактически кредитовала заказчиков собственными оборотными средствами — и не оценивала, сколько денег для этого требуется.
Что мы изменили
Мы собрали платёжный календарь: остаток денег, ожидаемые поступления с датами и обязательные выплаты по неделям. Прогноз обновляли еженедельно, а поступления без подтверждённой даты не считали гарантированными. Это помогает собственнику вмешаться до наступления даты платежа.
Затем пересмотрели условия расчётов с тремя ключевыми заказчиками. Отдельно назначили ответственных за просроченную дебиторскую задолженность: по каждому платежу фиксировали причину задержки, следующий шаг и дату контроля. Это убрало ситуацию, когда все знали, что деньги «вот-вот придут», но никто не отвечал за конкретное действие.
Через два квартала кассовых разрывов не было. Финансовый резерв вырос с нуля до 28 млн рублей, хотя прибыль за этот период практически не изменилась. Изменилось управление денежным потоком: компания стала заранее видеть дефицит и решать проблему до наступления даты платежа.
Что я рекомендую проверить собственнику
Не ограничивайтесь вопросом «Сколько мы заработали?». Попросите показать прогноз остатка денег на ближайшие восемь недель. Проверьте три позиции: какие поступления задерживаются, какие обязательные платежи наступят раньше и какой минимальный остаток нужен для бесперебойной работы.
Важно различать три показателя. P&L показывает финансовый результат за период. Баланс — активы и обязательства на определённую дату. Отчёт о движении денежных средств показывает фактические поступления и выплаты. Ни один из них не заменяет остальные.
По данным ФНС, опубликованным на основе отраслевых показателей за 2024 год, рентабельность проданных товаров, работ и услуг в строительстве составляла 9,8%, а рентабельность активов — 3,9%. Это не валовая маржа и не чистая прибыль от выручки. Поэтому я не использую 9,8% как показатель конкретной компании: для этого нужно видеть её собственную отчётность и понимать, как рассчитана маржа.
Кассовый разрыв не всегда означает, что бизнес убыточен. Но если собственник узнаёт о нехватке денег от бухгалтера накануне зарплаты, финансовое управление уже запаздывает. Для дополнительного чтения: РБК, «Cash flow: как отследить движение реальных денег в бизнесе» — https://www.rbc.ru/education/03/03/2026/6996c8499a79471fa9abef4c