🔥 Почему ЦБ нельзя просто «понизить ставку»
На Западе главу ЦБ хвалят: экономика под санкциями устояла. Дома — ненавидят: «душит», «саботаж», «уберите уже ставку». Этот парадокс разбирает Николай Мячин в «Простой экономике».
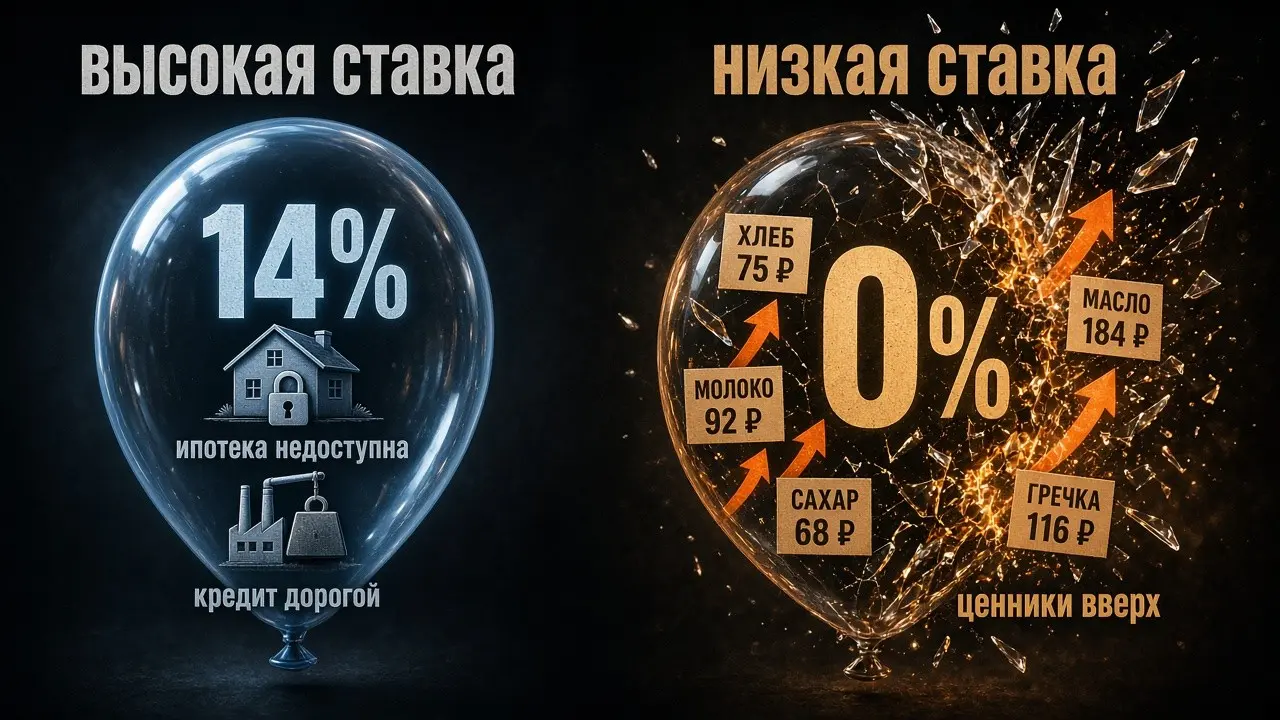
💡 За что злятся Ключевая сейчас — 14%. В Китае около 3%. Ипотека всё ещё далеко от «нормальных» 5–6%. Автокредит — от 7–8%. Бизнесу до «дешёвых» кредитов 3–4% на рынке тоже далеко.
36% новых кредитов — уже четвёртый, пятый или шестой. Прибыль КамАЗа падала в 28 раз. Китайские грузовики выходили на первое место. Ощущение простое: ставку держат высокой — жизнь дорожает, бизнес не дышит, квартиру не купить.
Чего хотят почти все — дешёвые деньги. Представьте экономику как шарик: 🎯 воздух в нём — дешёвые кредиты: ипотека, машина, станок для завода. 🎯 чтобы воздух появился, ЦБ должен опустить ключевую ставку. Пока она высокая — деньги дорогие, покупки режутся, инвестиции стоят.
🎓 Почему нельзя просто поставить 0% Задача ЦБ: чтобы цены не росли слишком быстро. Ставка вверх — спрос остывает — инфляция замедляется. Депутат слышит боль избирателя: «в магазине снижения не видно». ЦБ смотрит дальше: чтобы рубль не стал просто бумажкой. Он не смотрим на то, сможете ли вы взять ипотеку в этом месяце.
Представьте: на заседании объявляют ключевую — 0%. 🎯 Держать деньги на вкладе становится бессмысленно. Нулевая ставка толкает тратить и вкладываться в дела, а не сидеть на проценте. Заёмщикам легче. Тем, кто жил с депозита, — нет. 🎯 Дальше главный вопрос: куда хлынут деньги. На счетах россиян около 68,5 трлн рублей. Товаров и услуг за 2025 год — примерно на 214 трлн. За месяц «произвести больше всего» нельзя. 🎯 Деньги пойдут в еду, одежду, квартиры. Магазины не напечатают товары — перепишут ценники. Квартир за ночь не станет больше — станет дороже метр. Ставка 0% — а цены уже не удержать. Это перегрев: накачали шарик дешёвыми деньгами и получили не рост экономики, а рост цен.
Вклады до миллиона — около пятой части денег в банках, сбережения примерно 95% людей. 5% самых богатых вкладчиков держат около 80% всех вкладов. Высокая ставка сильнее «кормит» крупные депозиты. Но обнуление бьёт по полкам. А полки — общие.
❓ Турция, как пример низкой ставки ЦБ С 2019 по 2023 ставку там снижали силой. Логика была такая: низкая ставка → рост → товары насытят рынок → инфляция сама упадёт. Вышло наоборот. Инфляцию разогнало примерно до 85%. Потом ставку пришлось поднять с 8,5% до 50%. Лира к доллару подешевела примерно в десять раз. Еда стала роскошью.
🔈 Почему злость понятна У ЦБ одна работа: рубль не должен стать бумагой, инфляция важнее удобного кредита. У депутата другая: люди, которым дорог кредит и недоступна ипотека. Критика ЦБ для избирателя — как бальзам. При этом Банк России по Конституции независим; президент публично говорит, что старается не давить на решения по ставке.
И ставка — не кнопка «всегда вверх». 28 февраля 2022 её внепланово подняли до 20%: санкции, уход компаний, доллар выше 100. Смысл — чтобы деньги не вынесли из банков паникой, а наоборот принесли на вклад. К осени того же года ставку опустили ниже уровня начала 2022 — чтобы бизнес мог занимать, закрывать ниши ушедших, а полки не пустели. Умение — когда и насколько поднимать или опускать. Чтобы шарик не лопнул и не сдулся.
🎯 Минус чувствуешь сразу: ипотека стала неподъёмной — злость сегодня. 🎯 Плюс — через год–полтора и почти незаметно: «катастрофы не случилось», деньги не превратились в бумагу.
Поэтому ЦБ выглядит саботажником. Хотя его работа — не ваша квартира в этом месяце, а чтобы через полтора года в магазине ещё было что купить за те же рубли.
❓ Вы бы снизили ставку завтра?