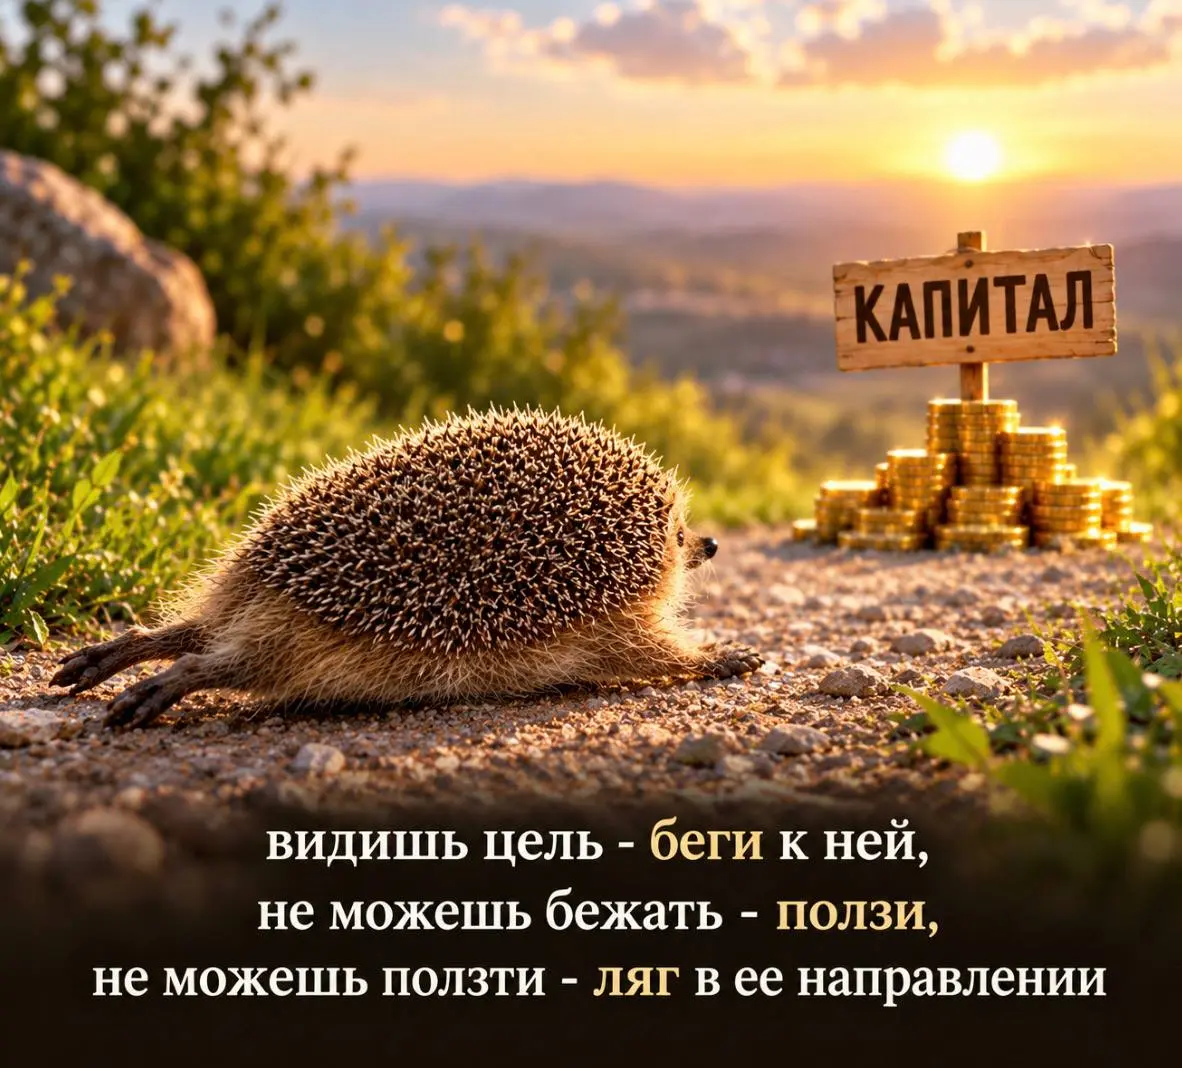
⁉️ Почему капитал надо создавать быстро?
Вчера обсуждали эту мысль на встрече с клиентом.
Что говорят книги по финграмотности:
Откладывай 10% дохода, покупай индекс, жди 20–30 лет — и всё получится. Вот только в реальной жизни это не работает. По крайней мере, в реалиях российского рынка.
Реальность: кризисы — это норма
У нас в среднем раз в 3–5 лет случается экономический кризис, раз в 8–10 лет — большой, все вспоминать не будем, обсуждали. И это больно, но нормально: так экономика очищается от неэффективности, а заодно происходит перераспределение капитала и благ.
Что будет, если создавать капитал 30 лет?
Представьте: вы следуете советам из умных книг и идёте к цели медленно и постепенно — в течение 30 лет. Сколько больших и маленьких кризисов случится за эти годы? МНОГО. И каждый из них имеет отличные шансы обнулить всё, чего вы добились за предыдущие годы.
«Но кризис — это же время возможностей!»
Наверняка кто-то напишет это в комментариях. Вот только есть проблема. Я знаю тысячи людей, которые на кризисах теряли деньги. И знаю единицы тех, кто на них заработал. Обычно это люди крайне непростые. Вы уверены, что относитесь к этой категории исключительных?
Обратный пример
Вы откладываете не 10% дохода, а 30–50%. И при этом активно прокачиваете доход: думаете не о том, как купить лук на 10 рублей дешевле, а о том, как заработать в этом месяце на 10% больше, чем в предыдущем.
Капитал вы создаёте за 4–5 лет. В этом случае есть вероятность, что на этом этапе вы не встретите ни одного серьёзного кризиса. А значит, итоговый финансовый результат ваших трудов будет куда более впечатляющим.
Кстати, про FIRE
По сути, это и есть идеология движения FIRE — Financial Independence, Retire Early. Люди, которые ей следуют, не ждут 30 лет. Они откладывают 50–75% дохода, агрессивно инвестируют и стремятся к финансовой независимости за 10–15 лет, а не к пенсии в 65 . Да, это требует дисциплины и порой жёсткой экономии. Но сама логика — «быстро создать капитал, пока кризисы не съели результат» — полностью совпадает с тем, о чём мы говорим.
Разница только в акцентах: FIRE часто делает ставку на тотальное сокращение расходов, а вы — на рост дохода. Но цель одна: сократить горизонт и не отдать накопленное кризисам.
Парадокс
Чем медленнее ты идёшь к цели — тем дальше от неё становишься.
Согласны? Высказывайтесь в комментариях.