


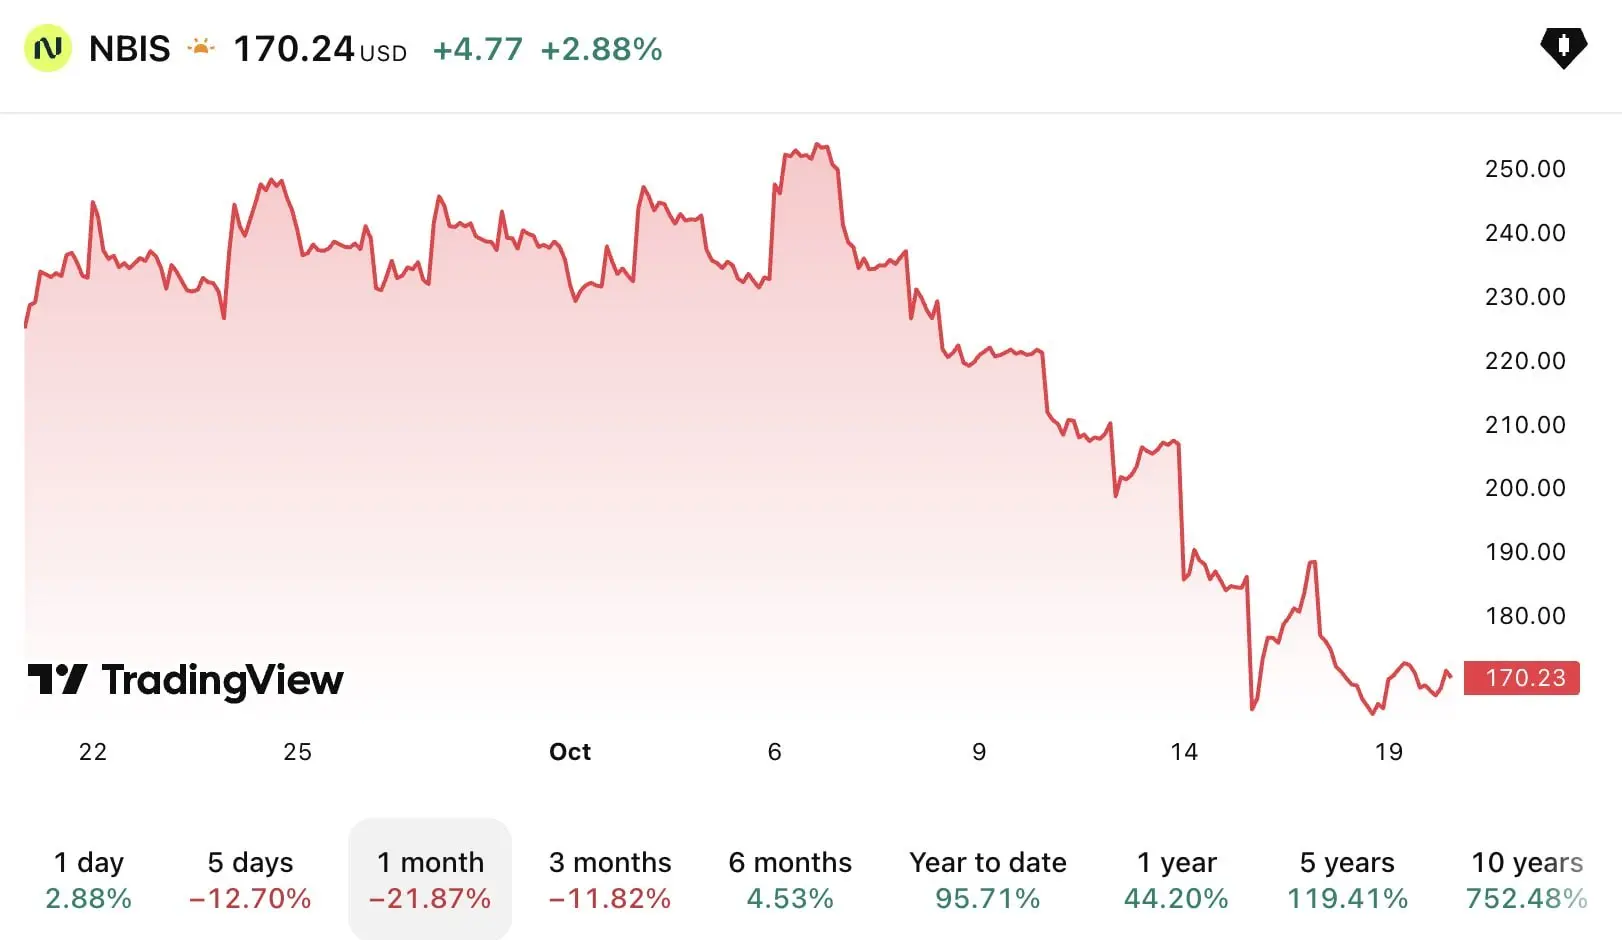
В сети активно обсуждают стремительное падение акций Nebius. Параллельно падает CoreWeave – другой неоклауд, у которого проблемы с финансированием роста.
Стремительное падение там видно только на правильно выбранных датах. Даже на этой картинке видно, что минус только за 3 месяца. Так что панику нужно отставить.
Но я считаю, что неоклауды – сильно переоценены.
Посмотрим, например, [последний квартальный отчет](https://assets.nebius.com/assets/4462517b-ce83-41f2-96ed-f2ac1bc06a05/SHLQ226 (1).pdf-0) Nebius. Компания глубоко в минусе, но для быстрорастущего капиталоёмкого бизнеса это совершенно нормально. Важнее смотреть, например, на экономику отдельных сделок.
Новые сделки они хотят окупать примерно за 2 года – с учетом стоимости оборудования. Это как бы неплохо – у тебя остается всё оборудование, ты его потом сдаёшь. Но это сделки на текущем, невероятно голодном до GPU-hours рынке. Надолго ли он будет таким – мы не знаем.
Кстати, вопреки общественному мнению, GPU на самом деле довольно медленно стареют – даже вышедшие 6 лет назад A100 сейчас успешно сдаются за 70% от старой цены. У Nebius заложено 5 лет амортизации – как будто норм.
Смущает другое.
Фундаментально – непонятно, почему здесь задержится ценность What's scarce? GPU – продает другая компания, и она себя чувствует прекрасно, забирая 75% с каждой проданной карты. Электричество – возможно, но клауды не производят электричество, они могут только находить доступ к нему.
В упрощенном виде, клауды – это операционные бизнесы, перепродающие GPU, электричество и стройку. Это не похоже на долгосрочные уникальные преимущества. Ещё есть классный софт, соединяющий всё это – но это уж точно не преимущество сегодня.
Клауды это всё прекрасно понимают и пытаются продвинуться либо вверх (model/application), либо вниз (chips) по стеку. Иначе будет грустно. Пока что удалось только Google и Amazon – вертикальная интеграция тут отлично работает, особенно у Google.
На всякий случай: я считаю, что неоклауды – отличные бизнесы с большим будущим. Просто не считаю, что они заслуживают таких огромных мультипликаторов. Это капиталоёмкие операционные машины, а не денежные фонтаны вроде рекламы.
Инвестор я так себе. Но летом я продал половину своих NBIS по $260. На вторую половину я ставлю на дальнейший дикий рост.
















· вчера
Любой рост рано или поздно заканчивается, а любая новая сфера со временем взрослеет и перестаёт давать сверхприбыли. Отсюда вопрос: когда будет создан AGI или мы к нему максимально приблизимся, для чего созданная инфраструктура будет использоваться? На ней будет жить AGI или иное назначение?
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
коммент удалён