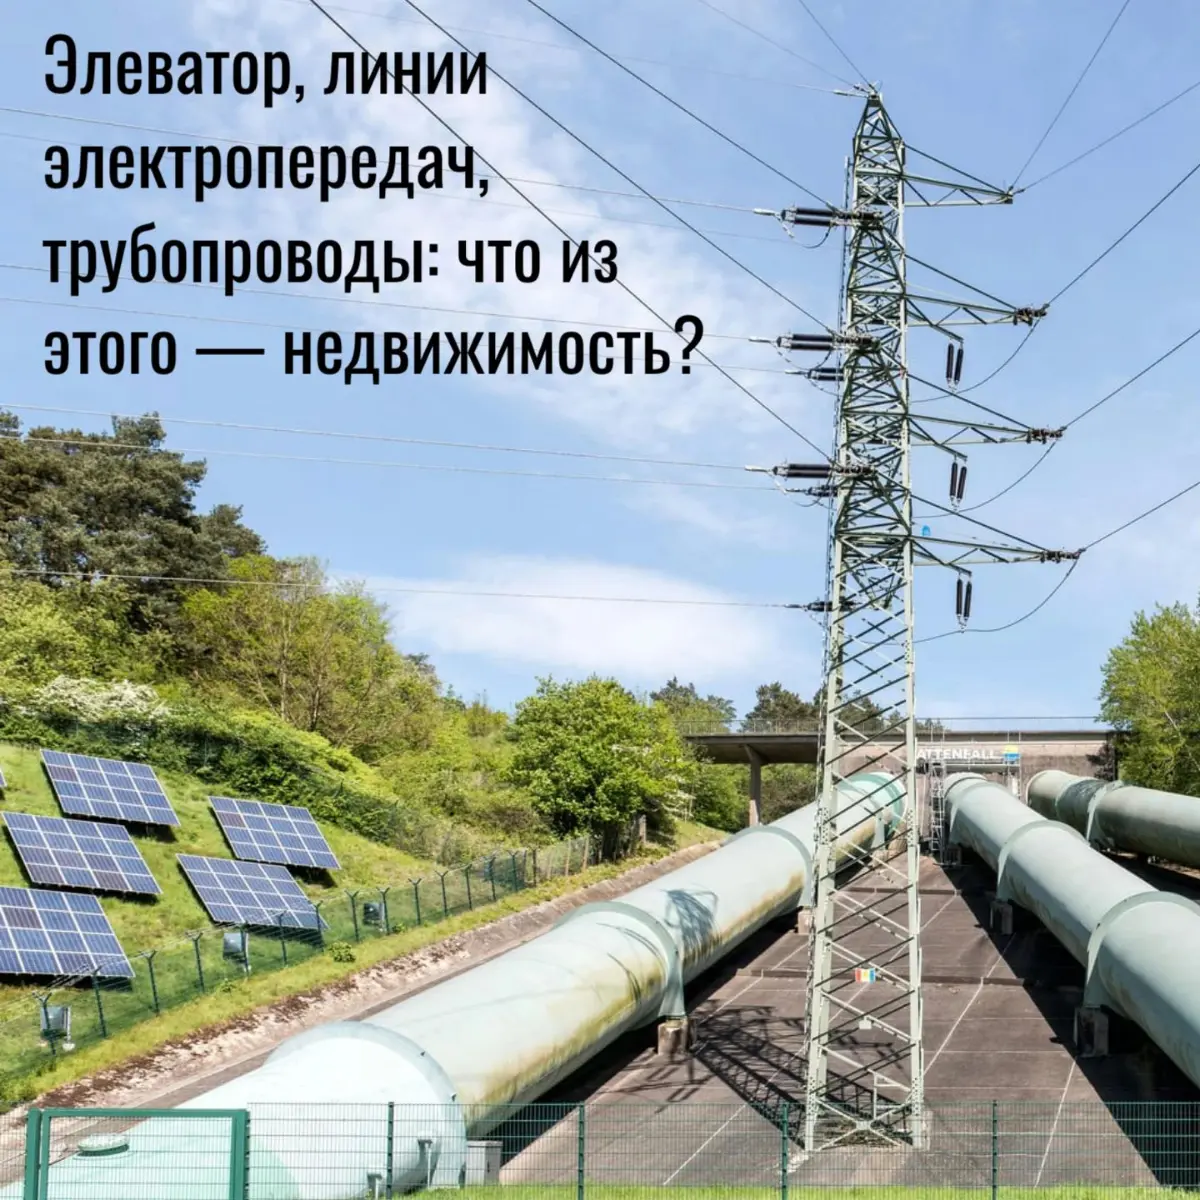
🔧 Элеватор, линии электропередач, трубопроводы
🏗🔧 «Элеватор, линии электропередач, трубопроводы: что из этого — недвижимость?
Разбираем спорные объекты и защищаем бюджет компании» Не каждое сооружение автоматически считается недвижимостью. От этого напрямую зависит, будет ли объект облагаться налогом на имущество организаций (п. 1 ст. 374 НК РФ). ⚖📜 Что признаётся недвижимостью (облагается налогом): • 🌾 Элеваторы — капитальные сооружения с фундаментом, созданные по проекту; их невозможно перенести без разрушения. • 🛠 Технологические трубопроводы на эстакадах — если спроектированы как часть предприятия и прочно связаны с землёй. Что НЕ признаётся недвижимостью (не облагается налогом): • ⚡ Воздушные линии электропередач на деревянных стойках без фундамента — их можно заменить и перенести. • 🔌 Кабельные линии, проложенные в защитных футлярах, — если их можно демонтировать без ущерба, это движимое имущество. • 🛍 Некапитальные сооружения (киоски, навесы) — у них нет прочной связи с землёй и капитального фундамента. Ключевой критерий: прочная связь с землёй и невозможность перемещения без ущерба. Именно на него ориентируются суды и налоговая. ✅
Пример из практики: Компания построила элеватор для хранения зерна. Налоговая доначислила налог, хотя права на объект не были зарегистрированы. Суд поддержал инспекцию: элеватор — капитальное сооружение, значит, он облагается налогом. Факт отсутствия регистрации не отменяет обязанность платить налог, если объект фактически существует и используется. 📄💼 Коротко: если сооружение можно разобрать и перенести — налог платить не нужно. Если его демонтаж приведёт к утрате функциональности — это недвижимость и объект налогообложения. 🏢📉
Частые ошибки, из‑за которых возникают доначисления: ❌ Считают, что без регистрации права собственности налог платить не надо — для налога на имущество важен сам факт наличия объекта, а не регистрация. ❌ Смешивают «капитальность» и «недвижимость»: даже капитально построенное сооружение может не признаваться недвижимым, если нет прочной связи с землёй. ❌ Не фиксируют в технической документации возможность/невозможность демонтажа — это ключевой аргумент в споре.
Как защитить бизнес: ✅ Определите назначение и конструктивные особенности объекта: есть ли фундамент, проект, можно ли демонтировать без потери функций. ✅ Подготовьте проектную и исполнительную документацию, акты обследования, заключения экспертов — они подтвердят, что объект можно переместить. ✅ Пропишите методику классификации в учётной политике — это усилит позицию при проверке и в суде. Не уверены, правильно ли классифицированы ваши сооружения и не грозит ли доначисление по налогу на имущество? 🔍📋
Напишите нам в сообщество — разберём ваши объекты, подскажем, какие позиции точно не облагаются налогом, и поможем подготовить пакет документов для защиты перед налоговой. Напишите нам сообщество!💬 #налогнаимущество #сооружения #недвижимость #движимоеимущество #налогидлябизнеса #бухгалтерия #ВС_РФ #налоговыеспоры #ОКОФ #финансоваябезопасность