ИТОГИ ГОДА НУЖНЫ НЕ ТОЛЬКО БИЗНЕСУ
Конец года для компании, это итоги и стратегия на следующий. Как считать бизнес, я уже писала. Сегодня про другое: такие же итоги стоит подвести и для себя.
Я веду свои личные финансы так же, как финансы бизнеса. И всё чаще ко мне приходят с этим запросом люди, которые не предприниматели и не зарабатывают миллионы.
Что даёт такой разбор:
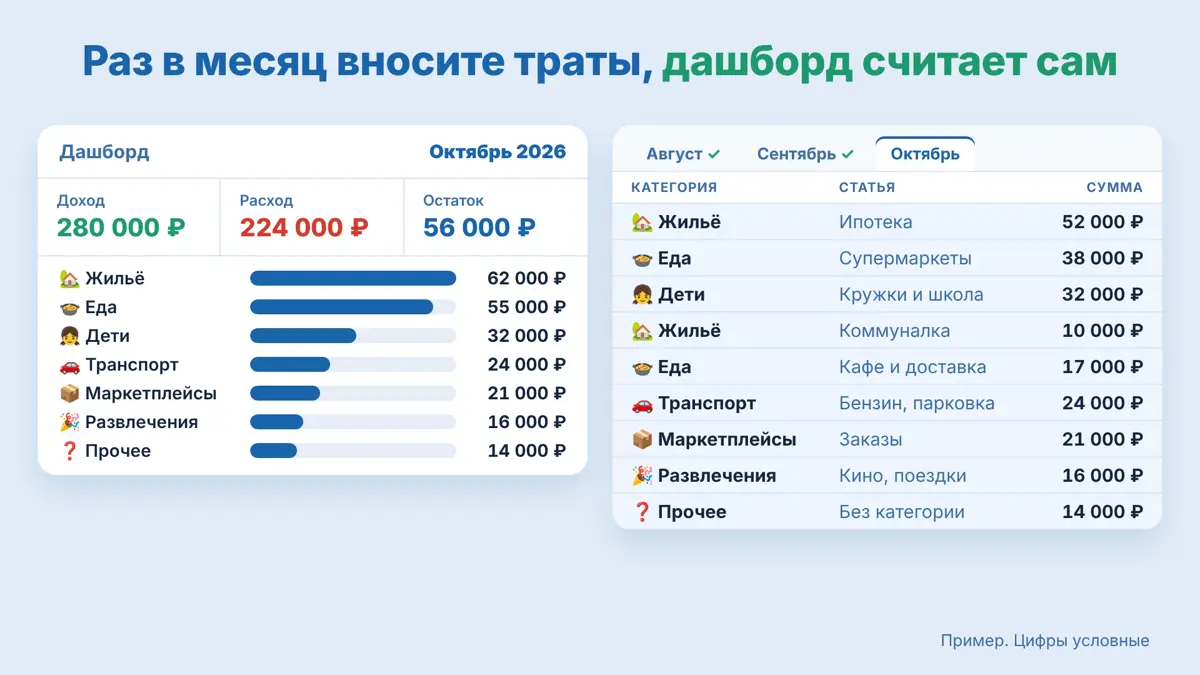
1. Ясная картина Сколько и на что уходит каждый месяц. Мы раскладываем траты по понятным корзинам: дом, еда, транспорт, дети, здоровье, удовольствия.
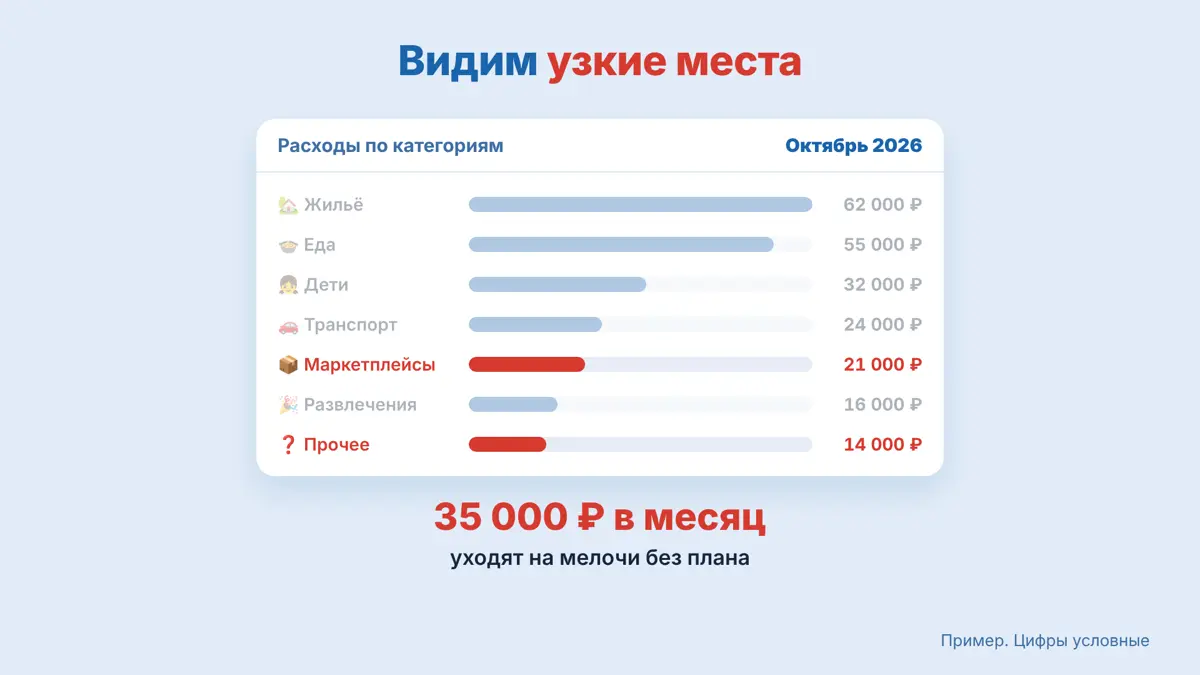
2. Слабые места Когда всё разложено, видно, где деньги уходят незаметно и без пользы.
3. Потенциал Как сохранить и приумножить то, что есть. Сколько откладывать каждый месяц, чтобы росла подушка безопасности и всегда были деньги на важное: лечение, отпуск, учёбу.
Вчера у меня была такая сессия. Человек попросил посмотреть на его деньги со стороны. Мы собрали всё на одной странице и заметили, что кешбэку он раньше просто не придавал значения.
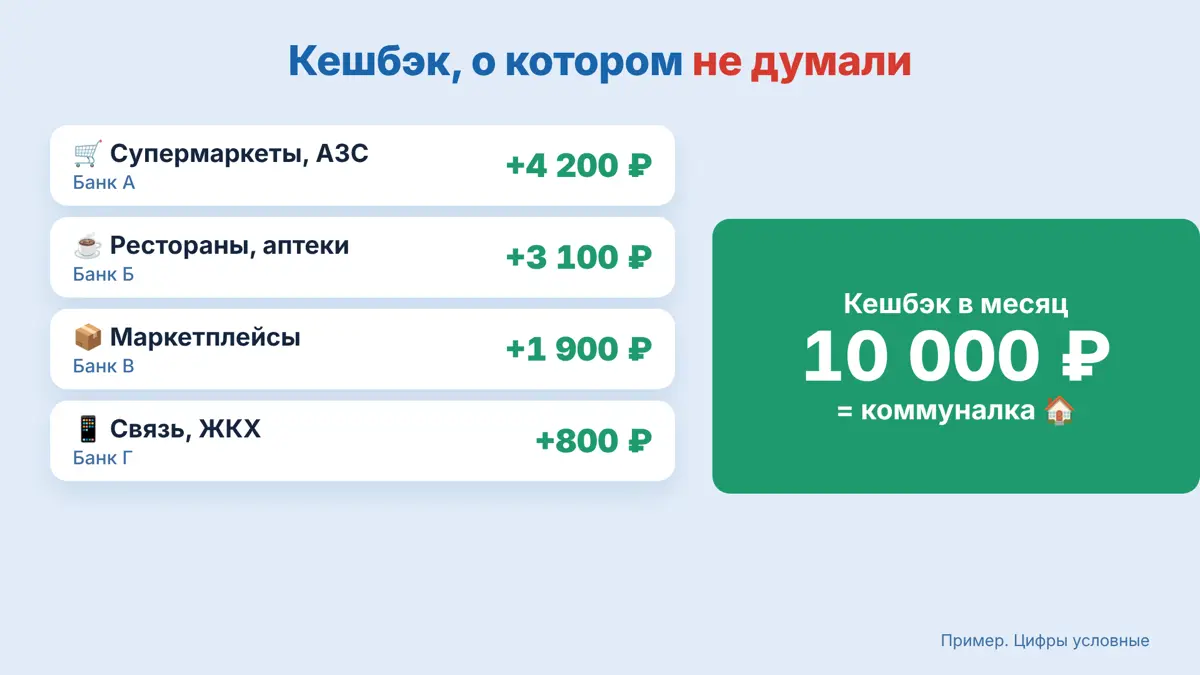
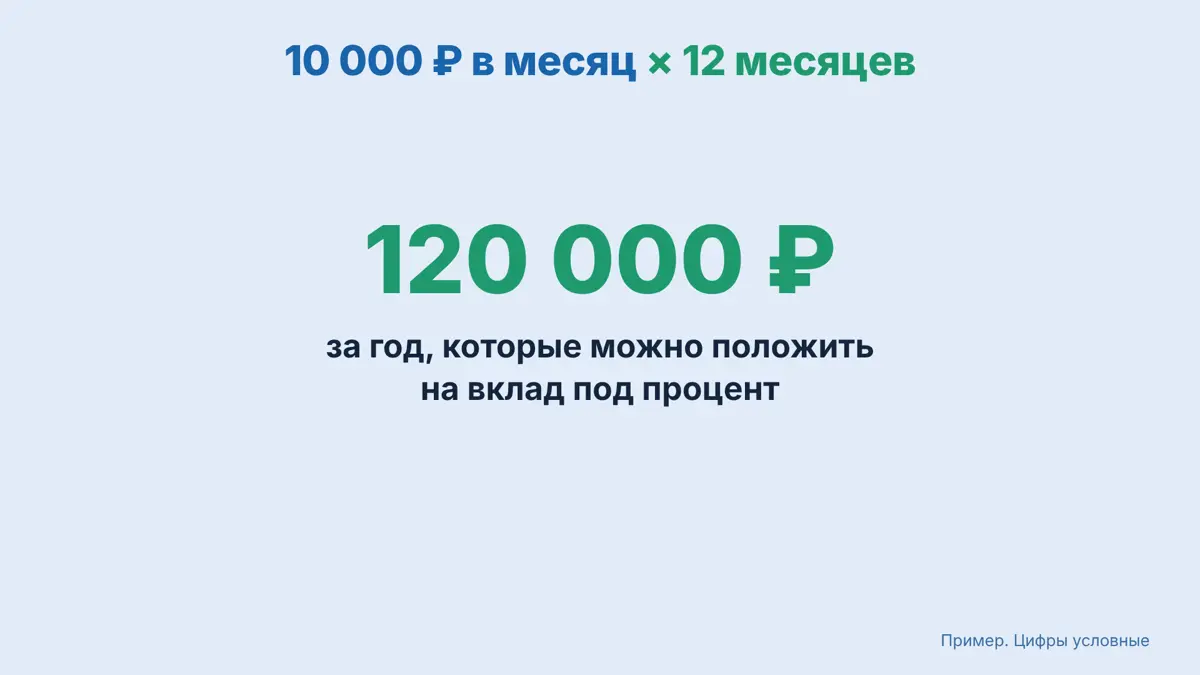
Мы посчитали траты, подобрали банки и категории с кешбэком под его расходы. И оказалось, что одна эта мелочь может покрывать ему коммуналку. А это, на секунду, 120 тысяч рублей в год и больше.
120 тысяч, которые раньше уходили на коммуналку, теперь можно положить на вклад под процент или вложить во что-то ещё.
Часто кажется: «Я мало зарабатываю, мне нечего откладывать». Но когда картина перед глазами, становится видно, сколько денег уходит на скрытые траты и сколько возможностей проходит мимо.