Ожидания
Давно я тут ничего не писал, ох давно… Захватила меня руина окаянная, засосала в болота свои непроглядные, и на бложик совсем не было времени. Шучу, конечно, хотя дел и правда невпроворот. Но к бложику нужно возвращаться. Герои ведь всегда возвращаются, правда? :)
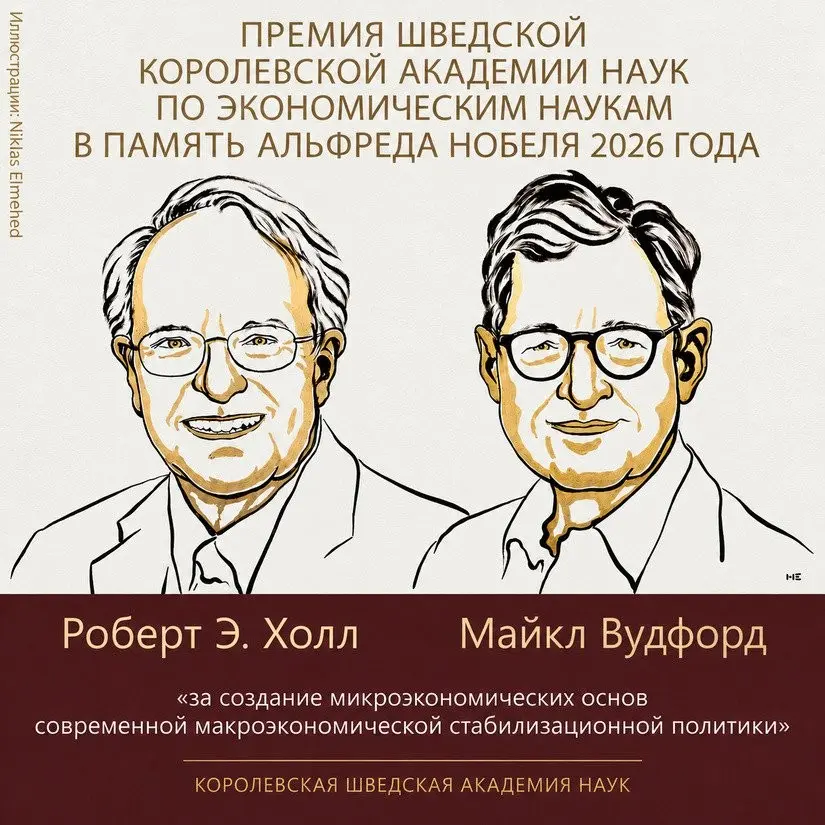
Думал я думал, с какой темы начать камбэк, и тут сама судьба дала подсказку. Если вдруг не слышали, пару недель назад раздали Нобелевские премии. Номинации за вклад в эффективный менеджмент там, к сожалению, нет (иначе я бы давно получил заветную медальку), но есть премия по экономике — достаточно близкая к нашей области.
В этом году её получили Роберт Э. Холл из Стэнфорда и Майкл Вудфорд из Колумбийского университета «за микроэкономические основы макроэкономической стабилизации». Звучит заумно, и я бы не стал об этом писать, если бы тема не пересекалась с моими постами о ЦБ и инфляции (вот Часть 1, Часть 2 и Часть 3). В одном из них я рассказывал, на какую статистику смотрит ЦБ при решении о ставке, и одна из таких — инфляционные ожидания. При чём тут какие-то ожидания, спросите вы? Кажется, что у нас люди постоянно ждут высокой инфляции, и глупо брать это во внимание. Но оказывается, главную научную основу эти идеи получили именно в работах Холла и Вудфорда. Ожидания экономисты учитывали и раньше, но именно эти двое встроили их в модели, на которых сегодня строится политика центробанков. Вот в чём дело:
- В 1950–1970-х макроэкономические модели ЦБ опирались на статистические связи между крупными показателями. Спад — ставку снижали, и это должно было сразу подстегнуть рост. Перегрев — ставку повышали, и, как по взмаху волшебной палочки, бум сходил на нет. Вроде логично, но оказалось, что есть нюансы. Нефтяные кризисы 1970-х привели к стагфляции — высокой инфляции при высокой безработице, — и старые модели перестали давать надёжные прогнозы.
- Роберт Холл в 1978 году развил идею, что люди планируют расходы исходя из ожиданий будущих доходов, и сделал проверяемый вывод: изменения потребления нельзя предсказать заранее. Если всё известное о будущем доходе уже учтено в текущих расходах, потребление меняется только с приходом новой информации. Если прибавка кажется временной (разовый бонус), семья потратит лишь её часть. Если же ждёт устойчивого роста доходов - бонус скорее всего спустят подчистую, да ещё и на какую-то ерунду. Значит, нельзя считать потребление фиксированным процентом от зарплаты: нужно учитывать планы людей, их ожидания, сбережения и возможность занимать.
- Майкл Вудфорд, со своей стороны, развивал теорию денежной политики, в которой решения ЦБ влияют на экономику не только через сегодняшнюю ставку, но и через ожидания людей и фирм от будущей политики. Допустим, ЦБ снизил ставку. Это может удешевить кредит и подстегнуть инвестиции и траты семей, но результат зависит от того, как участники поняли решение:
- считают ли они снижение временным - ожидают ли, что ставки останутся низкими - верят ли, что банк сдержит инфляцию, если она начнёт расти - готовы ли поэтому сейчас занимать, инвестировать или менять цены
Иными словами, слова и обещания ЦБ могут менять решения ещё до того, как меры приняты. Но только в той мере, в какой ему верят.
Итого: Холл и Вудфорд показали, что решения ЦБ нужно оценивать через то, как люди и компании воспринимают его политику и строят планы на будущее. Поэтому инфляционные ожидания. - важная часть анализа, а риторика и коммуникация ЦБ на каждом заседании - часть самой политики.
Ну а если натянуть эти исследования на плоскость продуктовой разработки, вывод, на мой взгляд, напрашивается такой: ожидания людей (и потенциальных пользователей) не абстрактная сущность, которой можно пренебречь. Они напрямую влияют на вполне прикладные решения: купить ли продукт, пользоваться ли им дальше или перейти к конкуренту.