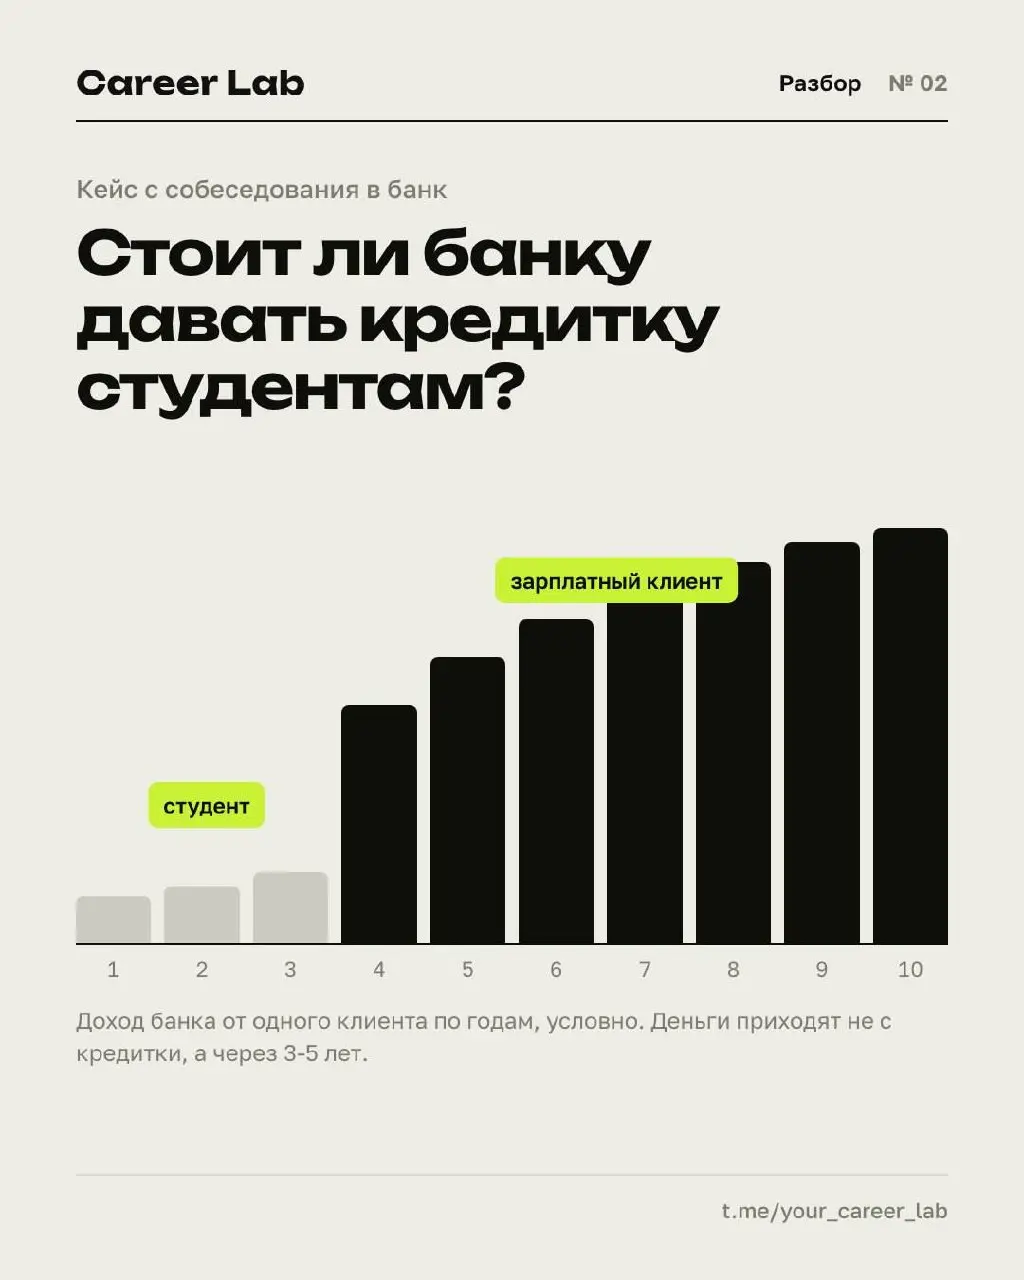
Кейс с собеседования в банк: стоит ли запускать кредитку для студентов? Слабый ответ считает проценты: у студентов маленькие траты, высокий риск невозврата, значит «не стоит». Кейс провален.
🤩 Инсайт Студент сегодня почти не приносит денег. Ценность в другом: через 3-5 лет он начнёт получать зарплату, и банк, в чьём приложении он уже живёт, получит зарплатного клиента без затрат на привлечение. Поэтому банки и борются за студентов.
🤩 Как считать Ценность клиента за 10 лет, а не за первый год. Плюс сэкономленная стоимость привлечения: взрослого клиента переманить из другого банка сильно дороже.
🤩 Риски Невозвраты: маленький стартовый лимит, который растёт по поведению. Репутация: «подсадили студентов на долги». Поэтому часто начинают с дебетовой карты с кэшбэком, а кредитку предлагают позже.
🤩 Рекомендация Запускать как продукт привлечения. Метрика успеха: доля студентов, ставших зарплатными клиентами.
Проверяют, видишь ли ты бизнес-логику за продуктом, а не только цифры одного года.