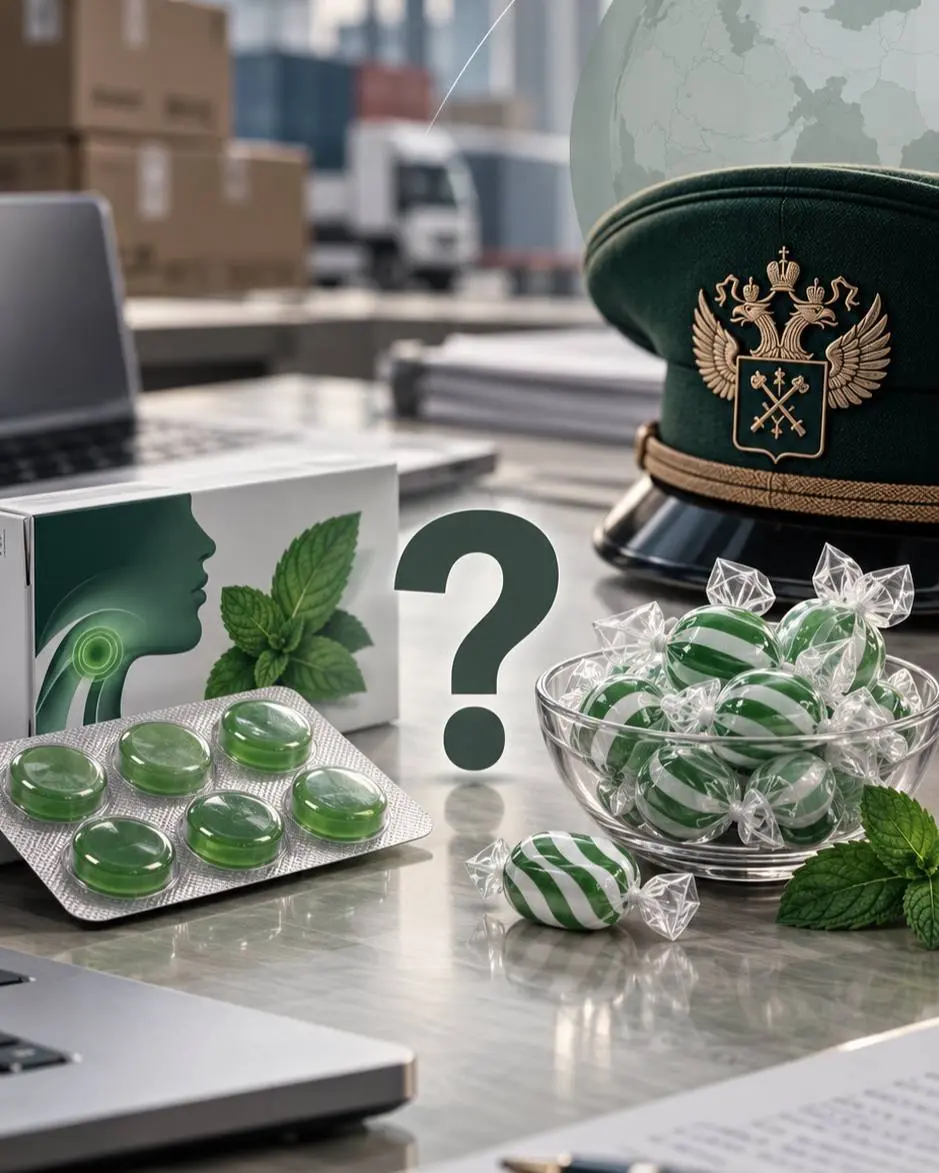
🤷♀ Что пошло не так: леденцы от кашля или конфеты с мятой?
Импортер мятных леденцов заявил в таможенные органы код: 2106 90 980 8, как пищевые продукты прочие. Ставка ввозной таможенной пошлины на день регистрации ДТ - 0%.
При проведении контроля декларации сработал классификационный профиль риска, по которому ДЛ ТО запросило у декларанта технические документы с описанием состава леденцов и сферы их применения.
Почему сработал профиль риска?
Потому что в описательной части 31 графы ДТ было указано следующее: "Биологически активная добавка к пище - растительные пастилки со вкусом мяты".
Однако из технических документов на леденцы следовало, что подконтрольные леденцы - это пастилки «при кашле и боли в горле», «способствуют снижению риска развития острых и хронических воспалительных заболеваний дыхательных путей».
Также таможня по идентичным леденцам ранее проводила таможенную экспертизу и в составе леденцов была сахароза как преобладающий компонент.
На основании технических документов на леденцы и результатов таможенной экспертизы таможня сокорректировала код на 1704 90 550 0 ТН ВЭД ЕАЭС.
Как итог: доначисление платежей более 700 000 руб.
Мог ли декларант избежать нарушения таможенного законодательства? Да.
Что для этого нужно было сделать ⤵️ · обратиться к таможенному представителю; · получить предварительное решение о классификации леденцов в ФТС России; · детально изучить состав и сферу примененя леденцов.
Этот кейс в очередной раз показывает, что работа специалиста по ВЭД (менеджера или СПТО) похожа на работу сыщика, для которого важна каждая деталь.