Инфляция здорового человека vs. инфляция курильщика, или почему Росстат врет лично вам (и это нормально)
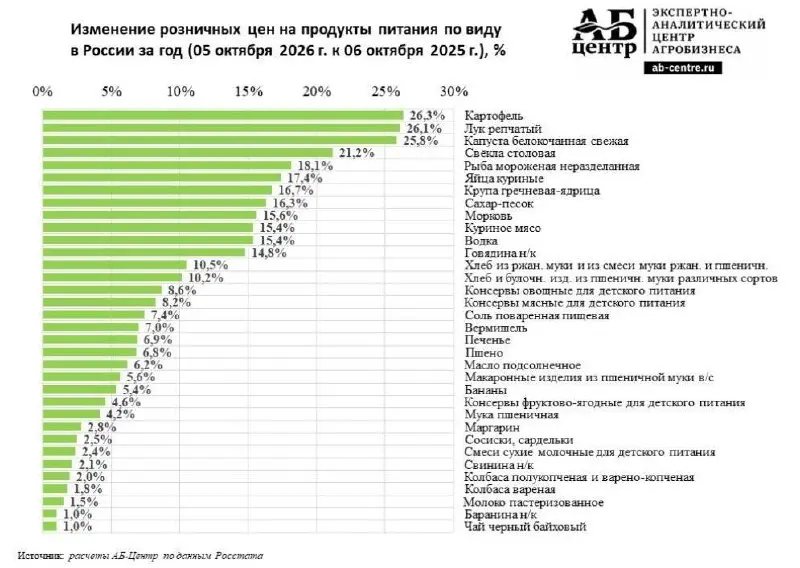
Картошка подорожала на 26,3%, лук на 26,1%, а водка всего на 15,4%. Смотришь на эти графики экспертных центров и думаешь: «Кажется, пора переходить на жидкую диету, так экономически выгоднее». Что я могу сказать про инфляцию? Официальная инфляция это как средняя температура по больнице. У кого-то лихорадка под 40, кто-то уже остыл, а в среднем комфортные 36,6%. Росстат считает цену на условный килограмм минтая и отечественные макарошки. А вы, возможно, не можете проснуться без миндального латте, заказываете доставку из любимого рестика и покупаете кошачий корм из контрабандных поставок. В итоге по телевизору говорят про одни проценты, а ваш кошелек после пятничного похода в супермаркет кричит совсем о других. Это называется личная инфляция и её нужно уметь считать. Хотя бы ради того, чтобы индексировать свой резервный фонд и понимать, в силах ли вы сохранить свой привычный образ жизни.
Инструкция: как измерить масштаб бедствия
Чтобы перестать гадать, куда утекают деньги, и не надеяться на абстрактные цифры, проведем простой ритуал: 1. Выбираем точки отсчета. Берем два одинаковых месяца. Например, октябрь прошлого года и октябрь этого. 2. Вытряхиваем чеки. Собираем расходы по вашим личным жизненно важным категориям: еда, транспорт, аренда/коммуналка, здоровье, шмотки и графа «на развлечения и ментальное здоровье». 3. Сравниваем яблоки с яблоками. Не надо сравнивать поход в пафосный ресторан с дошираком. Берем один и тот же бренд, тот же объем, те же привычки.
Дальше включаем калькулятор и применяем формулу, которую от нас скрывали в школе: Личная инфляция = (Расходы СЕЙЧАС ÷ Расходы ТОГДА − 1) × 100% Пример для наглядности: Год назад ваша стандартная продуктово-бытовая корзина обходилась в 60 000 рублей. Сегодня за точно такой же набор удовольствий с вас требуют 69 000 рублей. Считаем: (69 000 ÷ 60 000 − 1) × 100% = 15%.
И что теперь делать с этой грустной цифрой?
Во-первых, вы получаете жесткий, но честный ответ на вопрос: «На сколько мне нужно поднять свой доход, чтобы просто не начать жить хуже?» В нашем примере минимум на 15%. Во-вторых, вы наконец-то поймете, кто главный враг вашего бюджета. Возможно, это не подорожавшее подсолнечное масло (+6,2%), а подписка на три онлайн-кинотеатра, которые вы не смотрите, или привычка вызывать такси «Комфорт+» там, где можно пройтись пешком. Считайте свою инфляцию, затягивайте пояса с умом и помните: если расходы растут быстрее доходов, то вы просто спонсируете красивую жизнь производителей картофеля.