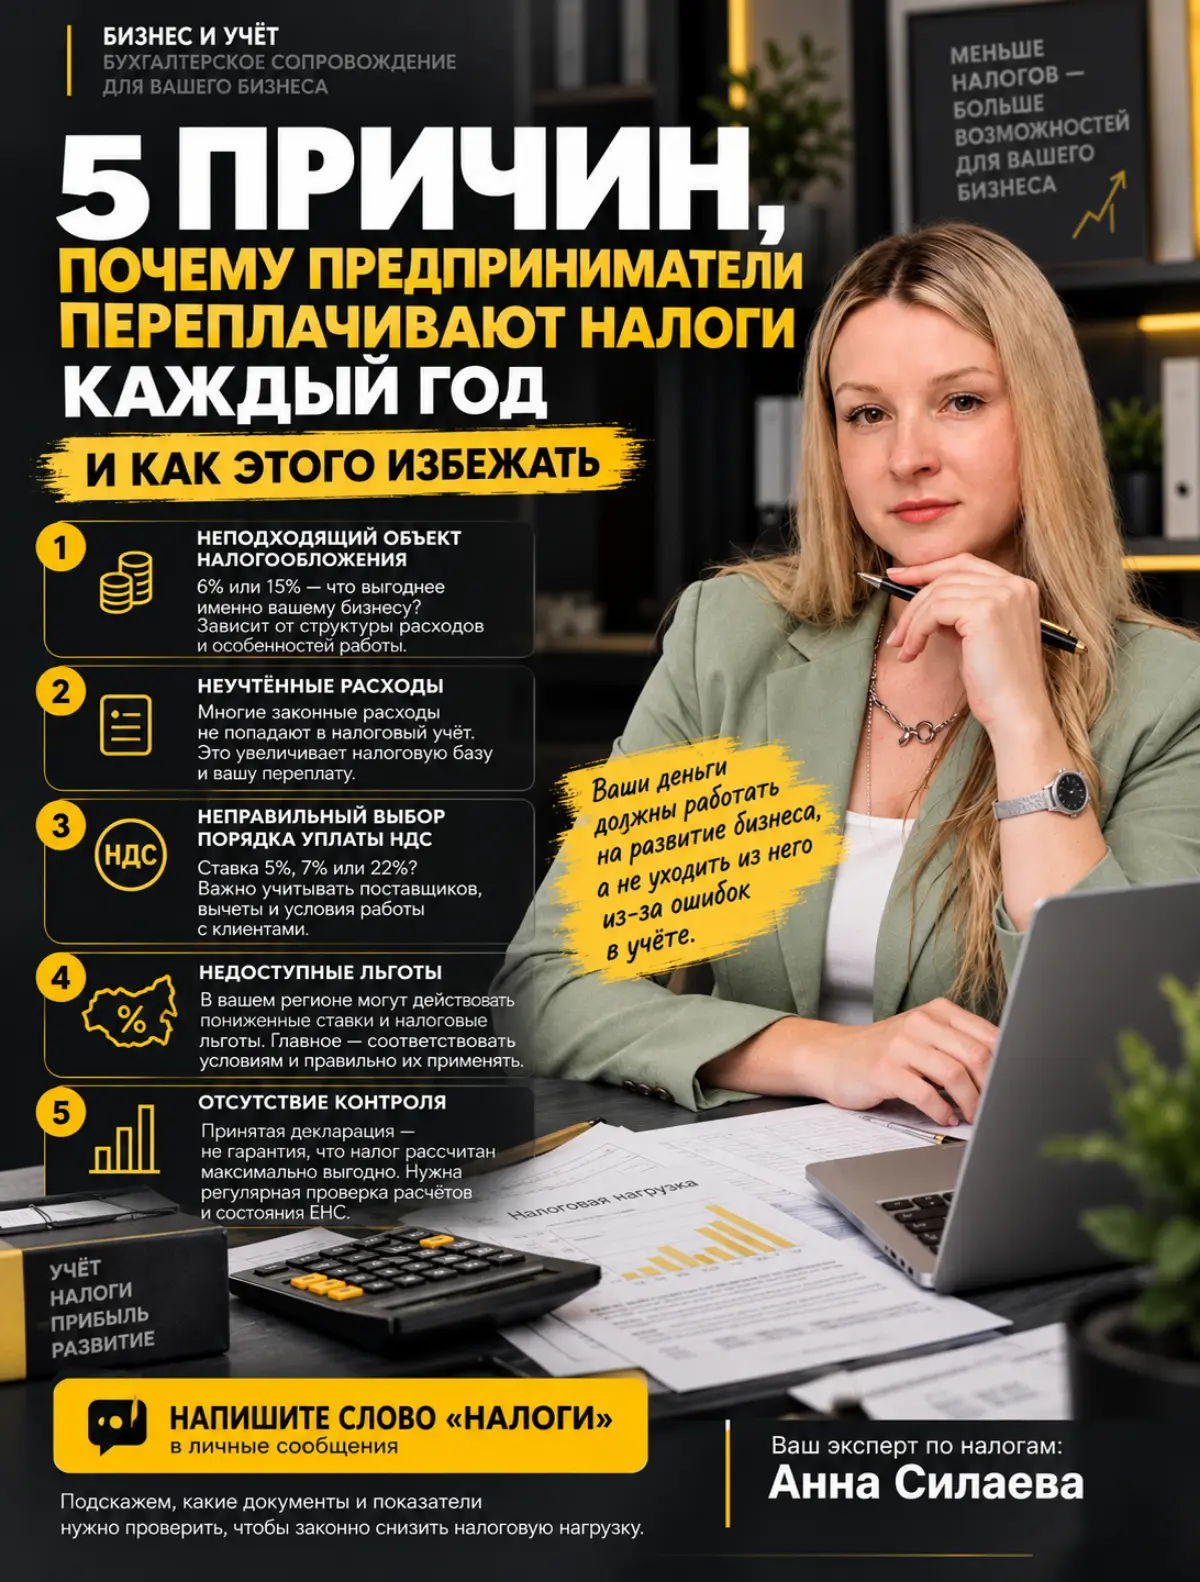
ПОЧЕМУ ПРЕДПРИНИМАТЕЛИ ПЕРЕПЛАЧИВАЮТ НАЛОГИ КАЖДЫЙ ГОД!
5 ПРИЧИН, ПОЧЕМУ ПРЕДПРИНИМАТЕЛИ ПЕРЕПЛАЧИВАЮТ НАЛОГИ КАЖДЫЙ ГОД Вы можете ежегодно отдавать государству больше денег, чем обязаны по закону. И даже не подозревать об этом. Почему? Потому что большинство собственников задают бухгалтеру один вопрос: «Сколько налогов нужно заплатить?» Но почти никогда не задают другой: «А мы точно рассчитали минимальную законную налоговую нагрузку для нашего бизнеса?» Разница между этими вопросами иногда измеряется сотнями тысяч рублей. И вот где компании теряют деньги. ━━━━━━━━━━━━━━━━━━ ПРИЧИНА №1. НЕПОДХОДЯЩИЙ ОБЪЕКТ НАЛОГООБЛОЖЕНИЯ В 2026 году базовые ставки УСН составляют: 6% — с доходов. 15% — с разницы между доходами и расходами. Для отдельных категорий бизнеса могут действовать региональные пониженные ставки. Но главное — не сама ставка. Главное — сколько вы заплатите с учётом структуры расходов, страховых взносов, минимального налога и других особенностей бизнеса. Компания с большими подтверждёнными расходами может получить совершенно разный результат при разных объектах налогообложения. И если никто не сравнивал расчёты, вы можете годами работать на невыгодных условиях. Важно: действующий бизнес обычно может изменить объект УСН только с начала следующего календарного года. ━━━━━━━━━━━━━━━━━━ ПРИЧИНА №2. ВЫ ПЛАТИТЕ ЗА РАСХОДЫ, НО НЕ ИСПОЛЬЗУЕТЕ ИХ ПРИ РАСЧЁТЕ НАЛОГА Представьте компанию на УСН «Доходы минус расходы». Годовая выручка — 12 000 000 ₽. Фактически понесённые и соответствующие требованиям НК РФ расходы — 9 000 000 ₽. Но в налоговом учёте отражены только 7 000 000 ₽. Посчитаем налог по ставке 15%. Если учтены только 7 млн расходов: (12 000 000 − 7 000 000) × 15% = 750 000 ₽. Если правильно учтены все 9 млн расходов: (12 000 000 − 9 000 000) × 15% = 450 000 ₽. РАЗНИЦА — 300 000 РУБЛЕЙ. Это условный расчёт без дополнительных корректировок и НДС. Все 9 млн рублей в примере предполагаются оплаченными, документально подтверждёнными и допустимыми к признанию в соответствующем периоде. Суть проста: отсутствие корректного налогового учёта может стоить собственнику реальных денег. Причём с 2026 года перечень расходов для УСН «Доходы минус расходы» расширен. Теперь при соблюдении установленных требований можно учитывать и иные расходы, определяемые по правилам главы 25 НК РФ. Но это не означает, что любые траты автоматически уменьшают налог. ━━━━━━━━━━━━━━━━━━ ПРИЧИНА №3. НЕПРАВИЛЬНО ВЫБРАН ПОРЯДОК УПЛАТЫ НДС В 2026 году для плательщиков НДС на УСН предусмотрены разные варианты. Общая ставка 22% позволяет применять предусмотренные законом налоговые вычеты. Специальные ставки 5% и 7% применяются при соблюдении установленных условий, но не дают права на вычет входного НДС. Что выгоднее? Зависит от закупок, поставщиков, структуры расходов и условий работы с клиентами. Выбирать ставку исключительно по принципу «5 меньше 22» — опасная ошибка. Иногда вариант с более высокой ставкой и правом на вычеты оказывается экономически выгоднее. Это нужно рассчитывать, а не угадывать. ━━━━━━━━━━━━━━━━━━ ПРИЧИНА №4. НИКТО НЕ ПРОВЕРЯЕТ ДОСТУПНЫЕ НАЛОГОВЫЕ ЛЬГОТЫ Налоговая нагрузка зависит не только от федеральных ставок. Для отдельных видов деятельности и категорий налогоплательщиков могут действовать региональные льготы. Но право на них определяется конкретными условиями. Нельзя просто выбрать понравившуюся ставку. Нужно проверить регион, вид деятельности, установленные критерии и фактическое соответствие бизнеса требованиям законодательства. Если такая проверка никогда не проводилась, вы можете упускать законную возможность снизить расходы. ━━━━━━━━━━━━━━━━━━ ПРИЧИНА №5. СОБСТВЕННИК НЕ КОНТРОЛИРУЕТ НАЛОГОВЫЕ РАСЧЁТЫ Бухгалтер подготовил декларацию. Налог перечислен. Отчётность принята. Собственник спокоен. Но принятая декларация сама по себе не доказывает, что налог рассчитан наиболее выгодным законным способом. Необходимо периодически проверять: — правильность определения налоговой базы; — полноту учёта расходов; — применяемые ставки и льготы; — возможность законных вычетов; — расчёты и состояние единого налогового счёта. Положительное сальдо ЕНС также требует внимания.