НАЛОГОВАЯ НАШЛА РАСХОЖДЕНИЯ?
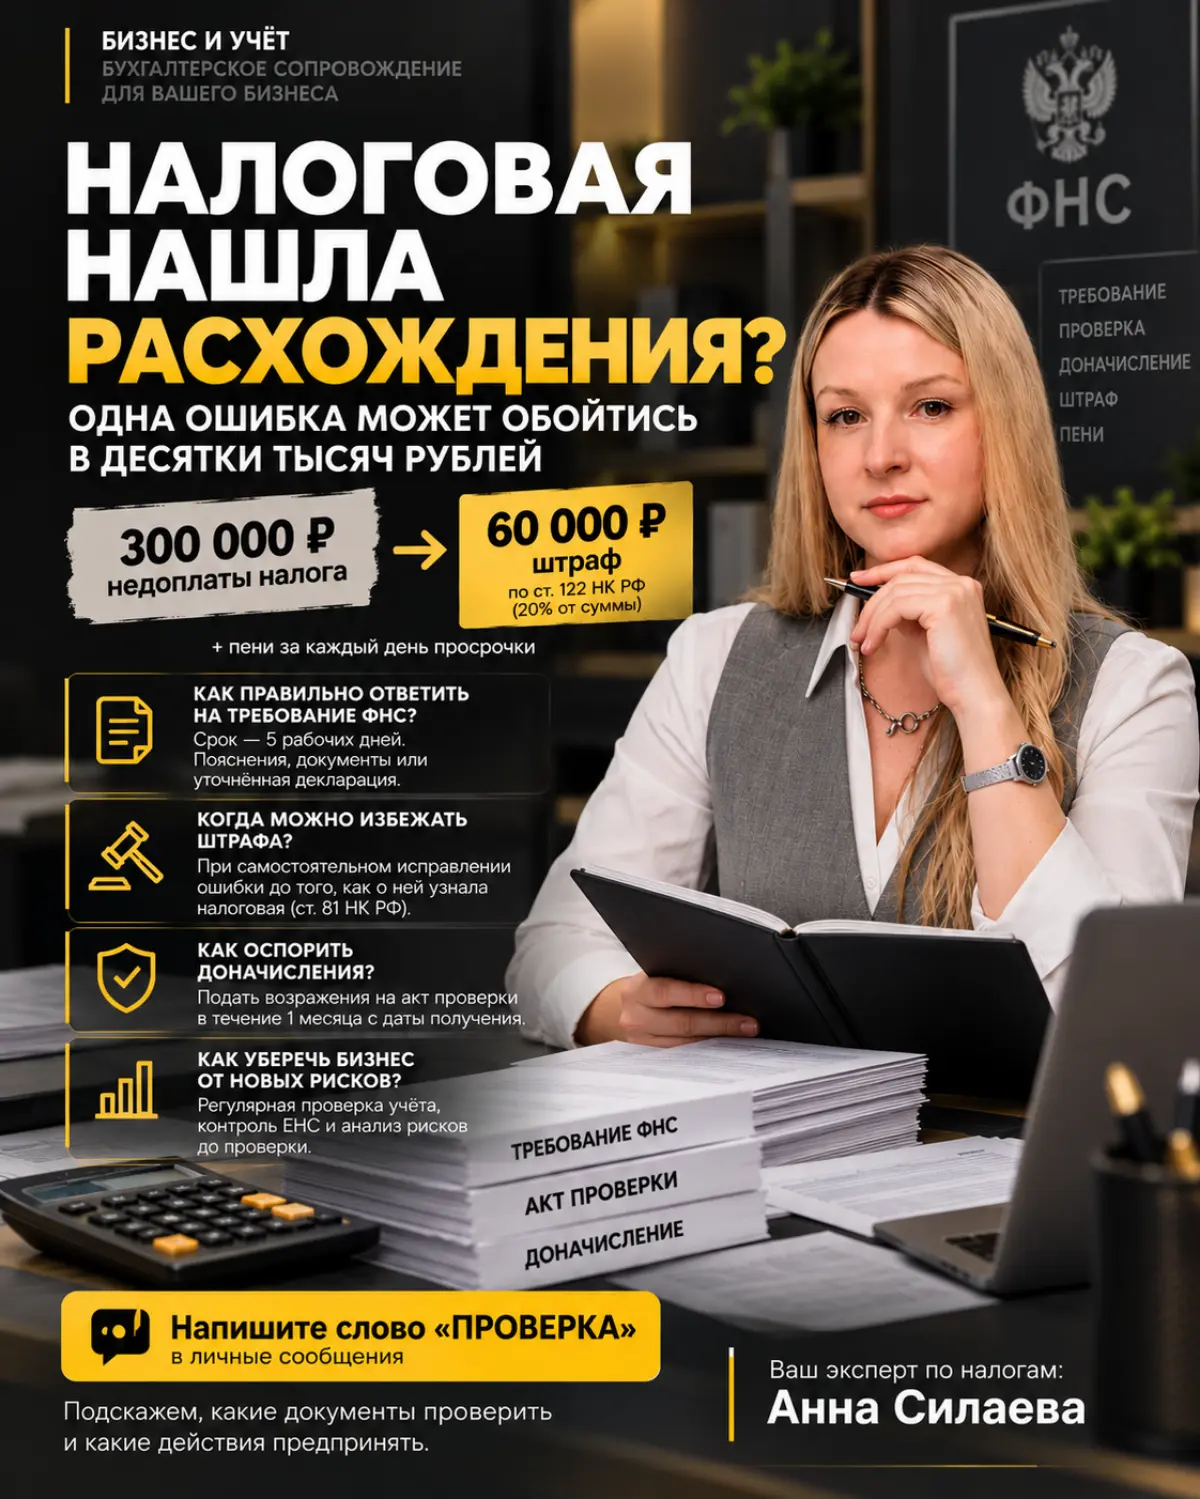
НАЛОГОВАЯ НАШЛА РАСХОЖДЕНИЯ? ОДНА ОШИБКА МОЖЕТ ОБОЙТИСЬ В ДЕСЯТКИ ТЫСЯЧ РУБЛЕЙ.
Представьте ситуацию. Вы открываете личный кабинет компании и видите требование из ФНС. Налоговая обнаружила расхождения в декларации. Бухгалтер говорит: «Сейчас разберёмся». А вы продолжаете заниматься бизнесом, даже не подозревая, сколько может стоить промедление. Потому что проблема не всегда в самой ошибке. Иногда гораздо дороже обходится то, как компания реагирует на претензии налоговой.
300 000 РУБЛЕЙ НЕДОПЛАТЫ. СКОЛЬКО МОЖНО ПОТЕРЯТЬ ДОПОЛНИТЕЛЬНО?
Предположим, в результате неправильного определения налоговой базы компания занизила налог на 300 000 рублей. Если выявленное нарушение подпадает под пункт 1 статьи 122 Налогового кодекса РФ, штраф составляет 20% от неуплаченной суммы. 300 000 × 20% = 60 000 рублей. И это без учёта пеней. В случае доказанного умышленного нарушения ответственность может быть серьёзнее.
Но вот что действительно важно.
НАЛИЧИЕ ОШИБКИ ЕЩЁ НЕ ОЗНАЧАЕТ, ЧТО ШТРАФ НЕИЗБЕЖЕН.
Закон предусматривает ситуации, когда налогоплательщик вправе исправить ошибку и избежать штрафа. Однако здесь решающее значение имеют обстоятельства и момент исправления.
ОШИБКА №1. ИГНОРИРОВАТЬ ТРЕБОВАНИЕ ФНС.
«Наверное, ничего серьёзного. Потом ответим».
Опасная логика. При выявлении расхождений в ходе камеральной проверки инспекция вправе потребовать пояснения или исправления декларации.
По общему правилу пункта 3 статьи 88 НК РФ на представление пояснений отводится пять рабочих дней. Поэтому первое, что нужно сделать, — определить вид требования, дату его получения и применимый срок ответа. И не пытаться отвечать наугад.
ОШИБКА №2. НЕМЕДЛЕННО СОГЛАШАТЬСЯ С НАЛОГОВОЙ.
Инспекция обнаружила расхождение. Но расхождение — ещё не доказанное нарушение. Причиной могут быть особенности отражения операций, ошибки в документах, неправильные данные контрагента или действительно неверный расчёт.
Сначала необходимо проверить первичные документы, бухгалтерские регистры и декларацию. Иногда нужны пояснения, а не увеличение налоговых обязательств. Не следует подавать уточнённую декларацию только потому, что инспекция задала вопрос.
ОШИБКА №3. НЕ ИСПОЛЬЗОВАТЬ ПРАВО НА ИСПРАВЛЕНИЕ.
Статья 81 НК РФ предусматривает возможность освобождения от ответственности при самостоятельном исправлении ошибок. Например, если после истечения сроков подачи декларации и уплаты налога компания самостоятельно выявила занижение, она может избежать штрафа при соблюдении предусмотренных законом условий.
Среди них: — исправление до того, как налогоплательщику стало известно об обнаружении соответствующей ошибки инспекцией или о назначении выездной проверки по этому налогу и периоду; — наличие на ЕНС необходимого положительного сальдо для покрытия недостающего налога и соответствующих пеней на момент подачи уточнённой декларации.
Важный момент: если налоговая уже обнаружила конкретное нарушение и уведомила об этом компанию, рассчитывать на автоматическое освобождение по этому основанию нельзя. Именно поэтому регулярная самостоятельная проверка учёта — не формальность. Это инструмент защиты денег компании.
ОШИБКА №4. НЕ ОСПАРИВАТЬ НЕОБОСНОВАННЫЕ ДОНАЧИСЛЕНИЯ.
Вы получили акт налоговой проверки. Это ещё не означает, что все выводы инспекции окончательны. Если компания не согласна с результатами, она вправе представить письменные возражения. Общий срок — один месяц со дня получения акта проверки. Аргументы нужно подтверждать документами, расчётами и нормами законодательства. Простое несогласие не заменяет доказательств.
ЧТО ДОЛЖЕН СДЕЛАТЬ СОБСТВЕННИК, ЧТОБЫ ЗАЩИТИТЬ БИЗНЕС?
Организовать регулярную проверку требований и уведомлений ФНС.
Назначить ответственного за сроки и содержание ответов.
Проверять расхождения до отправки пояснений или уточнённых деклараций.
Контролировать состояние единого налогового счёта.
Проводить внутреннюю проверку налогового учёта до того, как ошибки обнаружит инспекция. #бухгалтериядляооо #управленибизнесом #бухгалтерия