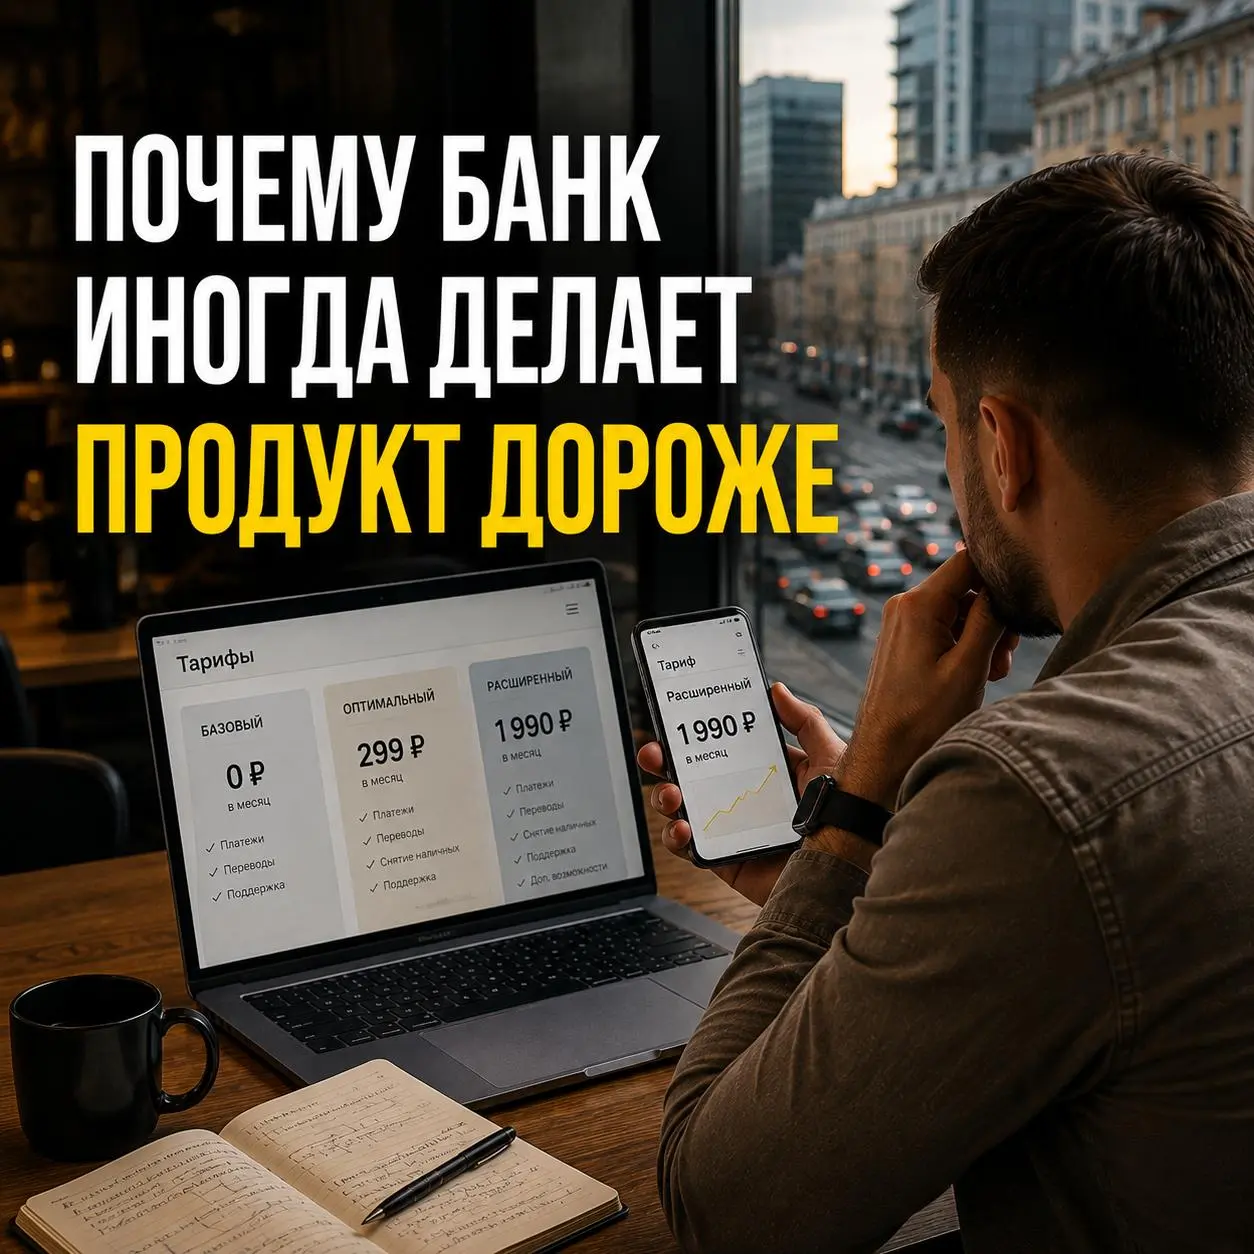
💰 Почему банк иногда делает продукт дороже?
Первая реакция на повышение тарифа обычно простая: «Банк опять хочет заработать на мне больше».
Иногда так и есть. Но далеко не всегда.
Для банка цена продукта — это ещё и способ управлять поведением клиента.
Представим обычный банковский пакет. В него входят переводы, операции по счёту, обслуживание, поддержка и ещё несколько возможностей. Клиент пользуется всем этим активно, а часть операций обходится банку достаточно дорого.
Можно просто поднять цену.
Но гораздо интереснее сделать иначе: оставить доступный вариант для тех, кому нужен минимум, а более активно пользующимся клиентам предложить другой пакет — с более высокой стоимостью, но и с большим набором возможностей.
Получается, банк меняет не только цену. Он пытается разделить клиентов по их реальному поведению и ценности для бизнеса.
То же самое происходит с комиссиями за переводы, снятие наличных, валютные операции, эквайринг и дополнительными услугами.
Поэтому хороший тариф — это не тот, где цена минимальная.
И не тот, где банк зарабатывает максимум с каждого клиента.
Хороший тариф — тот, при котором клиент понимает, за что платит, а экономика продукта остаётся устойчивой.
И здесь есть важный нюанс.
Повысить цену относительно легко. Гораздо сложнее предсказать, что клиент сделает после этого.
Останется? Перейдёт на другой пакет? Начнёт пользоваться продуктом реже? Уйдёт в другой банк?
Поэтому я бы смотрел на изменение тарифа не как на вопрос «сколько взять с клиента», а как на вопрос:
«Какое поведение мы хотим получить после изменения цены?»
И вот это уже настоящая продуктовая работа.
А вы бы предпочли платить банку больше, но точно понимать, за что именно платите?
@DailyCPO