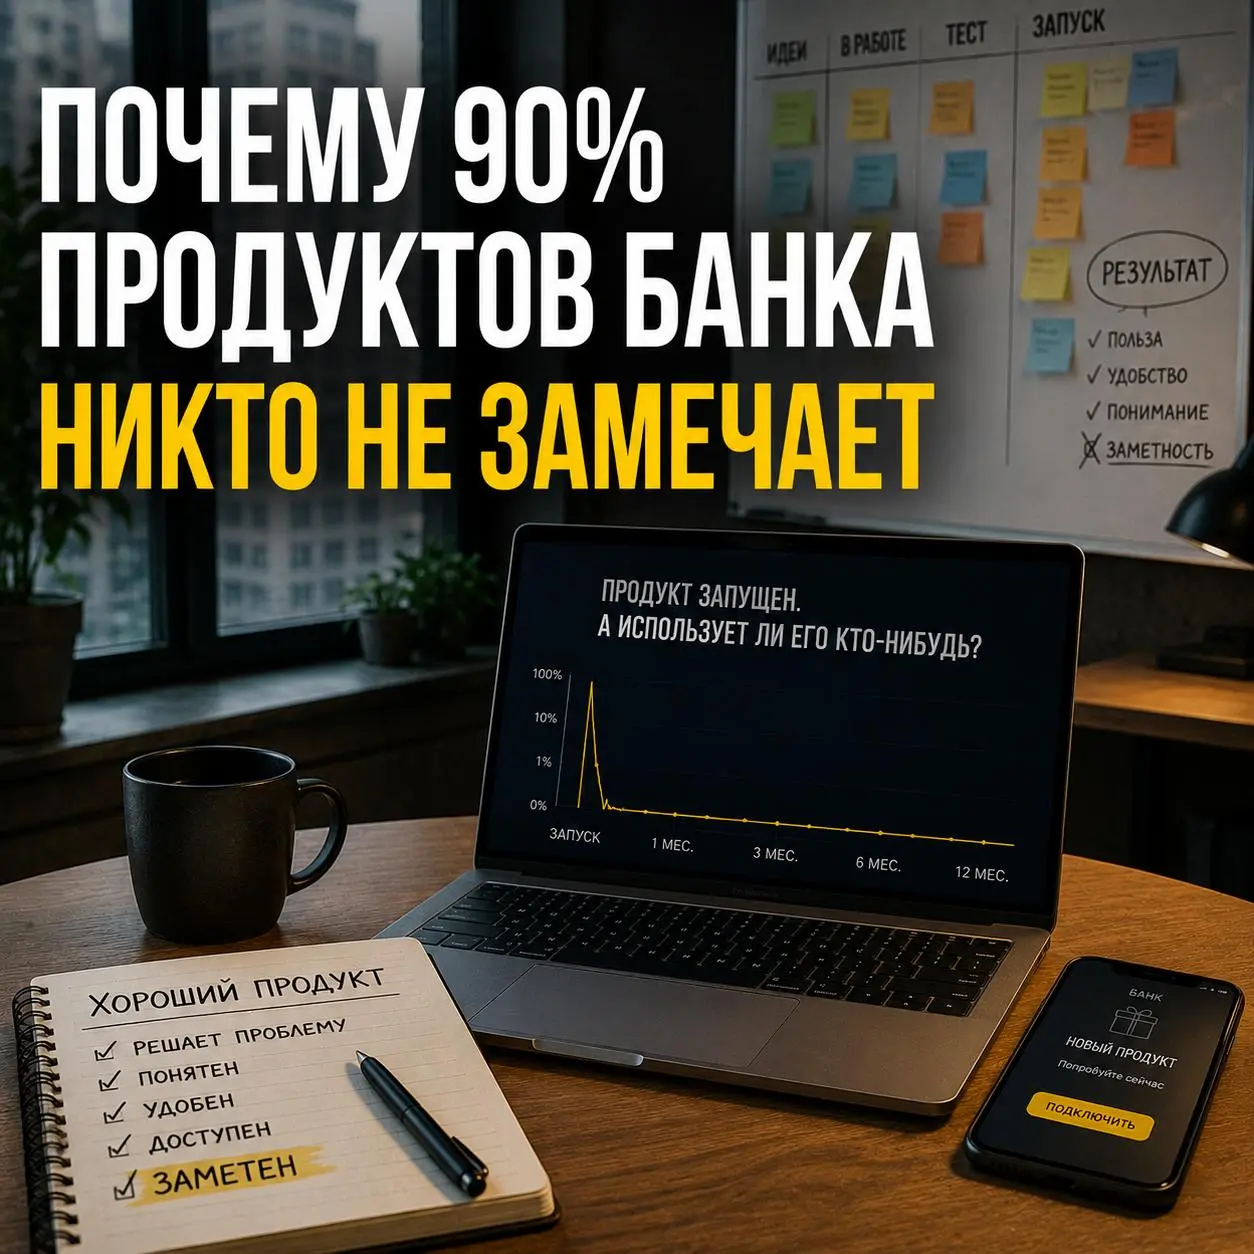
🎯 Как банк решает, что делать в первую очередь
У банка почти никогда не бывает проблемы с идеями. Проблема в другом: хороших идей слишком много, а ресурсов всегда меньше, чем хочется:
Новая функция в приложении. Новый тариф. Улучшение для МСБ. Интеграция с партнёром. Персонализация. ИИ. Ещё десять инициатив, каждая из которых выглядит разумной. Но сделать всё одновременно невозможно. Поэтому хороший продуктовый руководитель должен уметь отвечать не только на вопрос «что мы можем сделать?», но и на гораздо более неприятный: «Что мы точно не будем делать сейчас?»
Обычно я смотрю на несколько вещей.
Первое — ценность для клиента. Решает ли задача реальную проблему или просто делает продукт немного красивее?
Второе — эффект для бизнеса. Поможет ли это заработать больше, снизить расходы, удержать клиента или уменьшить риск?
Третье — стоимость и сложность реализации. Иногда идея прекрасная, но ради неё нужно полгода менять половину банковской инфраструктуры.
И четвёртое — время. Потому что одна и та же инициатива может быть отличной через год и совершенно неуместной сегодня.
И вот здесь возникает типичная ошибка. Команда часто пытается сравнивать идеи между собой: «Эта идея лучше той». А на самом деле нужно сравнивать результат каждой идеи с альтернативой — что произойдёт, если мы не будем делать ничего.
Иногда оказывается, что лучший способ увеличить ценность продукта — не добавить новую функцию, а убрать три старые, которыми почти никто не пользуется. Поэтому приоритизация для меня — это не про таблицы с баллами и не про красивую матрицу. Это про способность сказать:
«Вот это мы делаем сейчас. Вот это позже. А вот это не делаем вообще».
И чем больше становится банк, тем важнее становится именно эта способность. Потому что главный дефицит большой организации — не идеи. Главный дефицит — внимание команды. И если направить его не туда, можно очень эффективно построить совершенно ненужный продукт.
А вы бы что выбрали: сделать одну большую вещь хорошо или десять маленьких «для галочки»?
@DailyCPO