Экономия в закупках: как считать честно
«Сэкономили 30%!» — красивая цифра в отчёте. Но часто за ней нет ни одного сэкономленного рубля для компании.
Вот как экономию «рисуют» чаще всего:
1. От первой цены поставщика. Поставщик заложил запас под торг, мы его «сбили» — и записали в экономию. По факту мы просто вернулись к рыночной цене.
2. От бюджета. Бюджет заложили с запасом, купили дешевле — экономия. Хотя бюджет мог быть завышен с самого начала.
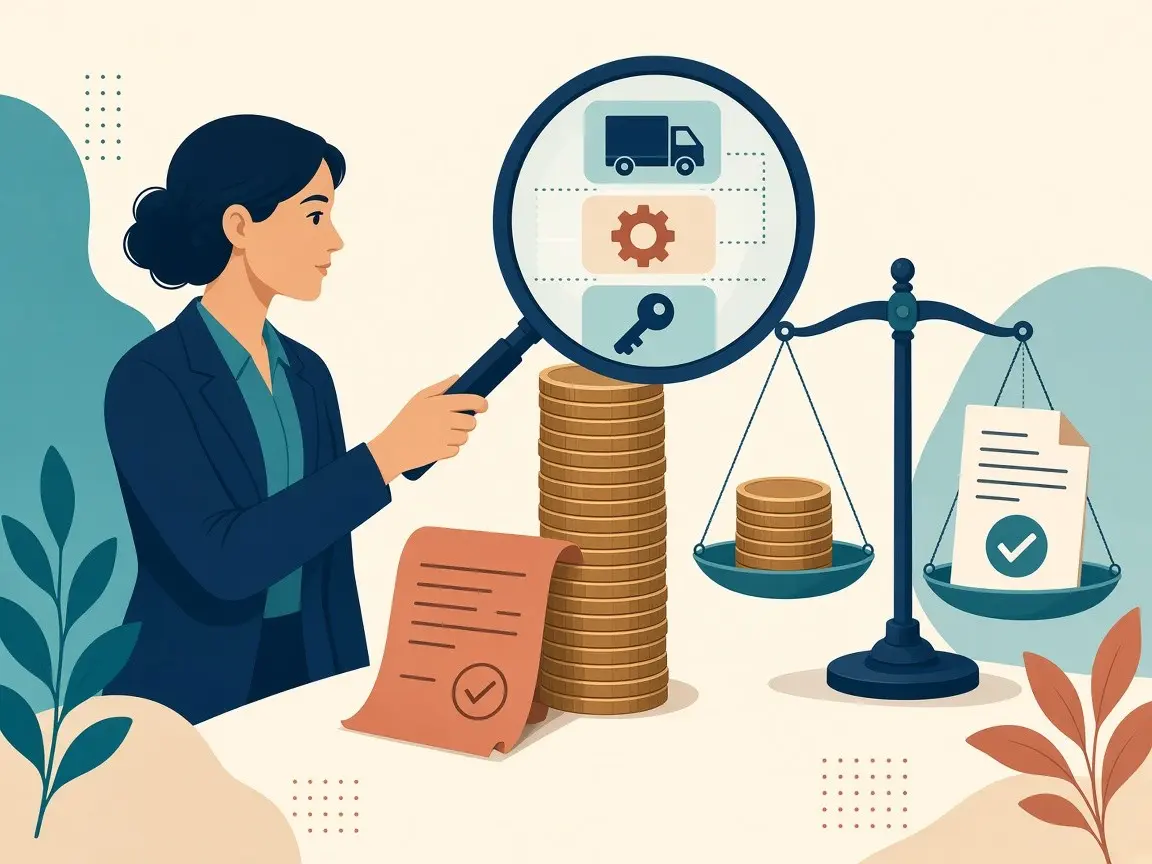
3. Без учёта полной стоимости владения. Купили дешевле, а потом доплатили за доставку, внедрение, поддержку, лицензии на следующий год. Экономия на входе превратилась в перерасход на выходе.
4. Без учёта объёма. Цена за единицу снизилась, но купили больше, чем нужно. Бюджет потрачен, склад забит.
Как считать честно:
✅ Базой берём прошлую фактическую цену за ту же позицию или подтверждённую рыночную цену, а не стартовое КП. ✅ Сравниваем полную стоимость владения на весь срок договора, а не только цену в счёте. ✅ Разделяем экономию: снижение цены (cost reduction) и предотвращённый рост (cost avoidance). Это разные вещи, и бизнес должен видеть их отдельно. ✅ Согласуем методику с финансами заранее. Если финдиректор не признаёт вашу экономию, её нет. ✅ Проверяем экономию по факту: через 6–12 месяцев смотрим, что реально оплачено.
Честная экономия выглядит скромнее в презентации. Зато ей доверяют финансы и руководство, а значит, доверяют и закупкам.
А как считают экономию у вас? Есть единая методика с финансами или каждый считает по-своему?