



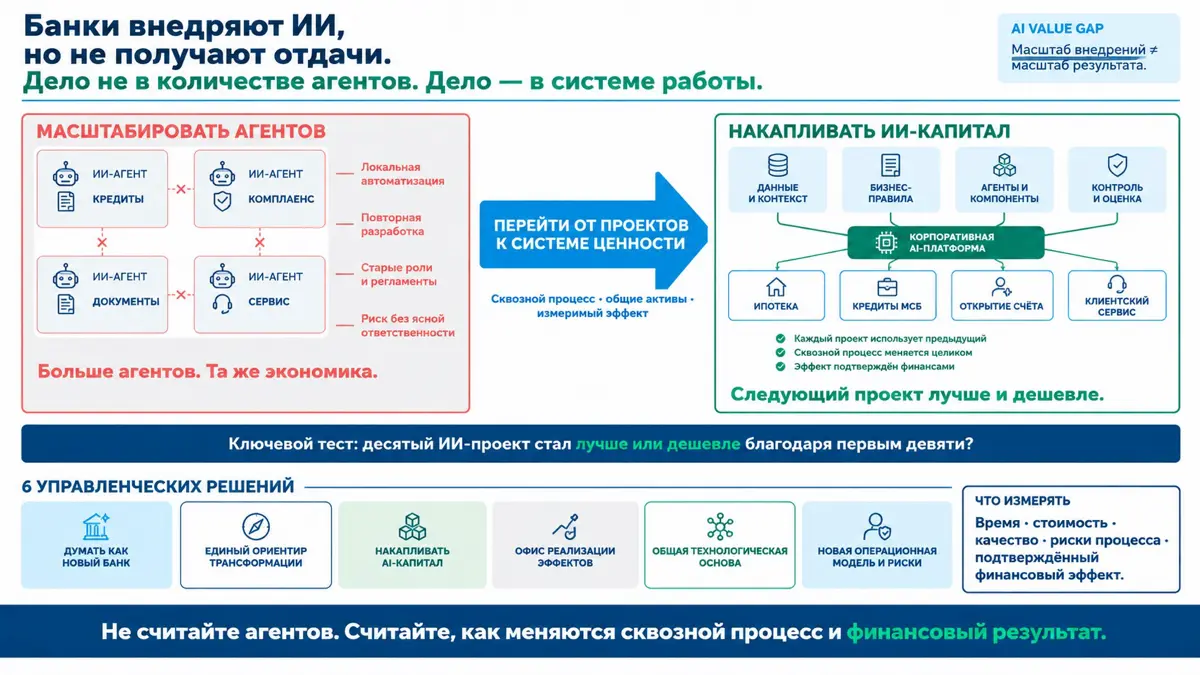
🎯 Банки внедряют ИИ, но не получают
отдачи. Дело не в количестве агентов. 🎥 Прочитал статью McKinsey «Closing banking’s AI value gap» о том, почему банки запускают всё больше ИИ-решений, но не получают роста финансовых результатов.
Главная мысль: эффект даёт не количество агентов, а перестройка сквозных процессов, управление результатами и повторное использование решений.
Четыре системных разрыва.
Между инвестициями и результатом. Банки автоматизируют отдельные задачи, но не перестраивают процесс целиком. Инвестиции распыляются, связь с финансовым результатом не прослеживается.
Между решениями и корпоративными знаниями. Каждая команда заново создаёт интеграции, правила и проверки. Накопленные знания не становятся общим активом.
Между технологией и организацией работы. ИИ разработать быстро. Но изменение регламентов, ролей, полномочий и контрольных процедур занимает значительно больше времени.
Между возможностями ИИ и управлением рисками. Когда агент действует самостоятельно, нужны другие механизмы ответственности и объяснения решений.
Локальное ускорение ещё не означает улучшения результатов. Если ИИ ускорил один этап, а следующий остался узким местом, сквозной процесс может почти не измениться.
Корпоративный ИИ-капитал. Проверенные активы для повторного использования: компоненты обработки документов, данные, бизнес-правила, агенты, методы оценки качества и механизмы контроля. Каждый проект должен не только давать результат, но и удешевлять следующие внедрения.
При автоматизации оценки заёмщика создаются возможности извлекать сведения из справок, проверять доходы, выявлять поддельные документы, применять кредитную политику. Эти же возможности затем используются в ипотеке, кредитовании малого бизнеса, открытии счетов — без повторной разработки.
Ключевой проверочный вопрос. Стал ли десятый ИИ-проект существенно лучше или дешевле благодаря тому, что организация создала в первых девяти? Если нет, она масштабирует внедрения, но не накапливает отдачу.
Шесть управленческих решений. 1 Мыслить как основатель нового банка. Как мы организовали бы работу, если бы строили банк заново с учётом ИИ?
2 Задать единый ориентир трансформации. Каким должен стать клиентский опыт и как изменится работа сотрудников.
3 Организовать накопление ИИ-капитала. Команда, которая переносит решения и опыт между проектами, не забирая у бизнеса ответственность за результат.
4 Создать офис реализации эффектов. Заранее фиксировать базовые показатели, методику измерения, полные затраты и ответственность CEO и CFO.
5 Создать общую технологическую основу. Единые механизмы интеграции, контекста, мониторинга, безопасности и контроля.
6.Перестроить операционную модель и управление рисками. Явно определить, что делает человек, что агент, где обязательно согласование.
Для процессов это особенно точно.
Проектировать вместе с ИИ весь контур: процесс, роли, регламенты, контрольные точки, полномочия и показатели. Программа, которая финансирует ИИ, но не финансирует перестройку работы, разочарует и по внедрению, и по экономике.
Смотреть не на число агентов, а на изменение времени, стоимости, качества и рисков процесса. На подтверждённый финансовый результат с учётом полных затрат. На долю проектов, использующих ранее созданные активы. Главный вывод.
то статья не о выборе технологии, а об управлении трансформацией. Как связать перепроектирование процессов, корпоративную архитектуру и измеримый бизнес-результат. 🔗 Closing banking’s AI value gap: A CEO guide #AI #BPM #Трансформация #McKinsey #Эффективность





· вчера
Критерий десятого проекта, по-моему, самый честный. На практике первым начинает переиспользоваться не модель, а обвязка вокруг агентов: правила валидации, guardrails, журнал решений. Интересно, McKinsey такое вообще считает ИИ-капиталом или только данные и платформу?
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
коммент удалён