


запуск проекта: #ПростоОСложном

запуск проекта
·
ноябрь 2026
Деньги — это договорённость. Но с кем?
Чтобы понять новое, иногда нужно вспомнить старое.
Когда-то всеобщим эквивалентом было золото. За него покупали товары, им оплачивали работу, в нём хранили богатство. И ценилось оно не только потому, что люди договорились считать его деньгами. Золото само по себе было редким и востребованным товаром.
Есть те, кто и сейчас относится к золоту как к универсальному эквиваленту денег. Но попробуйте расплатиться золотым кольцом в супермаркете. А если сдать его в ломбард, получите значительно меньше, чем заплатили за него в ювелирном магазине.
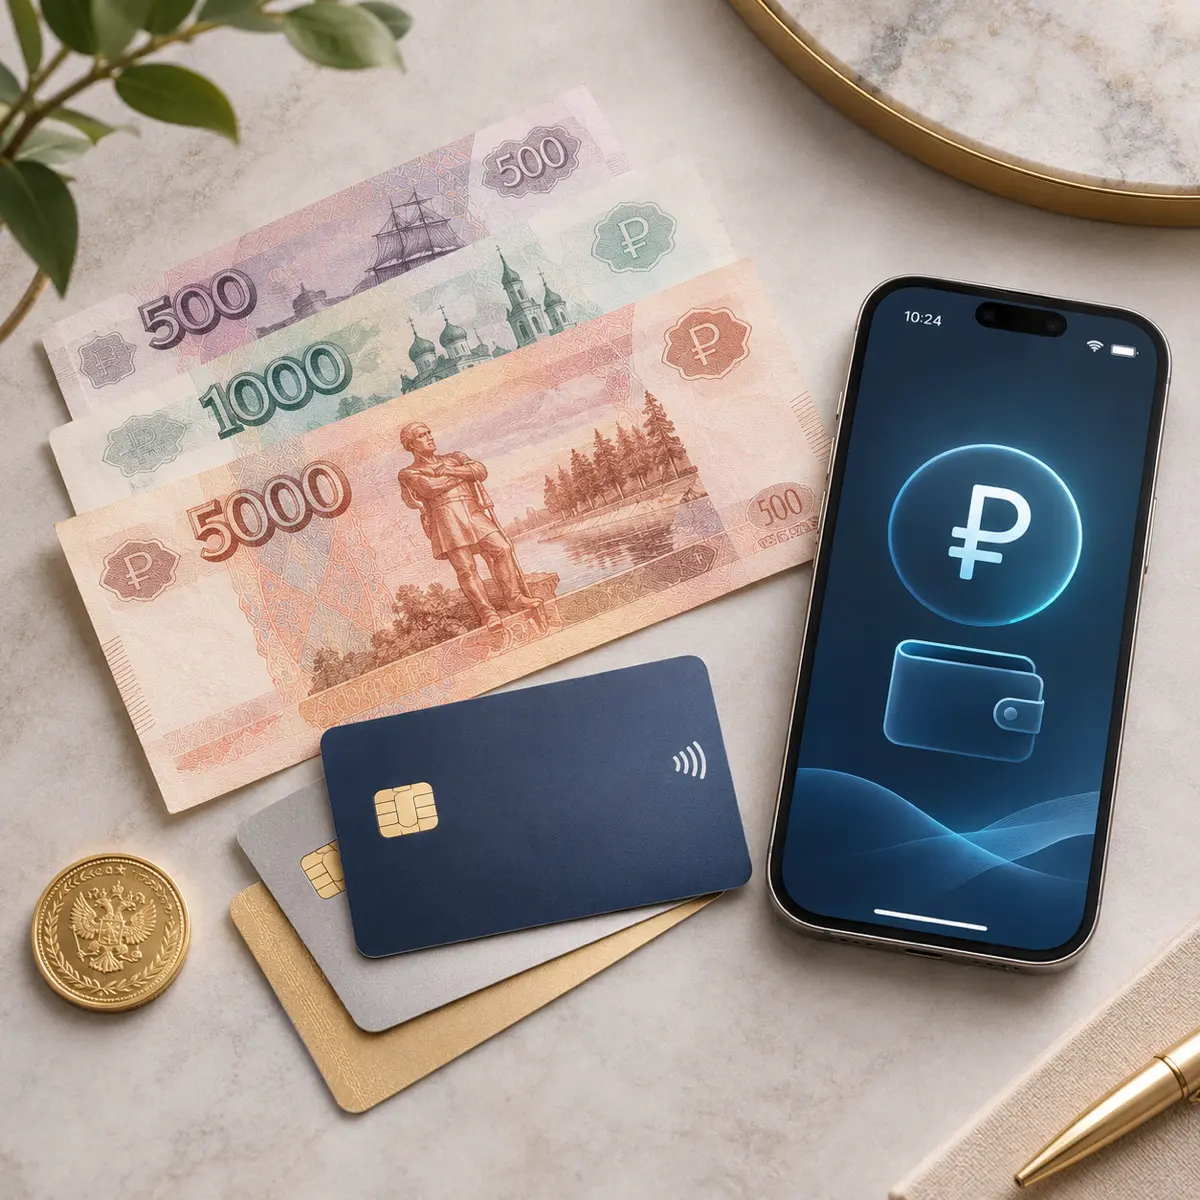
А вот бумажку номиналом 1000 рублей, изготовление которой стоит несопоставимо меньше, примут без вопросов.
Что изменилось?
Мы давно перестали использовать деньги, ценность которых определяется материалом, из которого они сделаны.
Было время, когда бумажные деньги можно было обменять на определённое количество золота. Затем эта связь постепенно исчезла.
Современный рубль уже нельзя предъявить Банку России с требованием выдать золото. Хотя в моей практике был такой прецедент. ))
Но деньги от этого не перестали быть деньгами.
Потому что деньги — это прежде всего общественная договорённость о том, что мы признаём их в качестве меры стоимости и средства платежа.
Причём договорённость не на честном слове. За ней стоят государство, законы, финансовая система, экономическая деятельность и доверие к ним.
Но с кем именно мы договариваемся? И кто за что отвечает?
Представим, что у вас есть 10 000 рублей.
Если они лежат наличными в кошельке, вы владеете банкнотами, которые являются обязательствами Банка России. Покупая продукты, вы просто передаёте их продавцу. Вам не нужен банк-посредник, чтобы совершить платёж.
Если те же 10 000 рублей находятся на банковском счёте, ситуация меняется.
Теперь у вас есть требование к коммерческому банку на эту сумму.
Покупая продукты, вы поручаете банку провести платёж продавцу. В результате расчётов изменяются записи на банковских счетах. Причём в операции могут участвовать несколько банков.
Банк вправе использовать привлечённые средства в своей деятельности, в том числе для кредитования. Но при этом обязан выполнять ваши законные распоряжения по счёту.
Может ли он выплачивать вам за это проценты? Да.
Но конкретные условия зависят от договора. Вы можете в любой момент увидеть баланс в приложении. Однако цифра на экране — это запись о том, сколько банк вам должен, а не пачка купюр, отложенная специально для вас.
Получается любопытная вещь.
Одинаковые 10 000 рублей могут означать совершенно разные отношения между вами и тем, кто отвечает за эти деньги.
И это не просто юридическая тонкость.
При банкротстве коммерческого банка возврат средств зависит от предусмотренных законом механизмов, в том числе страхования вкладов.
А покупательная способность денег зависит от устойчивости всей денежной системы. Даже если банкнота останется у вас, со временем из-за инфляции на неё можно будет купить меньше товаров.
Разумеется, инфляция обесценивает и безналичные деньги. Просто у банковского счёта есть ещё и риск, связанный с обязательствами конкретного банка.
Иными словами, у разных форм денег есть свои особенности и риски, хотя номинал у них одинаковый.
А теперь к привычным наличным и безналичным рублям добавился цифровой рубль.
По способу использования он похож на безналичные деньги, но обязательство по нему несёт непосредственно Банк России, а учёт ведётся на его платформе.
То есть мы получили ещё одну форму денег с иной инфраструктурой расчётов.
Зачем понадобилась третья форма денег, если две предыдущие вполне справляются со своей задачей?
Что изменится для коммерческих банков и для нас с вами? И зачем вообще во всём этом разбираться?
Об этом расскажу завтра. Если интересно. 😉
#ПростоОСложном #Деньги #Экономика #ЦифровойРубль #ФинансоваяГрамотность




· 1 ч
Спасибо за вопросы. Все вижу, собираю и отвечу в постах ❤💌
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
коммент удалён