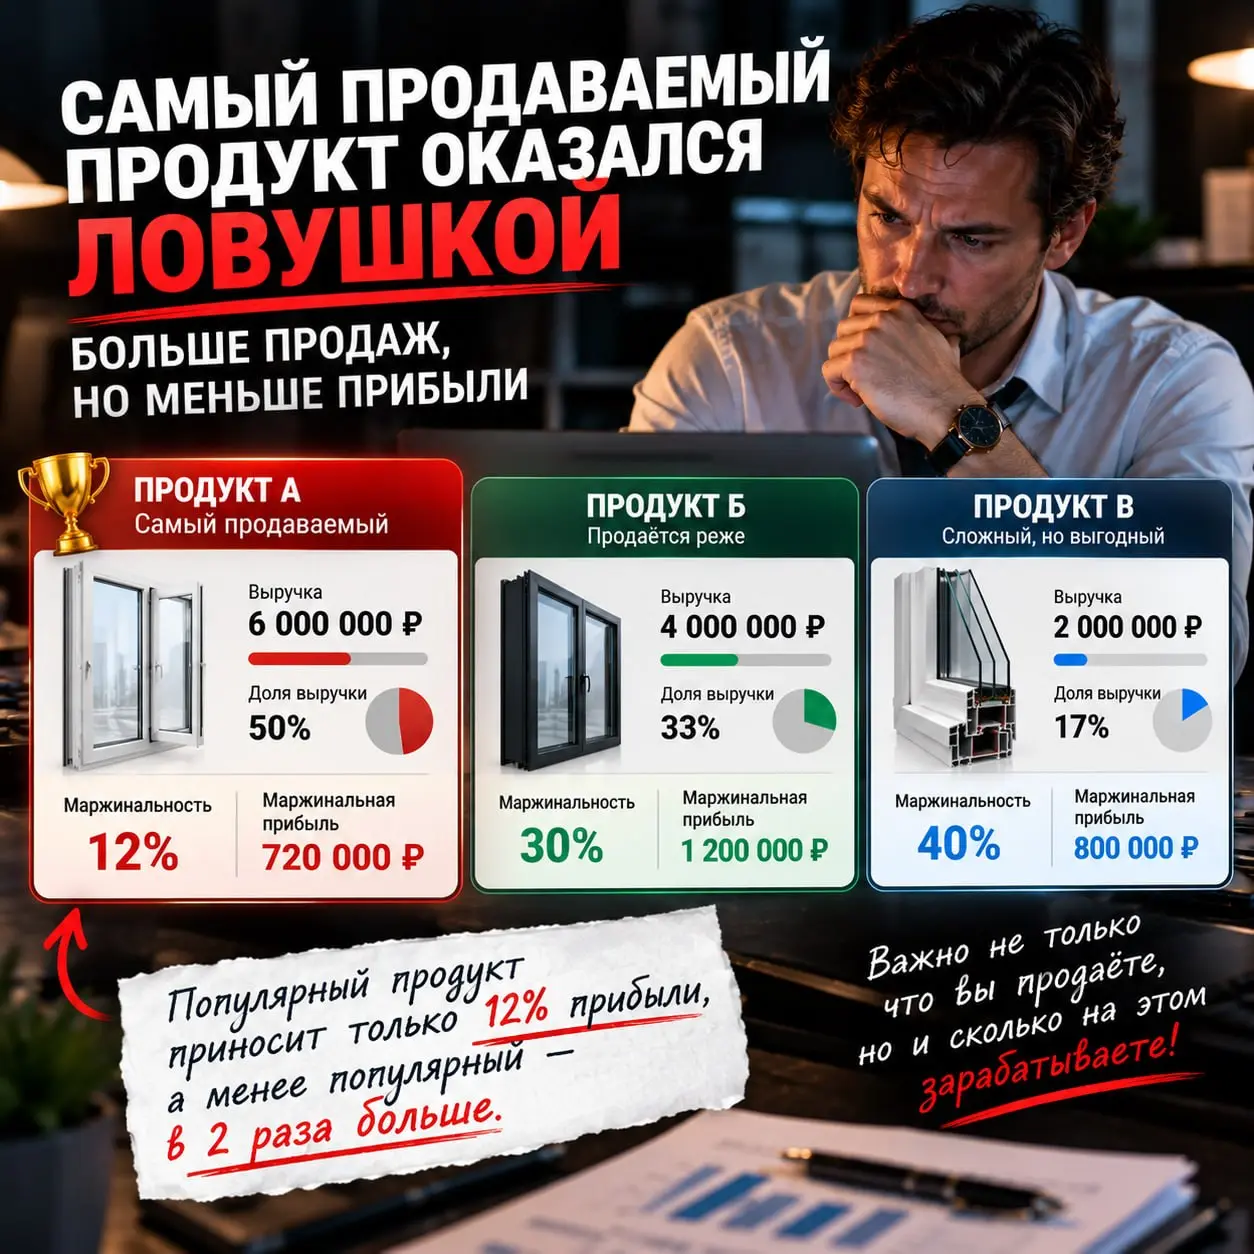
Самый продаваемый продукт оказался ловушкой.
В компании Алексея было три основных продукта.
Первый продавался лучше всех.
Второй клиенты покупали реже.
Третий менеджеры вообще считали сложным.
Когда Алексей посмотрел отчёт по выручке, всё выглядело логично:
Продукт А: 6 млн ₽.
Продукт Б: 4 млн ₽.
Продукт В: 2 млн ₽.
Самый популярный продукт приносил половину оборота.
Но потом Алексей добавил ещё один показатель.
Маржинальность.
Продукт А: 12%. Прибыль 720 тыс. ₽.
Продукт Б: 30%. Прибыль 1,2 млн ₽.
Продукт В: 40%. Прибыль 800 тыс. ₽.
И тут произошло неожиданное.
Продукт Б при меньшей выручке приносил почти вдвое больше маржинальной прибыли, чем А.
А продукт В, который продавали хуже всех, тоже обгонял лидера по прибыли.
Менеджеры всё это время активно продвигали то, что проще продавалось.
А не то, что выгоднее бизнесу.
Это не означает, что нужно немедленно перестать продавать продукт А.
Возможно, он приводит новых покупателей. Возможно, без него снизятся продажи остальных продуктов.
Но теперь у собственника появился вопрос, которого раньше не было:
«Почему мы тратим больше всего сил на продукт, который приносит относительно мало денег?»
И вот здесь начинается настоящий маркетинг.
Не привлечение заявок любой ценой.
А управление тем, что и кому компания продаёт.
Вопрос для вас: знаете ли вы три самых прибыльных продукта своего бизнеса или только три самых продаваемых?
Завтра поговорим о расходах, которые практически незаметны по отдельности, но вместе способны уничтожить прибыль.