КЛИЕНТ ПРОСИТ 60 ДНЕЙ ОТСРОЧКИ!
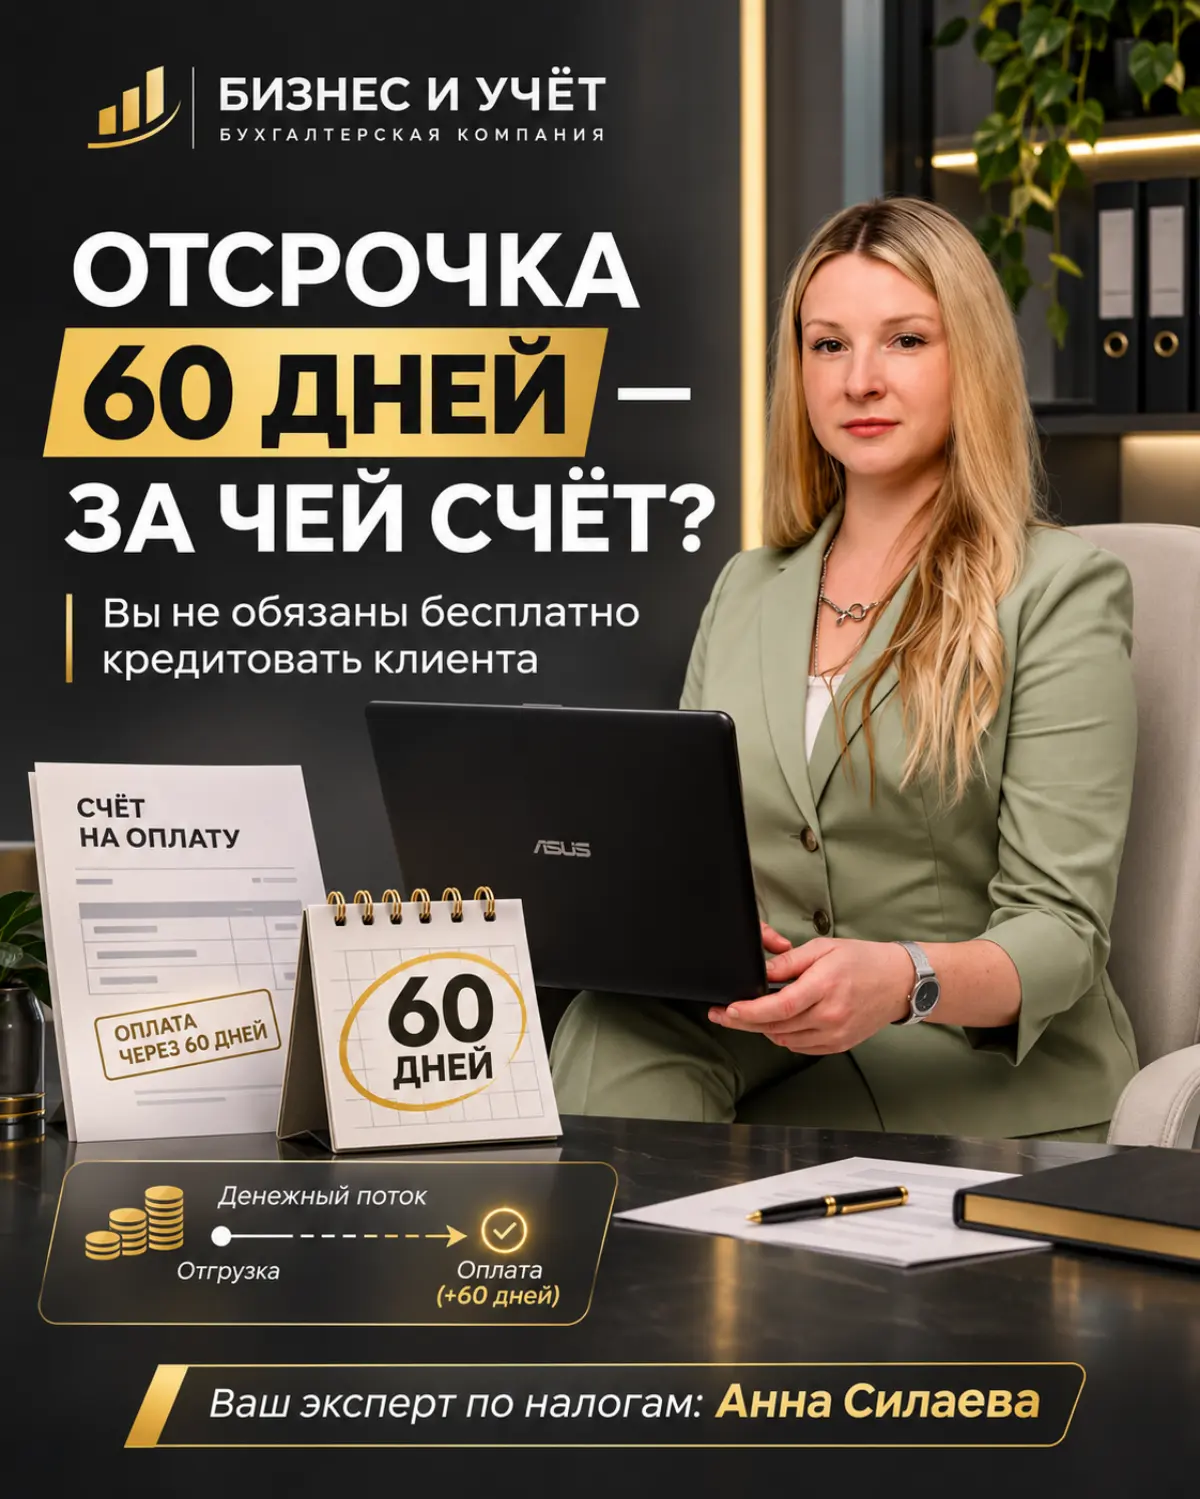
КЛИЕНТ ПРОСИТ 60 ДНЕЙ ОТСРОЧКИ. ПОЧЕМУ ВЫ БЕСПЛАТНО РАБОТАЕТЕ ЕГО БАНКОМ?
«Мы готовы купить. Но оплатим через 60 дней».
Знакомая фраза?
Для отдела продаж это хорошая новость. Сделка заключена, план выполняется, выручка растёт.
Для собственника это может означать совершенно другое.
Ваши деньги на два месяца переходят в распоряжение клиента. А зарплаты, поставщики, аренда и налоги ждать не собираются. И вот здесь начинается ошибка, которая может стоить компании сотни тысяч рублей.
ДАВАЙТЕ ПОСЧИТАЕМ.
Представим обычный договор поставки. Стоимость заказа — 1 200 000 ₽. Закупка товара, доставка и другие прямые затраты — 900 000 ₽. Разница между выручкой и прямыми затратами — 300 000 ₽. На первый взгляд, отличная сделка. Но есть одно условие.
КЛИЕНТ ЗАПЛАТИТ ТОЛЬКО ЧЕРЕЗ 60 ДНЕЙ. Вы уже потратили 900 000 рублей на выполнение заказа. А денег от покупателя ещё нет. Фактически вы финансируете его покупку за счёт оборотного капитала своей компании.
Теперь представьте, что одновременно у вас пять таких заказов. 6 000 000 ₽ — сумма продаж. 4 500 000 ₽ — деньги, необходимые для их выполнения. И все эти 4,5 миллиона могут оказаться связаны в ожидании оплаты. Это условный пример при одновременном выполнении пяти заказов и отсутствии отсрочки от собственных поставщиков.
А если свободных 4,5 миллиона нет?
Придётся использовать кредит, договариваться об отсрочках или отказываться от новых заказов.
СКОЛЬКО СТОИТ ТАКАЯ «БЕСПЛАТНАЯ» ОТСРОЧКА?
Предположим, для финансирования одного заказа компания привлекла 900 000 рублей под условные 24% годовых. Стоимость финансирования за 60 дней при простом расчёте: 900 000 × 24% × 60 / 365 = примерно 35 500 ₽. Из первоначальных 300 000 рублей маржинального дохода остаётся около 264 500 рублей. И это ещё до учёта постоянных расходов, налогов и риска задержки оплаты.
Ставка 24% приведена исключительно для примера, а не как предложение банка. Покупатель при этом получил товар и два месяца пользовался чужими деньгами. За чей счёт? За ваш.
КАК КАЖЕТСЯ: «Дадим отсрочку, зато получим крупного клиента».
КАК ЕСТЬ: Вы одновременно принимаете три решения: Продать товар. Выделить деньги на финансирование сделки. Принять риск несвоевременной оплаты. Но оцениваете зачастую только первое. Именно поэтому крупный контракт не всегда означает выгодный контракт.
ЧТО ДЕЛАЮТ ФИНАНСОВО ДИСЦИПЛИНИРОВАННЫЕ КОМПАНИИ? ПЕРВОЕ. СЧИТАЮТ СТОИМОСТЬ ОТСРОЧКИ. Сколько денег будет связано в сделке? На какой срок? Какова цена финансирования?
ВТОРОЕ. УСТАНАВЛИВАЮТ КРЕДИТНЫЙ ЛИМИТ ПОКУПАТЕЛЮ.
Нельзя бесконечно отгружать товар клиенту, который ещё не оплатил предыдущие поставки.
ТРЕТЬЕ. ПРОВЕРЯЮТ ПЛАТЁЖНУЮ ДИСЦИПЛИНУ. История оплат, существующая задолженность и финансовое положение клиента имеют значение.
ЧЕТВЁРТОЕ. ДОГОВАРИВАЮТСЯ ОБ УСЛОВИЯХ. Частичная предоплата, поэтапная оплата или обоснованная корректировка цены могут снизить нагрузку на оборотные средства.
ПЯТОЕ. ЕЖЕНЕДЕЛЬНО КОНТРОЛИРУЮТ ДЕБИТОРСКУЮ ЗАДОЛЖЕННОСТЬ. Не в конце квартала. Не когда заканчиваются деньги. А до того, как просроченные платежи начинают угрожать работе компании.
ЗАПОМНИТЕ ОДНУ ВЕЩЬ. ВЫ НЕ БАНК. Ваш бизнес создавался для получения прибыли, а не для бесплатного финансирования покупателей.
Отсрочка может быть выгодным коммерческим инструментом. Но только тогда, когда её стоимость рассчитана, риски контролируются, а компания сохраняет достаточно оборотных средств. Иначе ваши самые крупные клиенты могут стать причиной самой большой нехватки денег.
В компании «БИЗНЕС И УЧЁТ» мы помогаем собственникам контролировать дебиторскую задолженность, выстраивать управленческий учёт и оценивать реальное финансовое положение бизнеса.
#ДебиторскаяЗадолженность #ФинансыБизнеса #УправленческийУчёт #ОборотныйКапитал #БизнесИУчёт