ОТДЕЛ ПРОДАЖ ПОЛУЧИЛ ПРЕМИЮ. КЛИЕНТ НЕ ЗАПЛАТИЛ.
ОТДЕЛ ПРОДАЖ ПОЛУЧИЛ ПРЕМИЮ. КЛИЕНТ НЕ ЗАПЛАТИЛ. КТО ВЕРНЁТ ДЕНЬГИ КОМПАНИИ?
Представьте конец месяца. Руководитель отдела продаж докладывает: «План выполнен на 110%. Контрактов заключили больше, чем ожидали». Менеджеры получают премии. Собственник доволен. Но через месяц выясняется неприятная подробность.
Часть покупателей так и не перечислила деньги. Поставщикам платить нужно. Зарплату выдавать нужно. Налоги перечислять нужно. А покупатели обещают оплатить «на следующей неделе».
И возникает вопрос: ПОЧЕМУ МЕНЕДЖЕР УЖЕ ПОЛУЧИЛ ПРЕМИЮ, А КОМПАНИЯ ЕЩЁ НЕ ПОЛУЧИЛА ДЕНЬГИ?
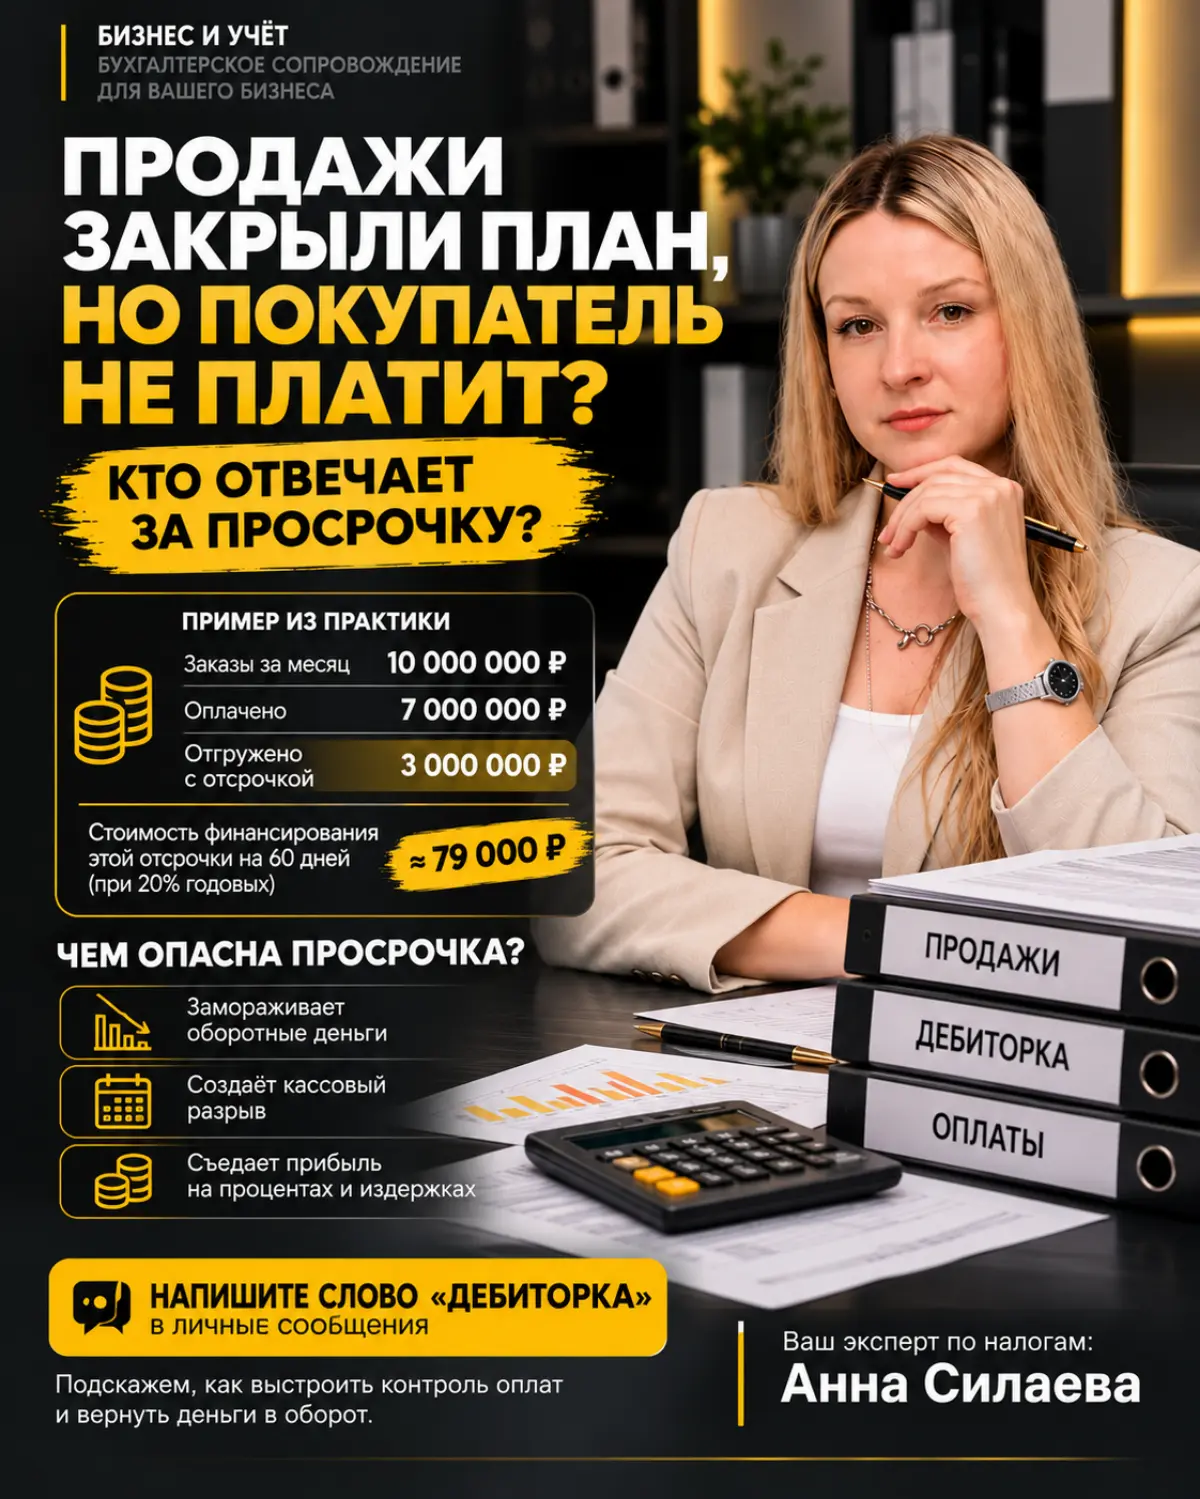
РАЗБЕРЁМ НА ЦИФРАХ. Допустим, за месяц отдел продаж оформил заказов на 10 000 000 рублей. Из них: 7 000 000 ₽ — оплачено покупателями. 3 000 000 ₽ — отгружено с отсрочкой, оплата пока не поступила.
Прямые затраты по неоплаченным заказам составили 2 400 000 рублей. Компания уже профинансировала выполнение этих заказов.
Но денег от клиентов ещё не получила. Теперь предположим, что для покрытия кассового разрыва пришлось привлечь 2 400 000 рублей под условные 20% годовых на 60 дней.
Стоимость финансирования: 2 400 000 × 20% × 60 / 365 = 78 904 ₽. ПОЧТИ 79 ТЫСЯЧ РУБЛЕЙ — ТОЛЬКО ЗА ОЖИДАНИЕ ОПЛАТЫ.
И это без учёта расходов на взыскание, риска неплатежа и возможных дополнительных задержек.
Пример условный. Ставка используется исключительно для демонстрации стоимости финансирования, а не как актуальное банковское предложение. Но финансовая логика реальная. Продажа без оплаты может увеличивать оборот и одновременно создавать нехватку денег.
ГДЕ ОШИБКА СОБСТВЕННИКА?
Часто проблема начинается с системы мотивации. Менеджеру платят за заключённый договор или отгрузку. Бухгалтерия фиксирует дебиторскую задолженность. Финансист ищет деньги на обязательные платежи. А собственник пытается понять, почему при хороших продажах не хватает оборотных средств.
Каждый выполняет свою задачу. Но за конечный финансовый результат никто не отвечает.
КАК КАЖЕТСЯ: «Отдел продаж должен продавать. Оплаты — задача бухгалтерии».
КАК ЕСТЬ: Бухгалтерия может контролировать задолженность, сверять расчёты и информировать о просрочках. Но она не заменит коммерческую работу с клиентом. Если ответственность за получение оплаты не распределена между продажами, финансами и руководством, просроченная дебиторка может расти даже при отличных показателях отдела продаж.
КТО ДОЛЖЕН ОТВЕЧАТЬ ЗА ДЕНЬГИ?
Ответственность нужно разделить.
МЕНЕДЖЕР ПО ПРОДАЖАМ. Контролирует выполнение клиентом договорённостей, напоминает о сроках оплаты, выясняет причины задержки и передаёт информацию руководителю.
БУХГАЛТЕРИЯ. Обеспечивает корректность расчётов, документов и данных о задолженности. Формирует сверки и помогает выявлять просроченные суммы.
РУКОВОДИТЕЛЬ ПРОДАЖ. Контролирует платёжную дисциплину клиентов, работу менеджеров с задолженностью и соблюдение кредитных лимитов.
СОБСТВЕННИК ИЛИ ФИНАНСОВЫЙ РУКОВОДИТЕЛЬ. Устанавливает правила отсрочек, допустимые риски и показатели, по которым оценивается результат продаж. При серьёзной просрочке подключается претензионная работа в установленном компанией порядке.
5 РЕШЕНИЙ, КОТОРЫЕ ПОМОГУТ ПРЕКРАТИТЬ НАКОПЛЕНИЕ ДОЛГОВ.
1. РАЗДЕЛИТЕ ПРОДАЖИ И ОПЛАТЫ В ОТЧЁТНОСТИ. Каждую неделю собственник должен видеть: — сумму заключённых договоров; — сумму отгрузок; — фактические поступления; — задолженность с ненаступившим сроком оплаты; — просроченную задолженность. Не смешивайте эти показатели.
2. ВВЕДИТЕ ОТЧЁТ ПО СРОКАМ ПРОСРОЧКИ. Разделите задолженность по периодам: 1–7 дней; 8–30 дней; 31–60 дней; 61–90 дней; более 90 дней. Так вы увидите не только общую сумму долга, но и его структуру.
3. НАЗНАЧЬТЕ ОТВЕТСТВЕННОГО ЗА КАЖДОГО ДОЛЖНИКА. У каждого просроченного платежа должны быть: — ответственный сотрудник; — причина задержки; — дата следующего контакта; — согласованный план действий. Без ответственного задолженность легко превращается в бесконечное ожидание.
4. ПЕРЕСМОТРИТЕ МОТИВАЦИЮ МЕНЕДЖЕРОВ. Рассмотрите вариант, при котором часть премии зависит не только от объёма продаж, но и от фактической оплаты и качеств