



Revolut - банк за $115 млрд, который до сих пор мыслит как стартап
Вчера мы немного прогуляли нашу традиционную рубрику, но зато сегодня появился отличный повод наверстать упущенное.
4 ноября Revolut объявил о новой оценке бизнеса. $115 млрд! Для компании, которая всего 11 лет назад начинала с приложения для дешёвых валютных переводов, результат весьма нескромный.
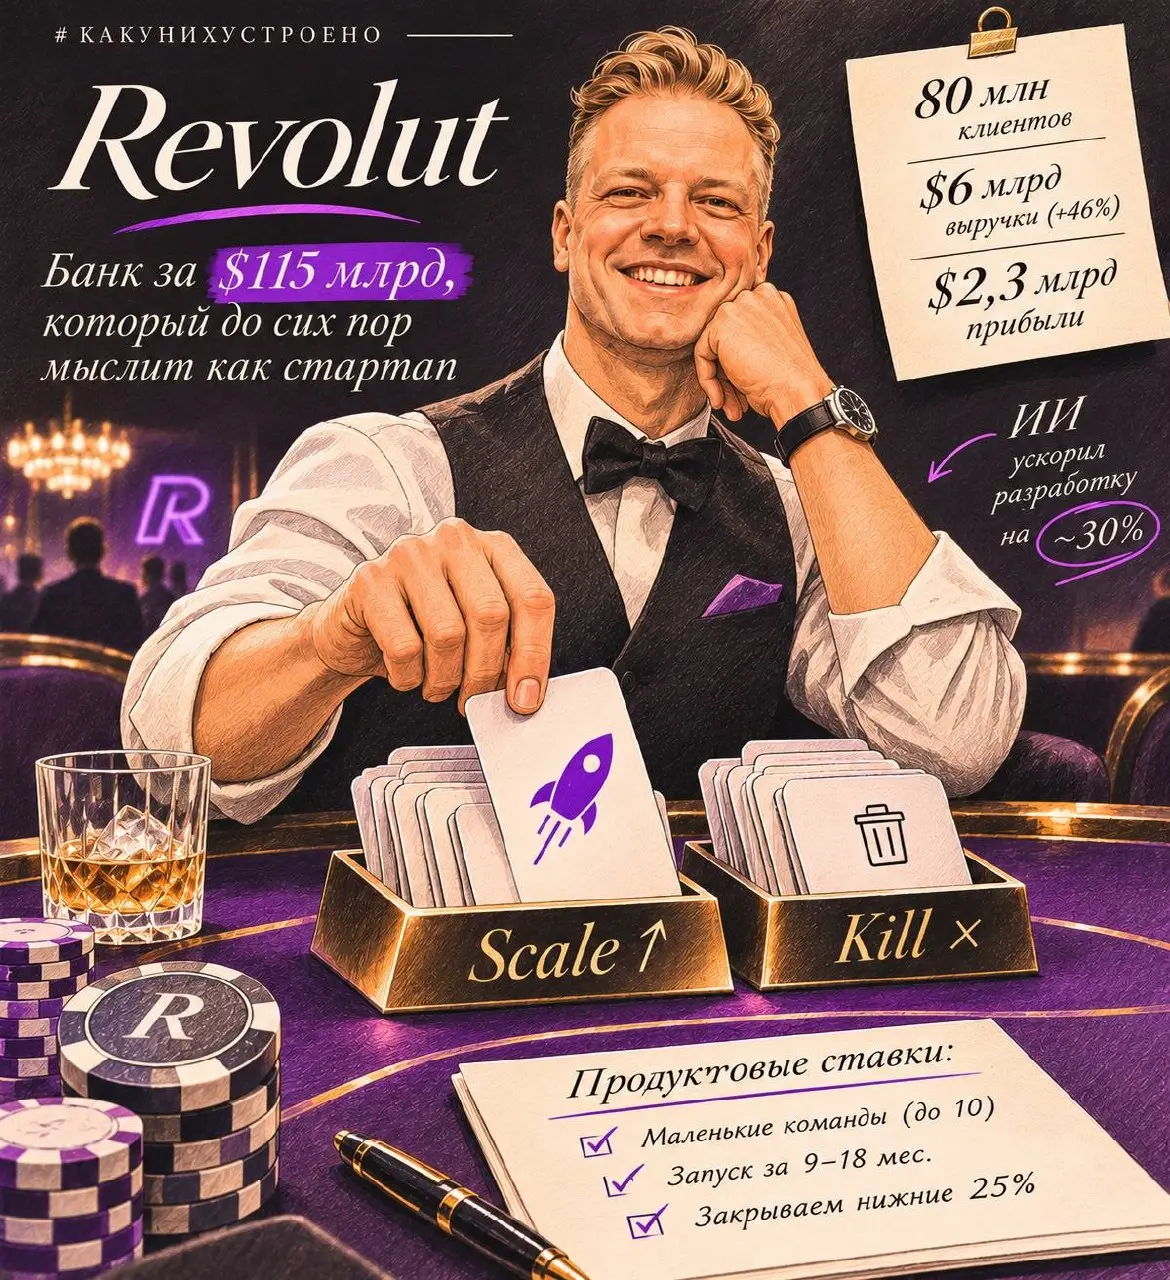
Немного цифр для понимания масштаба: 💰 $6 млрд выручки за 2025 год (+46%) 📈 $2,3 млрд прибыли до налогов 👥 Более 80 млн розничных клиентов по всему миру.
Но самое интересное, на мой взгляд, не цифры, а то, как у них всё устроено.
Продуктовая разработка как инвестиционный портфель Недавно основатель Revolut Ник Сторонский рассказал, что внутри компании новые продукты рассматривают как инвестиционные ставки. Механика довольно простая: Под новую идею выделяют небольшую команду, обычно до 10 человек. Команда создаёт продукт, на это может уйти от 9 до 18 месяцев. После запуска смотрят на рост валовой прибыли. Продукты из нижних 25% по результатам закрывают. Успешным дают дополнительные команды и бюджеты. По сути, неудачный продукт здесь не повод бесконечно пересматривать дорожную карту. Это повод перестать тратить на него деньги. Где-то в этот момент нервно вздрогнул комитет по приоритизации одного крупного банка. :)
А что с ИИ? По словам Сторонского, использование ИИ уже ускорило разработку примерно на 30%. И в перспективе он видит возможность создавать продукты командами из двух-трёх человек. Пока это скорее видение руководителя, чем универсальный рецепт. Но направление любопытное: меньше людей на проверку гипотезы, быстрее обратная связь, больше экспериментов за те же деньги.
Всё ли так прекрасно? Конечно, нет. Revolut ещё предстоит доказать, что он способен стать основным банком для большей части своих клиентов. А вместе с масштабом растут регуляторные требования, риски мошенничества и цена ошибок. Да и подход «закроем нижние 25%» не стоит буквально переносить на платформенные команды, безопасность или инфраструктуру. Их ценность не всегда выражается в прямой прибыли.
Что я забрал бы себе из этого кейса? Не жёсткость отбора и даже не размер команд. А готовность регулярно перераспределять ресурсы в пользу того, что действительно работает. Ведь зрелость продуктовой организации определяется не количеством запущенных фич, а в том числе способностью вовремя отказаться от ненужных.
И вот интересно: сколько инициатив из вашего текущего бэклога пережили бы такой отбор? ;) #какунихустроено


· вчера
А как объяснить, что при прибыли в 2,3 млрд - капитализация 115 млрд? То есть потребуется около 60 годовых прибылей, чтобы окупить вложения?
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
коммент удалён
· вчера
По текущей прибыли получается около 50 лет. Хотя это прибыль до налогов, так что ваши 60 вполне могут оказаться ближе к истине. 😁
Но инвесторы покупают не сегодняшнюю прибыль, а ожидания её будущего роста. Ставка на то, что через 5–10 лет Revolut будет зарабатывать кратно больше. Да и капитализация не равно только капиталовложениям)
По сути, те самые продуктовые ставки, только теперь уже на уровне инвесторов.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· вчера
Если через дивиденды, то это доходность около 2 процентов в год, а то и меньше. У нас по обычным депозитам выше. Но у них, видимо, капитализация считается как-то по другому.
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён