


Цифровой рубль. Что работает?
С 1 сентября 2026 года началось массовое внедрение цифрового рубля. Первые результаты уже есть.
По данным Банка России на 12 октября, открыто более 220 тысяч цифровых счетов, проведено свыше 150 тысяч операций.
Ими оплачивают покупки в магазинах, на маркетплейсах и в терминалах cамообслуживания. Некоторые сотрудники ЦБ и Минфина получают в них зарплату.
В пилоте испытывали сценарии бюджетных выплат и смарт-контрактов.
Да, вы спросили, зачем раздел «Цифровой рубль» в приложении банка? Крупнейшие банки обязаны дать доступ с сентября 2026-го, остальные — в 2027–2028 годах. Но раздел — ещё не кошелёк.
Только возможность. Счёт открывается по вашему желанию на платформе Банка России, а не в банке. Он один, а пользоваться им можно через приложения разных банков.
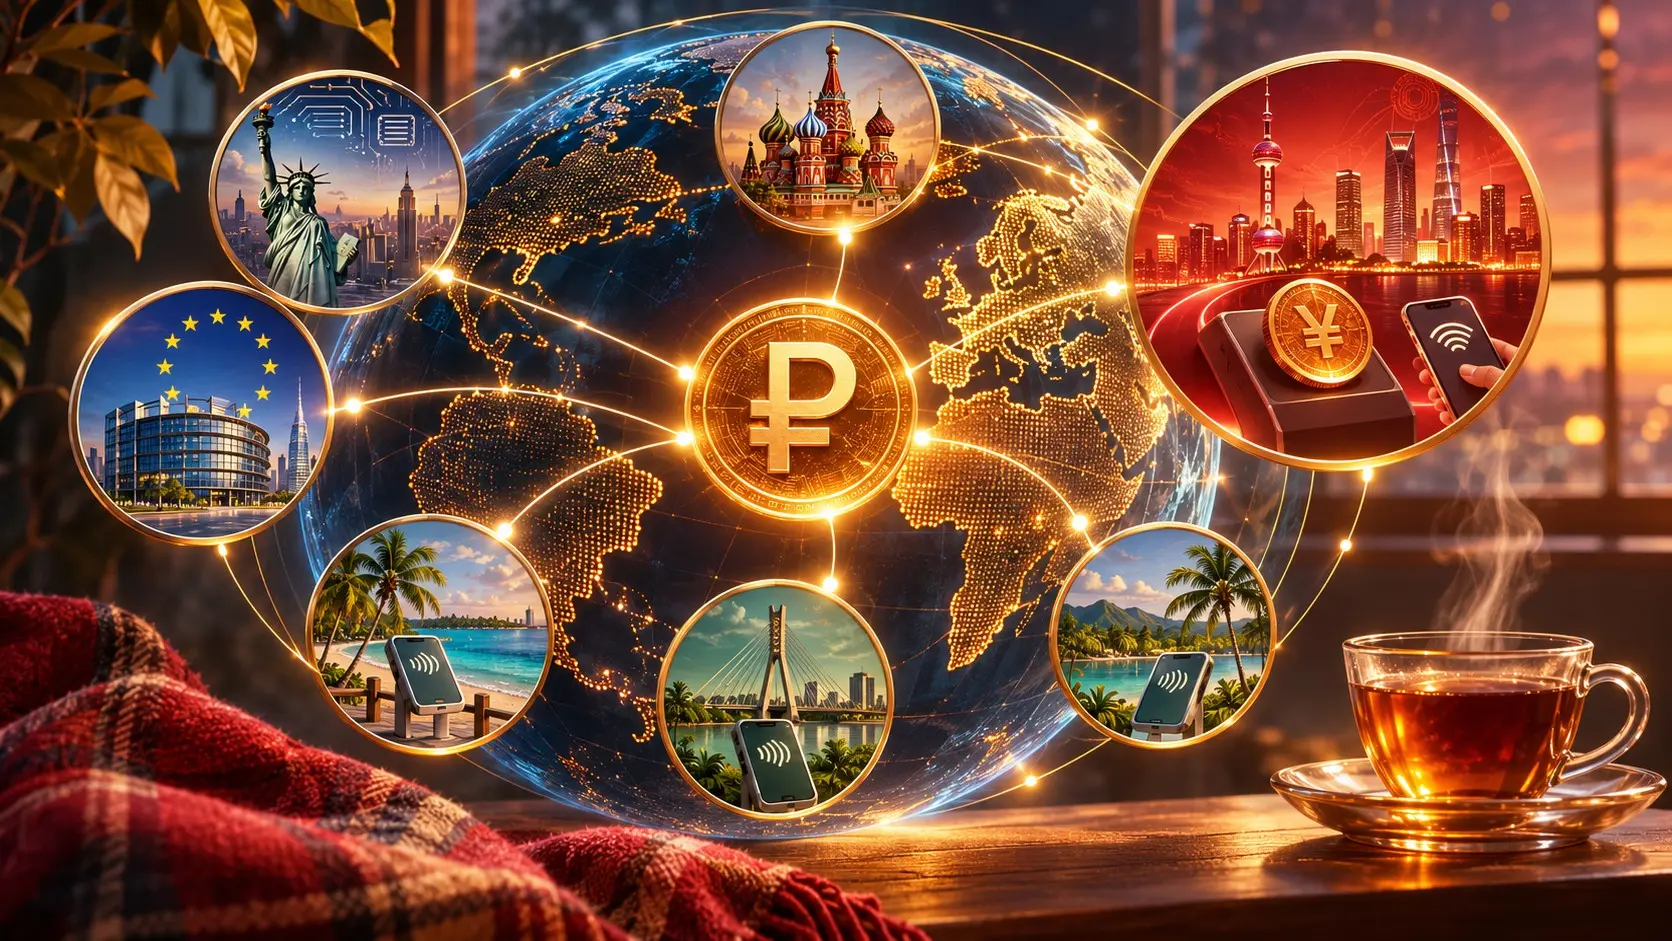
Но тема-то новая для всего мира. И мы уже среди тех, кто перешёл от экспериментов с цифровой валютой центрального банка (CBDC) к её внедрению.
🇨🇳 Китай. Самый масштабный эксперимент
Цифровой юань испытывают с 2019 года. К ноябрю 2025-го — 3,48 млрд операций на 16,7 трлн юаней. Им платят в магазинах, транспорте, медучреждениях, используют в госуслугах и международных расчётах.
Однако с 1 января 2026 года Китай изменил модель цифрового юаня.
Раньше он был очень похож на наш: обязательством центрального банка, на которое не начисляются проценты.
Теперь остатки в именных цифровых кошельках коммерческих банков учитываются как банковские депозитные обязательства. Банки начисляют на них проценты по ставкам вкладов до востребования, включают их в управление активами и пассивами, а средства подпадают под страхование вкладов.
Любопытно. Начинали с аналога наличных, а пришли к модели, где часть цифровых денег приобрела свойства банковского депозита.
🇪🇺 Европа. Пока готовится
ЕЦБ планирует начать пилот цифрового евро во второй половине 2027 года. Возможный выпуск — в 2029-м. Одна из задач — снизить зависимость от международных коммерческих платёжных систем.
🇺🇸 США. А здесь пошли другим путём
Цифрового доллара ФРС нет. В июле 2026 года в США законодательно запретили выпуск розничной цифровой валюты ФРС (с оговорёнными исключениями).
При этом развиваются долларовые стейблкоины — обязательства частных эмитентов, а не ФРС. Если захотите, расскажу позже.
🇧🇸 Багамы. Деньги между островами
Sand Dollar появился в 2020 году. Там, где нет отделений банков, он должен облегчить доступ к финансовым услугам.
А учитывая ураганы, разрабатывают и возможность расчётов при временном отсутствии связи. Однако массовым платёжным инструментом он пока не стал.
🇳🇬 Нигерия. Деньги для тех, у кого нет банковского счёта
eNaira работает с 2021 года. Её создавали для расширения доступа к платежам, государственных выплат и переводов. Но распространение оказалось медленным.
Открыть кошелёк — не то же самое, что начать им пользоваться.
🇯🇲 Ямайка. Деньги для повседневных расчётов
JAM-DEX запущена в 2022 году. Ею можно оплачивать покупки, развиваются и сценарии государственных платежей.
Использование растёт, но до массового распространения ещё далеко.
Как видите, в разных странах цифровые валюты решают свои задачи: расчёты между удалёнными территориями, доступ к финансовым услугам без банковского счёта, независимость от чужой платёжной инфраструктуры.
А Китай уже экспериментирует не только с технологией платежей, но и с экономической природой цифровых денег.
Но крупнейшие валютные системы не спешат с выпуском своих цифровых валют.
Причины разные. Опыт создания еврозоны уже показал, сколько вопросов возникает при изменении устройства денежных отношений. Так что пока неясно, какие возможности цифровых валют окажутся востребованными, а какие останутся технологическим экспериментом.
Так что кутаемся в плед, наливаем чашку побольше, устраиваемся поудобнее и наблюдаем, куда всё это идёт.
А я иду дальше. Нас ждут платежи, смарт-контракты, крипта и многообразие цифрового финансового мира.
#ЦифровойРубль #ЦифровыеВалюты #CBDC #Экономика #ФинансоваяГрамотность




· вчера
Юлия, добрый день! С огромным удовольствием прочитала ваш разбор - это чистокровная b2b-аналитика высшего калибра. Как операционный директор полностью подписываюсь под вашим тезисом в комментариях: оценивать нужно не валовое количество открытых кошельков, а Retention Rate - то есть реальную частоту возврата пользователей к инструменту в коммерческих расчетах. Пока транзакции совершаются в рамках пилотов или по инициативе ведомств, для бизнеса это просто красивый технологический эксперимент. Малый и средний бизнес начнет массово голосовать за цифровой рубль только тогда, когда увидит в нем жесткую экономическую выгоду. Например, реальное снижение b2b-издержек на эквайринг по сравнению с классическими банками и гарантированную защиту от кассовых разрывов при расчетах. Китайский кейс с переходом от "наличных" к депозитной модели - отличный маркер того, что экономическую природу софта приходится докручивать на ходу. Спасибо за сильный и трезвый материал! 🤝🔥
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
коммент удалён
· вчера
Спасибо, Елена! Поэтому идём дальше — к смарт-контрактам и самозапретам. Возможно, на конкретных примерах станет понятнее, как всё это можно использовать в своей работе, кто-то узнает о новых для себя инструментах и поймёт, какую практическую пользу извлечь.))
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· вчера
Юлия, взаимно! Тема смарт-контрактов в b2b-сегменте - это вообще отдельный операционный кайф. Если автоматизация через цифровой рубль позволит малому бизнесу жестко "зашивать" условия оплаты в код и автоматически получать деньги на счет в секунду выполнения обязательств, без бесконечных b2b-разборок и судов, то рынок проголосует за это обеими руками. Это будет лучшая защита от кассовых разрывов и недобросовестных контрагентов. С огромным интересом буду ждать ваши практические разборы и примеры. Включаю уведомления, успехов вам! 🤝🚀
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· вчера
Елена, спасибо за поддержку! 🤝 Вот как раз и интересно разобраться, где заканчиваются технологические возможности и начинаются реальные экономические преимущества. Ведь автоматизировать платёж — ещё не значит гарантировать исполнение обязательств. Например, автоматически исполненное списание по необоснованному исполнительному документу нельзя просто отменить как транзакцию. Возврат денег потребует отдельной процедуры. А вот какие риски можно действительно устранить или хотя бы сократить — это уже предмет для отдельного исследования.))
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён
· вчера
Юлия, какой глубокий операционный разбор рисков, спасибо! Вы сейчас подсветили ту самую изнанку, которую ИТ-романтики часто упускают. "Автоматический платеж не гарантирует исполнение обязательств" - это гениальная формулировка. В реальной b2b-торговле мы регулярно сталкиваемся с тем, что товар приехал бракованным или не в том объеме, а софт уже все списал по факту пересечения геозоны. И если в обычном банке еще можно запустить процедуру оспаривания или b2b-переговоров, то слепая автоматизация без права на откат транзакции может просто мгновенно обнулить оборотный капитал компании. Ваше исследование на тему реальных, а не вымышленных рисков автоматизации - это то, что рынку сейчас жизненно необходимо, чтобы выйти из зашоренности. Очень жду этот материал, пишите обязательно! 🤝🔥
0
ответить
коммент скрыт — часть юзеров считает его токсичным или некорректным
ответ удалён