Почему 5% — это на самом деле 4,76%
«У вас пониженная ставка 5%, значит, налог — 5% от выручки». Эта фраза звучит логично и регулярно стоит предпринимателю деньги. Показываю, где ловушка.
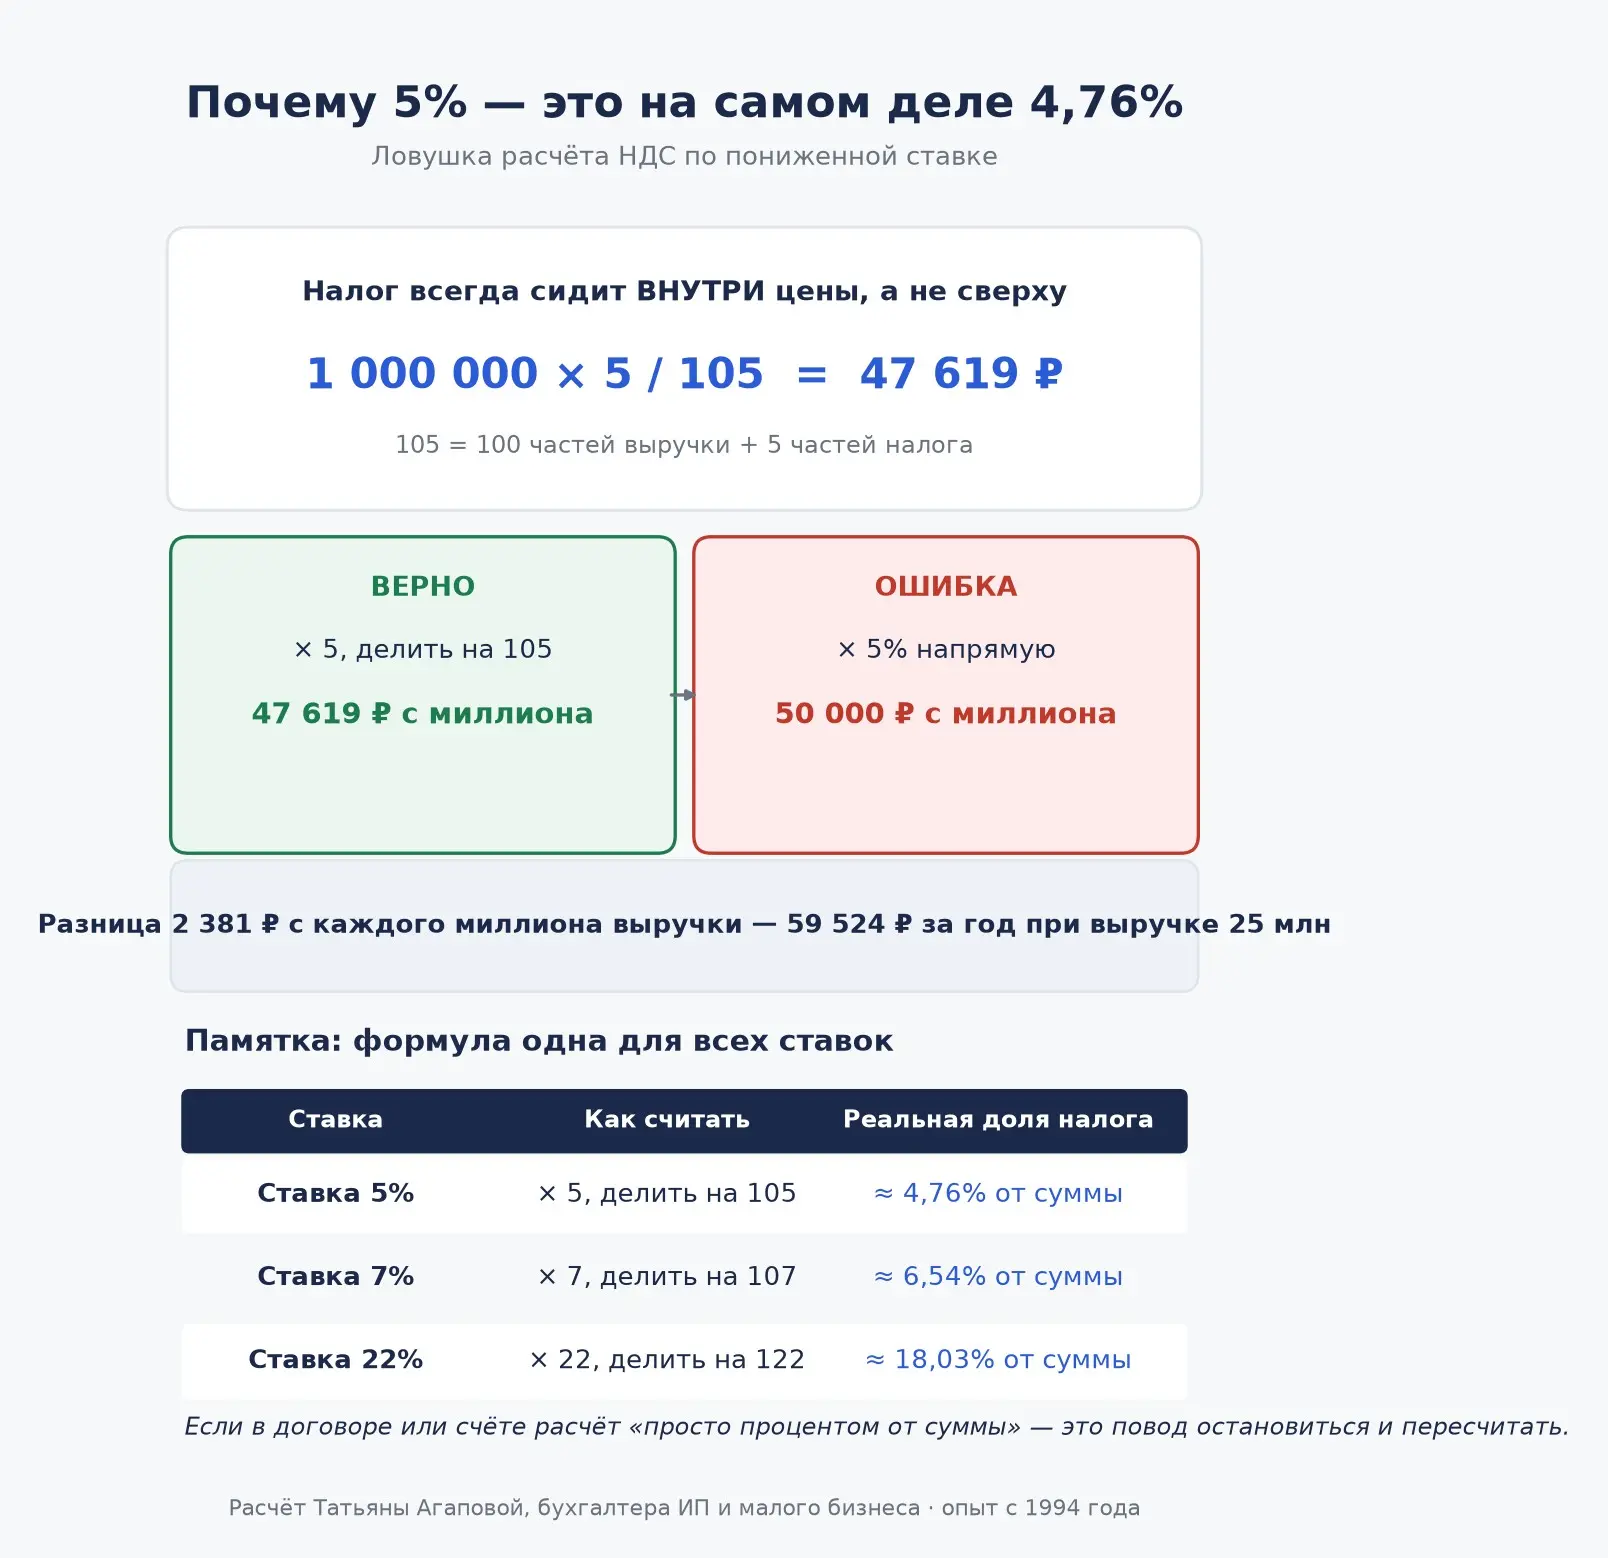
Как считается НДС по закону. Налог всегда сидит внутри цены, а не сверху. Если клиент заплатил 1 000 000 ₽ «с НДС по ставке 5%», то налог считается не как 1 000 000 × 5%, а так: 1 000 000 × 5/105 = 47 619 ₽
Почему 105? В цене 1 000 000 «сидят» две части: ваша выручка и налог. Налог — это 5 частей из 105. Отсюда и 4,76%.
Что происходит, если посчитать по-школьному. 1 000 000 × 5% = 50 000 ₽. Разница с верным расчётом — 2 381 ₽ с каждого миллиона. На выручке 25 млн это лишние 59 524 ₽ за год — либо переплата в бюджет, либо ошибка в счёте клиенту, в зависимости от того, в какую сторону вы перепутали формулу.
Где это чаще всего стреляет: в договоре написали «цена 1 000 000 ₽, включая НДС 5%» — а платежи распланировали исходя из 50 000 налога в квартал, и к декларации не хватает; выставили клиенту счёт с НДС «сверху» — а он ожидает цену с налогом внутри, и на недостающие 2 381 ₽ с миллиона начинаются торги;
в 1С формула стоит верная, но цену в счёте посчитали вручную — и книга продаж не сходится с начислениями.
Памятка на будущее: НДС по ставке 5%: умножаем на 5 и делим на 105. НДС по ставке 7%: умножаем на 7 и делим на 107. НДС по ставке 22%: умножаем на 22 и делим на 122.
Формула одна для всех ставок — «делим на (100 + ставка)». Если видите в договоре или счёте расчёт «просто процентом от суммы» — это повод остановиться и пересчитать.
Проверю ваш договор и счёта на эту ошибку за один просмотр — напишите в личные сообщения, отвечу в течение рабочего часа. А если я написала вам первой — значит, уже видела, где у вас может сбоить.