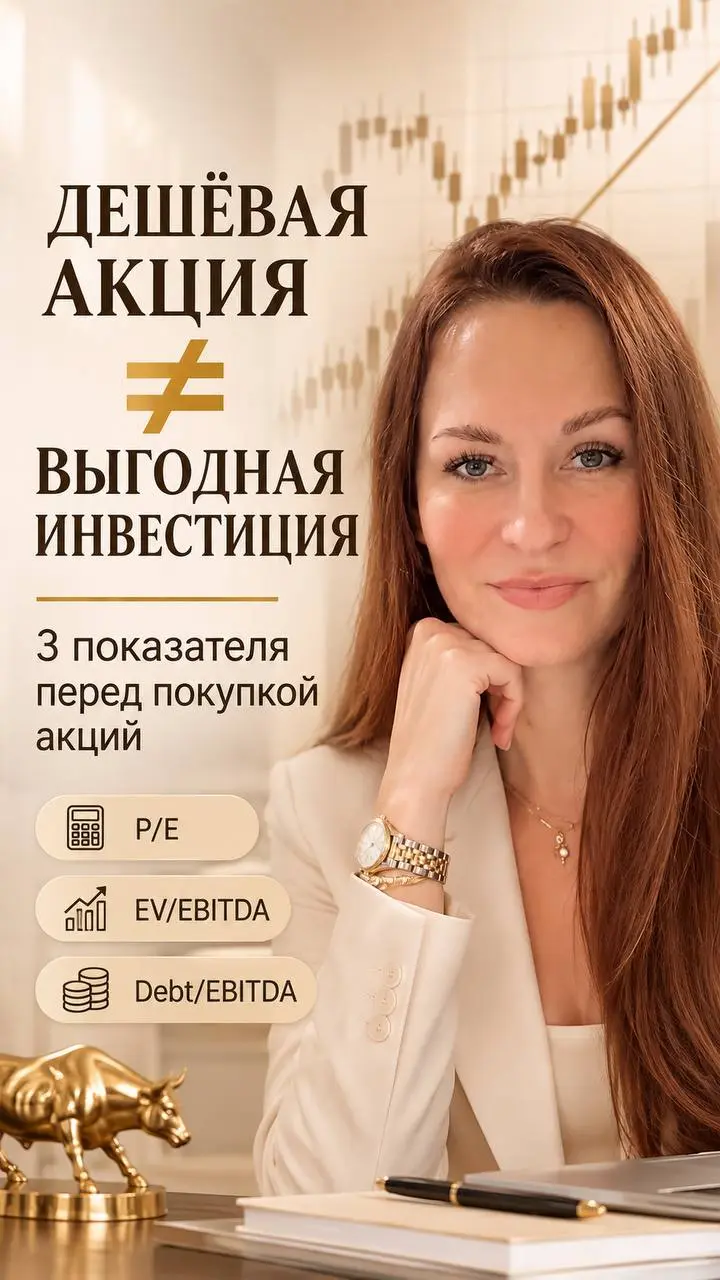

Почему дешёвая акция не всегда означает хорошую инвестицию?
В инвестиционном анализе есть одна ловушка: увидеть низкий мультипликатор и решить, что компания недооценена.
Но низкий P/E ещё не делает акцию привлекательной.
Когда я сравниваю компании, мне важно смотреть не только на рыночную цену, но и на качество самого бизнеса.
Для первичной оценки использую несколько показателей:
1. P/E (Price / Earnings)
Показывает, сколько инвесторы готовы платить за один рубль чистой прибыли компании.
2. EV/EBITDA
Помогает сопоставить стоимость бизнеса с его операционным финансовым результатом.
3. Debt/EBITDA
Позволяет оценить долговую нагрузку относительно EBITDA.
Но ни один показатель нельзя рассматривать изолированно.
Важно учитывать отраслевую специфику, динамику прибыли, денежный поток, долговую нагрузку и перспективы развития бизнеса.
Например, компания с низким P/E может столкнуться со снижением прибыли, а привлекательный EV/EBITDA не всегда означает, что у бизнеса нет существенных рисков.
Мне интересен именно такой подход к инвестициям: не искать одну «волшебную цифру», а последовательно анализировать финансовое состояние и оценку компании.
Следующий шаг — практика.
Планирую сравнить две компании одного сектора — «Магнит» и X5 — и применить эти показатели к их финансовым результатам.
Хочу показать не просто расчёты, а сам ход аналитической мысли: какие показатели действительно важны, где могут скрываться риски и почему итоговый вывод не всегда очевиден.
Считаю, что умение читать финансовую отчётность и интерпретировать показатели — один из ключевых навыков современного инвестиционного аналитика.
А вы какой показатель считаете наиболее показательным при первичной оценке компании?