Закину сегодня еще один камень в своего любимчика, чтобы он меня совсем забанил и больше не давал мне промокодов для моих подписчиков🙈
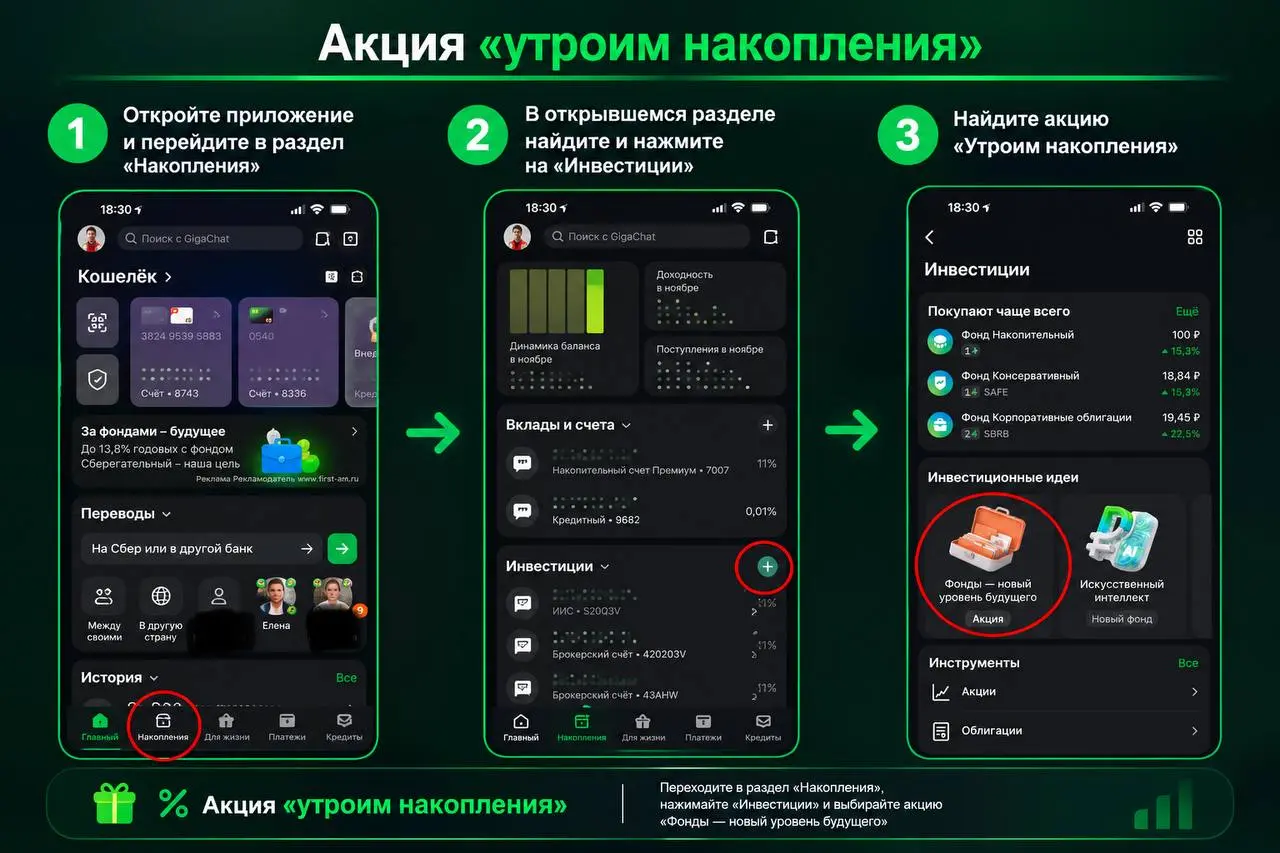
Попросили меня тут клиенты разобрать…Посчитаем потенциальную выгоду и решим стоит ли участвовать в акции?
📌 Суть акции:
1. Инвестируете в 2 фонда из подборки равные суммы от 10 тыс. Р в период с 19.10 по 22.11.26 2. Фонды держим до 31.03.27. 3. Показанную любым фондом лучшую доходность за месяц - банк удваивает и выплачивает на карту
В подборке участвуют:
✔️ОПИФ рыночных финансовых инструментов «Первая – Накопительный» - внутри фонды денежного рынка, короткие облигации, флоатеры. ✔️ ОПИФ рыночных финансовых инструментов «Первая – Фонд Рублевые сбережения» - фонд облигации с активным управлением.
📌 Ну что, считаем:
1️⃣ Исходя из стратегии фондов, лучшая месячная доходность будет находится в диапазоне: 1% до 3%.
Условно, вложили в два фонда по 100 тыс. Р. Можно рассчитывать на бонус: в 2-6 тыс. рублей или 1-3% от вложенного капитала.
2️⃣ Вычитаем налог 35% и потенциальный бонус снижается до 0,65 - 1,95%.
3️⃣ Не забываем про комиссии ПИФ.
✔️ОПИФ Накопительный: TER=1,33% ✔️ОПИФ Рублевые сбережения: TER=2,15%
Также в фондах есть фиксированная комиссия 1,5% при продаже, если держать паи < 365 дней.
Т.е. за полгода владения паями на комиссиях вы теряете: 3,24% =[(1,33 + 2,15)/2 +1,5%].
📌Итог:
▪️Потенциальный Бонус от акции: 1-3% (на вложенный капитал) ▪️Расходы: — 35% НДФЛ — 3,24% - комиссии ОПИФ
Профит (отрицательный): минус 1,29 - 2,59% годовых на вложенный капитал. Простыми словами, на комиссиях и налогах вы потеряете больше, чем сможете получить по акции «Утроим доходность».
Для сравнения: 0,4-0,6% составят расходы при альтернативном вложении средств на тот же срок в биржевые фонды с аналогичными стратегиями.
Как думаете, на кого рассчитана акция? ⁉️